

長期間空き家として放置された住宅は、火災リスクだけでなく風災・盗難リスクも高まります。特に売却を検討している売主様にとって、空き家火災保険の加入は大きな安心材料。この記事では、空き家を売却する前に知っておきたい「空き家火災保険」の基礎知識から選び方、加入手順、最適な保険プランまで、🔍売却者目線で徹底解説します。
▶ あわせて読みたい:不動産の売却・買取の無料相談はハウスドゥへ
- 空き家は火災保険に入りにくい?
- それでも火災保険が必要な理由
- 売却・買取が決まったら保険の見直しを
- 目次
- 1. 空き家火災保険とは?
- 2. なぜ売却前に加入すべきなのか
- 3. 火災以外の補償範囲
- 4. 保険料の相場と節約ポイント
- 5. 失敗しない保険の選び方
- 6. 保険金請求の流れ
- 空き家の火災保険で補償される内容と、対象外になりやすいもの
- 空き家火災保険の保険料の考え方と家財の扱い
- 空き家の所有者が負う責任と、保険に入らないリスク
- 売却の流れに合わせた空き家火災保険の見直しタイミング
- 仲介で売る場合と買取で売る場合の保険の違い
- 売却時の保険の解約と返戻金・名義変更の注意点
- 売却時の火災保険の解約手順|引渡し前に解約するリスクと準備するもの
- 空き家の火災保険で失敗しないためのチェックリスト
- 空き家火災保険のまとめ|売却を見据えた早めの見直しを
- 7. よくある質問(FAQ)
- Q1. 人が住んでいなくても加入できますか?
- Q2. 築40年以上の物件でも加入可能?
- Q3. 売却後に解約してもペナルティは?
- Q4. 他の火災保険との違いは?
- 8. 無料相談・お問い合わせ
空き家は火災保険に入りにくい?
人が住んでいない空き家は、一般の住宅用火災保険では加入を断られたり、保険料の高い「一般物件」として扱われたりすることがあります。放火や老朽化による火災リスクが高いとみなされるためです。まずは加入中の保険が空き家でも有効か確認しましょう。
それでも火災保険が必要な理由
空き家は、放火・もらい火・落雷・台風など思わぬ被害に遭うことがあります。万一の火災で隣家に延焼しても、失火責任法により原則として損害賠償責任は問われませんが、自分の建物の損害は自己負担です。売却までの間も、最低限の備えを検討しておくと安心です。
売却・買取が決まったら保険の見直しを
空き家を売却・解体する場合は、引き渡しや取り壊しのタイミングに合わせて火災保険を解約・精算します。タイミングを誤ると保険料を払いすぎたり、無保険の期間が生じたりするので注意が必要です。ハウスドゥでは売却の段取りと合わせてアドバイスします。古家のままでも自社買取のご相談が可能です。つくば市の空き家はこちらのトップページへ。
目次
- 1. 空き家火災保険とは?
- 2. なぜ売却前に加入すべきなのか
- 3. 火災以外の補償範囲
- 4. 保険料の相場と節約ポイント
- 5. 失敗しない保険の選び方
- 6. 保険金請求の流れ
- 7. よくある質問(FAQ)
- 8. 無料相談・お問い合わせ
1. 空き家火災保険とは?
空き家火災保険とは、その名の通り「居住者が不在の住宅」に特化した火災保険です。通常の火災保険は「居住中の家屋」を前提に設定されるため、空き家では補償対象外になるケースが多いのが実情。しかし、売却を検討する売主様にとって、内覧時の火災リスクや契約締結前のトラブルを未然に防ぐ意味でも、空き家火災保険の加入が不可欠です。
2. なぜ売却前に加入すべきなのか
- 内覧時の安心感向上
購入希望者が内覧に訪れた際、万が一の火災・破損トラブルをカバーできるため、信頼感アップ。 - 契約前のトラブル防止
売買契約締結までの長い期間、空き家が火災や盗難に遭うリスクを低減。 - 売却価格の適正維持
保険により損害をカバーできれば、売却後に価格交渉で大幅値引きを防止。 - 不動産会社との連携強化
「ハウスドゥ 家・不動産買取専門店 つくば研究学園都市」など買取専門店への依頼時にも、安心して物件を預けられるメリットあり。
3. 火災以外の補償範囲
多くの空き家火災保険では、下記のような追加オプションを付けることが可能です。
- 風災・豪雨補償…台風や豪雨による屋根・外壁の損害もカバー。
- 盗難・水濡れ補償…空き家に忍び込まれた際の盗難や、給排水系トラブルによる床下浸水。
- 破損・汚損補償…落書き、器物損壊などの被害も対象。
- 敷地内損害補償…塀や門扉、物置など敷地内の設備も補償範囲に含むプランも。
なお、火災保険は地震を原因とする火災・倒壊の損害は補償の対象外となるため、地震大国である日本では地震保険への加入も重要です。地震保険は火災保険とセットでのみ契約でき、所有者が単独で加入することはできません。空き家であっても倒壊・損壊の可能性がある建物は、売却が決まるまで継続して備えておくと安心です。
4. 保険料の相場と節約ポイント
空き家火災保険の年間保険料は、建物構造・築年数・所在地・補償金額によって大きく変動しますが、目安としては年間3万円~8万円程度が相場です。
- 築浅物件ほど安価…築10年以内ならリスクも低く、保険料が抑えられる。
- 補償額の見直し…実際の再調達価額に合わせて過不足なく設定。
- 各社見積もり比較…最低3社以上で一括見積もりを取り、保険料・補償内容を比較。
- 長期契約割引…2年・3年契約で割引が適用される場合あり。
5. 失敗しない保険の選び方
- 補償範囲の網羅性チェック
火災だけでなく、水災・盗難・破損など、どこまでカバーされるか要確認。 - 免責金額の設定
免責金額を高くすると保険料は安くなるが、被害発生時の自己負担も増える。 - 保険会社の事故対応力
保険金請求のスムーズさや対応実績を口コミ・評判で事前に調査。 - 無料相談の活用
専門の保険アドバイザーに相談し、条件に合った最適プランを提案してもらう。
6. 保険金請求の流れ
万が一の事故発生時は、下記の手順で保険金を請求します。
- 1. 事故発生日から速やかに保険会社へ連絡
- 2. 現地調査・証拠写真の提出
- 3. 請求書類の提出(見積書・領収書等)
- 4. 事故調査・保険金額の確定
- 5. 保険金振込
空き家の火災保険で補償される内容と、対象外になりやすいもの
空き家の火災保険を検討するとき、まず押さえたいのが「何が補償され、何が補償されないのか」という内容の違いです。一般的な住宅向けの火災保険は、人が住んでいることを前提に設計されているため、空き家になった時点で契約内容の見直しが必要になるケースが少なくありません。
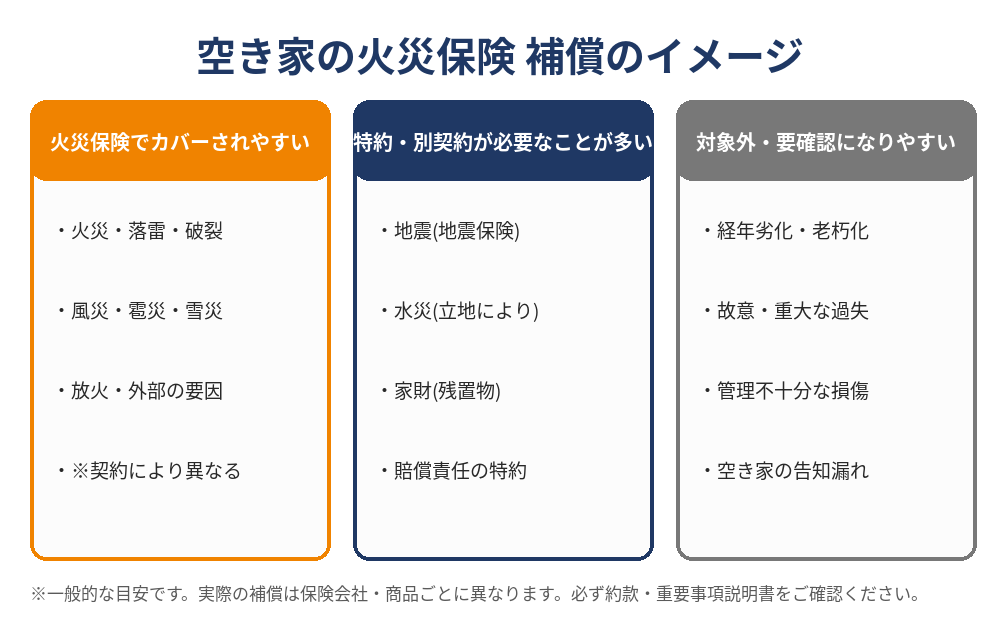
| 項目 | 補償の考え方(一般的な目安) | 確認したいポイント |
|---|---|---|
| 火災・落雷・破裂・爆発 | 基本補償に含まれることが多い | 空き家(無人)でも対象になるか |
| 風災・雹災・雪災 | 基本補償またはセットで付帯されることが多い | 老朽化による損傷との線引き |
| 水災 | 立地によって付帯の要否が分かれる | ハザードマップでの浸水想定 |
| 地震・噴火・津波 | 火災保険だけでは補償されず、地震保険など別契約が必要 | 地震による火災は火災保険の対象外が一般的 |
| 家財 | 建物とは別に補償額を設定する | 残置物を置いたままか、処分済みか |
| 盗難・破損など | 商品・特約によって異なる | 空き家での取り扱い条件 |
なお、上の表はあくまで一般的な考え方です。実際の補償範囲は保険会社や商品、契約時期によって異なるため、約款や重要事項説明書の詳細をご確認ください。「大切な内容だから、口頭の説明だけでなく書面で残す」ことが、後々のトラブルを防ぐ近道です。
空き家火災保険の保険料の考え方と家財の扱い
保険料が決まる主な要素
空き家の火災保険料は、建物の構造(木造・鉄骨造など)、築年数、延床面積、所在地、補償内容、保険期間によって決まります。居住中の住宅より割高になることもあれば、補償を絞ることで抑えられることもあり、一概に「いくら」とは言えません。見積もりを取る際は、同じ条件で複数のプランを並べて比べることが基本です。
- 建物の構造と築年数(古い建物ほど条件が厳しくなる場合があります)
- 補償範囲(火災のみか、風災・水災まで含めるか)
- 保険期間(長期契約ほど総額は大きく、年あたりは割安になる傾向)
- 免責金額(自己負担額)をいくらに設定するか
家財(残置物)を補償に含めるべきか
売却前の空き家には、家具や家電、生活用品などの家財が残っていることがよくあります。これらの家財は建物とは別の補償対象で、火災保険の「建物」だけを契約していても家財の損害は補償されません。所有している家財に価値があるのか、それとも処分予定なのかを整理し、必要に応じて家財補償の要否を判断しましょう。
空き家の所有者が負う責任と、保険に入らないリスク
空き家は、所有者が適切に管理する責任を負います。建物の老朽化による倒壊や外壁の落下などで第三者にけがや損害を与えた場合、所有者が民法上の責任(工作物責任)を問われる可能性があります。また、火災が起きた場合は、保険に入っていなければ建物の損害を自己負担で解決しなければなりません。
ちなみに、失火責任法という法律により、軽い過失で隣家に燃え移った場合は、原則として隣家への損害賠償責任を負わないとされています。ただし、重大な過失があれば責任を問われますし、自分の建物の損害そのものは補償されません。「隣に迷惑をかけないから大丈夫」ではなく、「自分の資産を守るために入る」という視点が大切です。
売却の流れに合わせた空き家火災保険の見直しタイミング
売却の準備から引渡しまでの間、保険が切れてしまう空白期間をつくらないことが重要です。次の4ステップの流れで確認しておくと、見直し漏れを防げます。
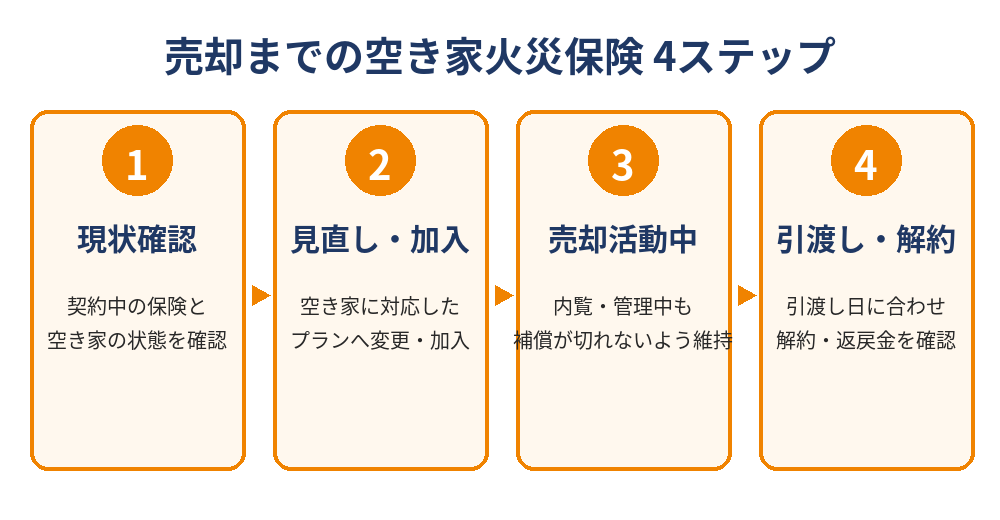
- 現状確認:今入っている火災保険が「空き家」でも有効か、保険証券で確認する
- 見直し・加入:空き家に対応したプランへ変更、または新規加入する
- 売却活動中:内覧や管理の間も補償が切れないよう、契約期間と更新日を把握する
- 引渡し・解約:引渡し日に合わせて解約手続きをし、未経過期間の返戻金を確認する
仲介で売る場合と買取で売る場合の保険の違い
売却方法によっても、保険の考え方は変わります。仲介で売る場合は、買主が見つかるまで数か月かかることもあるため、その間の保険を維持する必要があります。一方、買取は引渡しまでの期間が短く、保険の維持期間も短くて済むのが特徴です。
| 売却方法 | 売却までの期間の目安 | 保険の考え方 |
|---|---|---|
| 仲介 | 買主探しから引渡しまで数か月かかることがある | 売却活動中の火災リスクに備え、引渡しまで保険を維持するのが基本 |
| 買取 | 相談から引渡しまで比較的短期間で進めやすい | 保険を維持する期間が短く、見直しの負担を抑えやすい |
買取の仕組みや、仲介との詳しい違いは不動産買取とは?仲介との違いでも解説しています。空き家全般の売却の考え方は空き家の売却ガイドもあわせてご覧ください。
売却時の保険の解約と返戻金・名義変更の注意点
売却が決まったら、火災保険は引渡し日を目安に解約するのが一般的です。保険期間の途中で解約した場合は、未経過期間に応じた返戻金を受け取れることがありますが、返戻金の計算方法や、長期契約割引の扱いは保険会社によって異なります。詳細は契約している保険会社へ確認しましょう。
また、保険契約は建物を売却しても自動的に買主へ引き継がれるわけではありません。買主が新たに加入するか、条件によっては契約の変更手続きが必要になります。自分の判断で放置せず、保険会社や担当の不動産会社へ早めに相談することが大切です。
売却時の火災保険の解約手順|引渡し前に解約するリスクと準備するもの
火災保険は、家を売却しても自動的には解約されません。解約の申し出は契約者本人が保険会社または代理店に行う必要があり、連絡を忘れると不要な保険料を払い続けたり、返戻金を受け取りそびれたりします。一方で、早く解約しすぎると「引渡し前に建物が傷んだとき」の備えがなくなります。タイミングごとの考え方を整理します。
| 時期 | 保険の状態 | 注意したいこと |
|---|---|---|
| 売買契約〜引渡し前 | 保険は維持しておく | 契約から引渡しまでは通常、数週間〜数か月あります。この間の台風・火災などによる損害は、売買契約書の「引渡し前の滅失・毀損」の条項で扱いが決まります。売主が修復を負担する取り決めになることも多いため、保険を残しておくと安心です(内容は契約書ごとに異なります)。 |
| 引渡し・登記の移転が完了した後 | 解約の手続きに進む | 引渡し後に生じた、売主・買主どちらの責めにも帰さない損害については、買主が代金の支払いを拒めないとされています(民法567条1項)。旧所有者が保険を持ち続ける意味は薄くなるため、解約します。 |
| 引渡し後に連絡を忘れた場合 | 契約が残ったまま | 自動では解約されず、保険料の請求や更新の案内が届き続けます。返戻金も、申し出をしなければ戻りません。 |
解約の手順と準備するもの
- 保険証券(またはWebの契約内容画面)を用意し、保険会社名・証券番号・保険期間・建物と家財のどちらを契約しているかを確認する
- 引渡し日が決まったら、保険会社または代理店へ連絡して解約日(引渡し日以降)を伝える。連絡先は保険証券や契約のしおりに記載されています
- 送られてくる解約書類に記入・署名して返送する(Webで手続きできる会社もあります)
- 返戻金の振込先と時期を確認する。地震保険を付けている場合は、あわせて解約・返戻の扱いを確認する
住宅ローンを返済中で、火災保険金を受け取る権利に金融機関の質権が設定されている場合は、解約前に金融機関での手続き(質権の消滅に関する書類)が必要になることがあります。ローンの残債がある方は、売却活動の早い段階で金融機関と保険会社の両方に確認しておくと、引渡し当日に慌てずに済みます。
返戻金の考え方と確認ポイント
長期一括払いの火災保険は、一般に「支払った保険料×未経過料率」を基準に返戻金が決まります。未経過料率は保険会社や契約内容によって異なり、単純な月割りと一致しないことがあります。また、残りの保険期間が1か月未満の場合や、月払いの場合は、返戻金が出ないことがあります。金額は思い込みで見込まず、解約を申し出る前に保険会社へ「引渡し日で解約した場合の返戻金はいくらか」を確認しましょう。
なお、保険の解約手続きや返戻金の金額は、契約している保険会社が回答します。ハウスドゥ つくば研究学園都市では、引渡し日が決まった段階で、解約日の目安や、買主様への引渡しまでの間に確認しておきたい点を一緒に整理します。空き家のまま売却を進めたい方は、お電話(0120-565-072)または相談フォームからご相談ください。
参考にした資料(確認日 2026年10月30日):民法(e-Gov法令検索)、東急リバブル「火災保険 35年契約 途中解約」、ダイヤモンド不動産研究所「火災保険・地震保険の解約返戻金」、価格.com 火災保険「解約返戻金」。内容は一般的な解説であり、実際の取り扱いは保険会社・契約書によって異なります。
空き家の火災保険で失敗しないためのチェックリスト
- 保険証券を手元に出し、契約者・保険の対象(建物・家財)・保険期間を確認する
- 「空き家」「無人」になった事実を保険会社へ告知している
- 補償内容(火災・風災・水災・地震の有無)を書面で確認した
- 家財の有無と処分予定を整理し、家財補償の要否を決めた
- 売却の見込み時期と、保険の更新日・解約日を照らし合わせた
- 複数の見積もりで保険料と補償を比較した
告知を怠ったまま事故が起きると、保険金が減額または支払われないことがあります。サービスの内容は会社ごとに異なるので、「うちの空き家は対象になりますか」と最初に率直に聞いてしまうのが一番確実です。
空き家火災保険のまとめ|売却を見据えた早めの見直しを
空き家の火災保険は、「補償の範囲」「保険料の考え方」「売却時の解約」の3点を押さえておけば、慌てずに対応できます。特に売却を考えている場合は、保険の空白期間をつくらないこと、そして売却方法に合わせて見直すことがポイントです。
ハウスドゥ つくば研究学園都市では、つくば市をはじめとする茨城県南エリアの空き家・訳あり物件の査定・買取をご相談いただけます。保険のことも含め、売却全体の進め方をお気軽にご相談ください。無料査定はこちらのフォームから、お電話は0120-565-072までどうぞ。
7. よくある質問(FAQ)
Q1. 人が住んでいなくても加入できますか?
はい。空き家専用プランですので、居住者不在の物件専用に設計された補償内容になっています。
Q2. 築40年以上の物件でも加入可能?
多くの保険会社で加入可能ですが、築年数によって保険料が高くなる場合があります。築古物件向けの特約プランを検討しましょう。
Q3. 売却後に解約してもペナルティは?
多くの場合、解約返戻金が発生しますが、長期契約割引分は返戻金対象外となることがあります。契約時に必ず確認を。
Q4. 他の火災保険との違いは?
通常の火災保険は「居住中」を前提としており、空き家なら補償対象外となるケースがほとんどです。必ず「空き家専用プラン」を選んでください。
Q5. 空き家の管理状態が悪くても火災保険に加入できますか?
A. 老朽化や破損箇所が多い場合、加入を断られたり特約が必要になったりすることがあります。雨漏りや外壁の破損、庭木の管理状況なども審査対象になることがあるため、売却をご検討中の場合は早めに保険会社または当店へご相談ください。
Q6. 空き家の火災保険料はいくらくらいですか?
建物の構造・築年数・面積・所在地・補償内容・保険期間などで大きく変わるため一概には言えません。複数の保険会社で同じ条件の見積もりを取り、補償内容と保険料を比べることをおすすめします。
Q7. 空き家でも家財に火災保険をかけられますか?
家財は建物とは別の補償対象です。残置物がある場合は、家財補償の可否と条件を保険会社へ確認しましょう。処分予定の家財であれば、補償は不要な場合もあります。
Q8. 空き家を売却したら火災保険はどうなりますか?
売却しても保険契約が自動的に買主へ引き継がれるわけではありません。引渡し日に合わせて解約し、未経過期間の返戻金の有無を保険会社へ確認するのが一般的です。
8. 無料相談・お問い合わせ
空き家の火災リスクをしっかりカバーし、安心して売却活動を進めるには、専門家へのご相談がおすすめです。
下記リンクまたはお電話で、お気軽にお問い合わせください。
▶️ 無料相談はこちら
▶️ 0120-565-072
運営:ハウスドゥ 家・不動産買取専門店 つくば研究学園都市
売却前の不安を解消し、安心・安全な取引をサポートします。まずはお気軽にご相談ください!
つくば市周辺での不動産売却・査定を検討されている方は、当店の売却査定実績とお客様の声もぜひご参考にしてください。
あわせて読みたい
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


