

空き家をお持ちの売却者様向けに、譲渡所得から最大3,000万円を控除できる「3000万円特別控除」の仕組みと、取り壊し時期のポイントを徹底解説します。売却計画を立てる前に、控除要件やベストな解体スケジュールを押さえて、節税メリットを最大限に活かしましょう。
▶ あわせて読みたい:不動産の売却・買取の無料相談はハウスドゥへ
- 1. 「3000万円特別控除」とは?
- 2. 適用対象となる空き家の条件
- 3. 取り壊し時期のポイント
- 4. 解体から売却までの流れ
- 5. 「ハウスドゥ 家・不動産買取専門店 つくば研究学園都市」が選ばれる理由
- 6. 控除を最大限活用するメリット
- 空き家の3000万円特別控除とは
- 主な適用要件(概要)
- 取り壊しのベストタイミング
- つくば市の空き家売却はハウスドゥへ
- 空き家の3000万円特別控除|税制改正で変わった適用期限と控除額
- 適用要件のチェックポイント|相続人・敷地・関係に注意
- 手続きと必要書類|確認書の交付から確定申告の提出まで
- 期限の考え方|3年後の年末・令和9年末・翌年2月15日
- 空き家売却の税額シミュレーション|特例あり・なしの差(目安)
- 空き家を解体して売る?現況のまま売る?仲介と買取の比較
- 取り壊す前に確認したい注意点|固定資産税・相続登記・空家法
- つくば市で相続した空き家の売却|地域の実情と当店の強み
- 7. よくある質問(FAQ)
1. 「3000万円特別控除」とは?
譲渡所得税の特例で、居住用財産や一定の空き家を売却した際、譲渡所得から最高3,000万円まで差し引ける制度です。相続で空き家を取得した場合や、住まなくなってから一定期間内に売却した空き家も対象になります。
2. 適用対象となる空き家の条件
- 被相続人が居住していた住宅であること
- 相続開始から3年後の年末までに売却 or 取り壊し+更地で売却
- 昭和56年5月31日以前に建築された家屋であること(区分所有建物でない等の要件あり。※現行の耐震基準に適合させるか、取り壊して更地にして売却する場合に適用)
- 譲渡対価が1億円以下であること
以上の要件を満たすことで、空き家でも3,000万円控除が適用可能です。
3. 取り壊し時期のポイント
空き家のまま売却するか、更地にして売却するかで取り壊しのタイミングが異なります。特に相続後3年目の年末までに解体工事を完了させ、更地状態で売却契約を締結することが大切です。
- 相続開始翌年〜3年目年末:解体工事の実施期間
- 売却契約日:更地での売却契約締結が必須
- 確定申告:売却年の翌年3月15日まで
4. 解体から売却までの流れ
- 相続登記を完了
- 解体業者(例:解体Do!)に依頼し見積もり取得
- 解体工事実施・完了検査
- 更地状態で不動産会社(ハウスドゥ 家・不動産買取専門店 つくば研究学園都市)に売却相談
- 売却契約締結&3,000万円控除の適用申請(確定申告時)
5. 「ハウスドゥ 家・不動産買取専門店 つくば研究学園都市」が選ばれる理由
- 空き家解体から買取・売却までワンストップ対応
- 専門スタッフが税務相談もサポート
- 最短即日査定でスピード対応
まずは 無料相談フォーム またはお電話 0120-565-072 までお気軽にご連絡ください。
6. 控除を最大限活用するメリット
- 譲渡所得税を大幅軽減し、手取り額アップ
- 解体費用と売却益を総合的に節税可能
- 老朽化空き家の早期処分で維持管理リスク回避
空き家の3000万円特別控除とは
相続した空き家を売却したとき、一定の要件を満たすと譲渡所得から最大3,000万円を控除できるのが「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除」です。これを使えると、売却益にかかる税金を大きく減らせる可能性があります。
主な適用要件(概要)
・昭和56年(1981年)5月31日以前に建てられた家屋であること
・区分所有建物(マンション等)でないこと
・相続の直前まで被相続人が一人で住んでいたこと(老人ホーム入所などは別途要件あり)
・相続後に事業・貸付け・居住に使っていないこと
・耐震リフォームして売るか、建物を取り壊して更地で売ること
・売却代金が1億円以下であること
・相続開始から3年を経過する日の属する年の12月31日までに売却すること
要件は細かく改正もあるため、適用の可否は必ず税務署や税理士にご確認ください。
取り壊しのベストタイミング
更地で売る場合は、解体のタイミングが重要です。早く壊しすぎると固定資産税の住宅用地特例が外れて税金が上がるため、売買の見通しと合わせて段取りするのが得策です。ハウスドゥなら、売却スケジュールに合わせて最適なタイミングをご提案します。
つくば市の空き家売却はハウスドゥへ
つくば市で相続した空き家の売却・買取は、ハウスドゥ つくば研究学園都市店にご相談ください。仲介でも自社買取でも、税制の特例や解体のタイミングまで含めてサポートします。詳しくはつくば市の不動産売却・買取のトップページもご覧ください。
空き家の3000万円特別控除|税制改正で変わった適用期限と控除額
相続した空き家を売るときの3,000万円特別控除(正式には「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」)は、令和5年度の税制改正で見直され、令和6年(2024年)1月1日以後の譲渡から内容が変わりました。これから売却する方は、旧制度の情報ではなく現行の内容で計画を立てることが大切です。
| 項目 | 令和5年までの譲渡 | 令和6年1月1日以後の譲渡(現行) |
|---|---|---|
| 適用期限 | 令和5年(2023年)12月31日まで | 令和9年(2027年)12月31日までの譲渡 |
| 相続人が3人以上の場合の控除額 | 相続人1人あたり3,000万円 | 相続人1人あたり2,000万円(2人以下は3,000万円) |
| 解体・耐震改修を行う人 | 売主が行う場合が中心 | 譲渡後に買主が行う場合も対象(譲渡の翌年2月15日まで) |
※税制は毎年見直されます。最新の内容は国税庁のウェブサイトや税務署、税理士でご確認ください。譲渡所得にかかる税金全般の考え方は、不動産売却の税金の解説ページもあわせてご覧ください。
適用要件のチェックポイント|相続人・敷地・関係に注意
特例を使うには、次の要件をすべて満たしていることが必要です。「満たしているつもり」で進めて後から対象外と分かるケースもあるため、売却前に1つずつ確認しましょう。
- 被相続人が一人で住んでいた家屋であること(相続開始の直前に、被相続人以外に居住していた人がいないこと。老人ホーム等に入所していた場合は別途要件があります)
- 昭和56年5月31日以前に建築された家屋で、マンションなどの区分所有建物でないこと
- 相続の時から売却の時まで、事業・貸付け・居住に使われていないこと
- 家屋とその敷地を売る、または家屋を取り壊した後の敷地(更地)を売ること。売却代金が1億円以下であること
- 売却先が、配偶者や直系血族、生計を一にする親族など特別な関係のある人ではないこと
- 相続開始から3年を経過する日の属する年の12月31日までに売却すること(かつ特例の適用期限内であること)
- 売却前または譲渡の翌年2月15日までに、耐震基準に適合させるか、取り壊しを行うこと
相続人が複数いる場合は、家屋と敷地を取得した相続人それぞれが要件を満たす必要があり、相続人の人数によって控除額の上限も変わります。兄弟姉妹で共有する場合の考え方は、兄弟で相続した家の売却ガイドも参考になります。
手続きと必要書類|確認書の交付から確定申告の提出まで
この特例は、売却すれば自動的に適用されるものではなく、売却した翌年の確定申告で申請してはじめて使えます。全体の流れは次のとおりです。
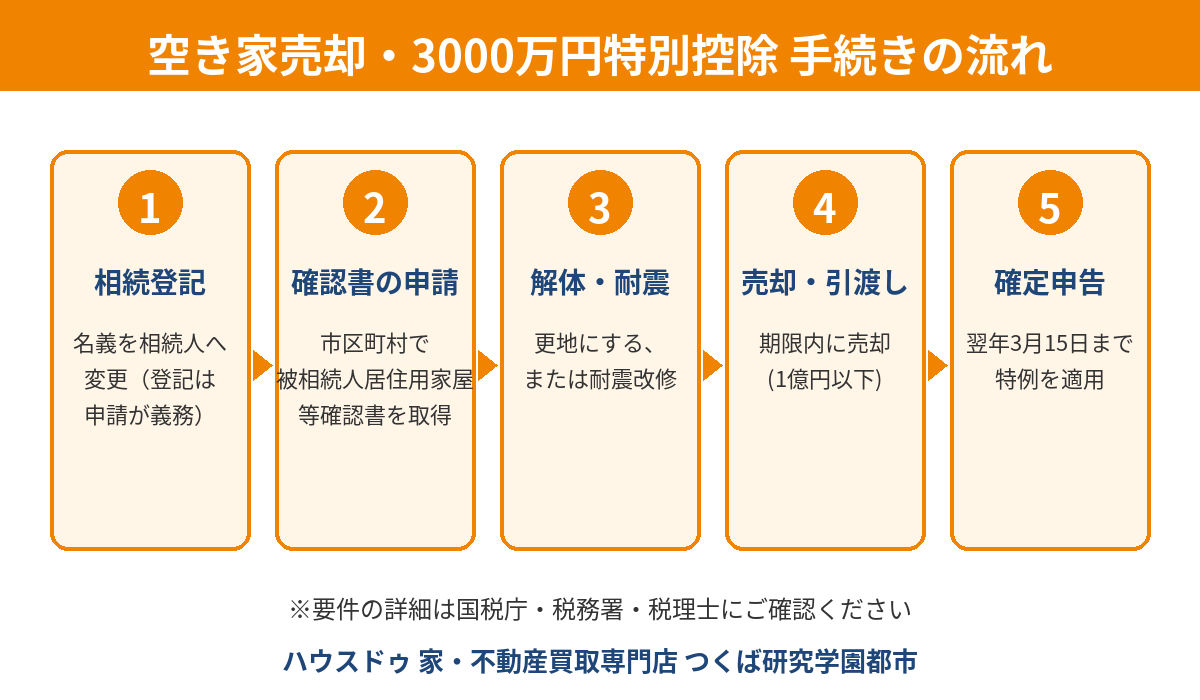
- 相続登記を行い、家屋と敷地の名義を相続人へ変更する(相続登記の申請は令和6年4月から義務化されています)
- 家屋の所在地の市区町村に「被相続人居住用家屋等確認書」を申請し、交付を受ける
- 家屋を解体する、または耐震基準に適合させる
- 期限内に売却契約・引渡しを行う
- 売却した年の翌年に確定申告を行い、必要書類を添付して提出する
確定申告で用意する主な書類
| 書類 | 取得先・入手先 | ポイント |
|---|---|---|
| 被相続人居住用家屋等確認書 | 家屋所在地の市区町村 | 申請から交付まで日数がかかることがあります。売却が決まったら早めに申請を |
| 売買契約書の写し | お手元(不動産会社) | 譲渡価額が1億円以下であることなどの確認に使います |
| 登記事項証明書 | 法務局 | 相続登記後の家屋・敷地の内容を確認します |
| 取り壊しを証明する書類 | 解体業者・法務局など | 解体した場合に添付。建物滅失登記の手続きは建物滅失証明書・滅失登記の解説が参考になります |
| 耐震基準への適合を証明する書類 | 建築士・指定確認検査機関など | 耐震リフォームをして売る場合に添付します |
| 譲渡所得の内訳書 | 税務署・国税庁サイト | 確定申告書に付けて提出します |
確認書の申請時には、被相続人が住んでいた事実や、相続後に使っていない事実を示す資料(住民票の除票、電気・水道の使用状況など)を求められることがあります。必要書類は市区町村によって異なるため、事前に窓口へ確認しておくと安心です。
期限の考え方|3年後の年末・令和9年末・翌年2月15日
この特例で最も注意したいのが期限です。売却期限には「相続開始から3年を経過する日の属する年の12月31日」と「特例そのものの適用期限(令和9年12月31日)」の2つがあり、どちらか早いほうが実質的なタイムリミットになります。
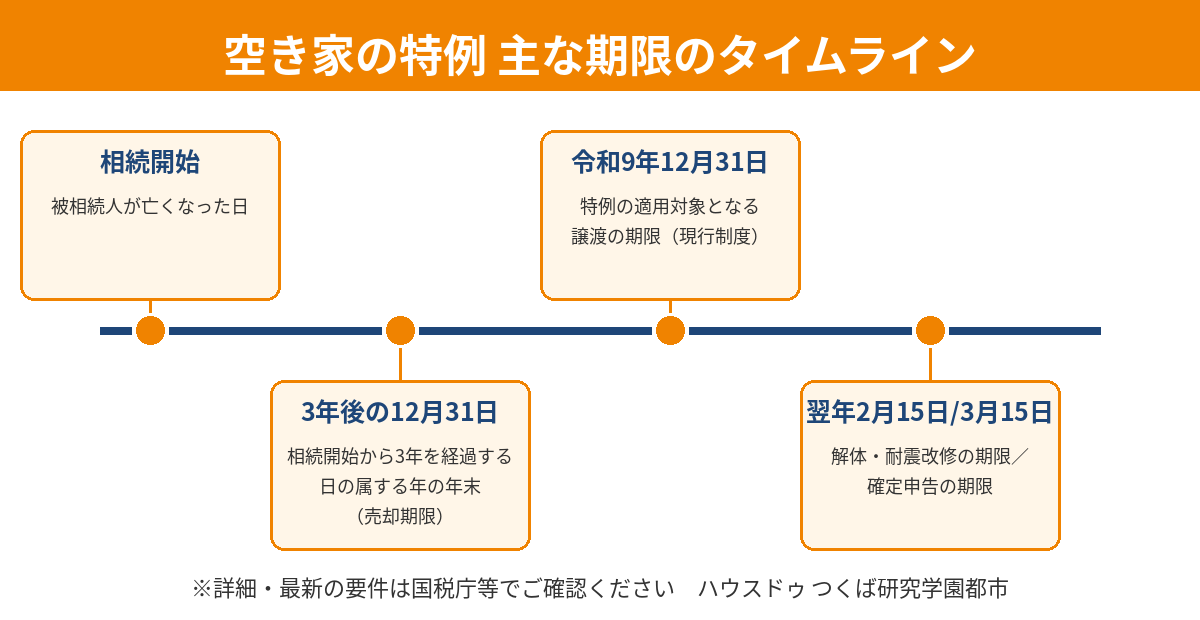
たとえば令和7年(2025年)4月に相続が開始した場合、3年後は令和10年(2028年)4月で、その年の年末は令和10年12月31日です。しかし特例の適用期限は令和9年12月31日までのため、令和9年12月31日までに売却を完了させる必要があります。解体や耐震改修は譲渡の翌年2月15日までに行えば足りますが、確定申告は翌年3月15日が期限です。
空き家売却の税額シミュレーション|特例あり・なしの差(目安)
特例の効果をイメージしていただくため、次の仮の条件で試算しました。実際の税額は取得費の資料の有無や費用の内訳で大きく変わるため、あくまで説明用の目安です。
| 項目 | 金額(仮定) |
|---|---|
| 売却価格(譲渡価額) | 4,000万円 |
| 取得費(不明のため概算取得費5%) | 200万円 |
| 譲渡費用(解体費150万円+仲介手数料等140万円) | 290万円 |
| 譲渡所得(4,000−200−290) | 3,510万円 |
| 特例なしの税額(20.315%) | 約713万円 |
| 特例あり:3,000万円を控除した課税譲渡所得 | 510万円 |
| 特例ありの税額(20.315%) | 約104万円 |
| 差額(節税効果の目安) | 約609万円 |
税率20.315%は、所有期間5年超の長期譲渡所得にかかる所得税15%・復興特別所得税0.315%・住民税5%の合計です。相続で取得した不動産は、被相続人の取得時期を引き継ぐため、多くの場合この長期の税率が適用されます。なお、相続税を支払った場合の「取得費加算の特例」とは同じ譲渡で重複して使えず、どちらが有利かを比較する必要があります。
空き家を解体して売る?現況のまま売る?仲介と買取の比較
相続した空き家は、解体して更地で売る方法と、建物を残したまま売る方法があります。特例を使う場合でも、それぞれにメリットと注意点があります。
| 解体して更地で仲介 | 現況のまま仲介 | 現況のまま買取 | |
|---|---|---|---|
| 解体費の負担 | 売主が負担(譲渡費用に算入可) | 不要(買主が解体・耐震を行う場合あり) | 不要 |
| 売却までの期間 | 解体+買主探しで長くなりやすい | 買主が見つかるまで時間がかかる場合あり | 買取条件が合えば比較的スピーディ |
| 特例の適用 | 要件を満たせば対象 | 耐震基準に適合させる、または買主が翌年2月15日までに耐震・解体を行うことが必要 | 要件を満たせば対象(買主側の対応も要確認) |
| 固定資産税 | 更地になると住宅用地の軽減が外れる | 建物があれば軽減が続く(管理状況による) | 売却後は買主の負担 |
| 向くケース | 土地として売りたい・買主を広く探したい | 建物の状態が良く、価格を重視したい | 早く手放したい・遠方で管理が難しい |
当店は不動産買取専門店のため、解体・残置物の扱い、特例の使い方まで含めたご相談が可能です(買取の可否・条件は物件ごとに異なります)。買取と仲介の違いは不動産買取のメリットの解説ページ、仲介手数料の仕組みは仲介手数料のページで詳しくご紹介しています。
取り壊す前に確認したい注意点|固定資産税・相続登記・空家法
- 固定資産税の住宅用地特例:建物を取り壊して更地にすると、毎年1月1日時点の状況で判定されるため、翌年から土地の固定資産税が上がる場合があります。解体の時期は売却のスケジュールと合わせて決めましょう
- 相続登記の義務化:令和6年4月1日から、不動産を相続したことを知った日から3年以内の相続登記が義務になりました。売却の前提として名義を整えておく必要があります
- 管理不全空家・特定空家:空家法の改正(令和5年12月施行)により、放置された空き家は勧告を受けると固定資産税の軽減が外れるおそれがあります。売却や解体の判断を先送りにしすぎないことが大切です
- 建物滅失登記:解体したら、1か月以内に建物滅失登記を申請する必要があります。解体業者に手続きの流れを確認しておきましょう
つくば市で相続した空き家の売却|地域の実情と当店の強み
つくば市は、つくばエクスプレス沿線の研究学園・みどりの・万博記念公園エリアから、谷田部・大穂・筑波地区まで、エリアごとに土地の需要や価格の動きが異なります。同じ空き家でも、「建物を活かして売るのか」「更地にして売るのか」で最適な方法が変わるため、地域の実情を踏まえた判断が欠かせません。
ハウスドゥ 家・不動産買取専門店 つくば研究学園都市は、元プロ野球選手の古田敦也さんがイメージキャラクターを務める全国ブランド「ハウスドゥ」の店舗として、つくば市周辺の不動産の査定・買取・売却をお手伝いしています。相続した空き家の売却では、税務の個別判断は税理士・税務署にご確認いただきつつ、売却の進め方・解体のタイミング・必要書類の段取りをご一緒に整理します。まずはつくば市の不動産売却・買取のトップページから、無料査定をご利用ください。
7. よくある質問(FAQ)
Q1. 解体費用は控除対象になりますか?
A. 解体費用自体は控除対象ではありませんが、譲渡所得から差し引かれる譲渡費用に含めることで課税所得を減らせます。
Q2. 相続開始から3年目年末を過ぎた場合は?
A. 特例適用外となるため、更地売却でも3,000万円控除は受けられません。早めの実行をおすすめします。
Q3. 土地のみを売却する場合も対象ですか?
A. 建物を取り壊して更地にしてから売る場合は、他の要件を満たせば対象になり得ます。一方、もともと建物がない土地(更地)を相続して売る場合は、この特例の対象外です。
空き家売却での節税対策は「タイミング」がカギ。取り壊し時期を逃すと大きな損失につながります。売却前の解体・控除申請は、ぜひ ハウスドゥ 家・不動産買取専門店 つくば研究学園都市 にご相談を!
Q4. この特例には適用期限がありますか?
A. はい。この特例(被相続人の居住用財産を売ったときの3,000万円特別控除)には適用期限が定められており、これまで法改正により延長が重ねられてきました。制度内容や期限は変更されることがあるため、最新の情報は国税庁のウェブサイトまたは当店にご確認ください。
Q5. マイホームを売ったときの3,000万円特別控除と併用できますか?
A. 名称は似ていますが別の制度のため、要件を満たせばそれぞれ利用できる場合があります。ただし同じ譲渡について重複して両方を使うことはできません。適用可否は個別の状況によって異なるため、税理士・税務署にご確認のうえ進めることをおすすめします。
Q6. 確定申告に必要な書類は何ですか?
A. 主な必要書類は、譲渡所得の内訳書、売買契約書の写し、被相続人居住用家屋等確認書(市区町村役場で取得)、登記事項証明書、耐震基準に適合することを証明する書類または取り壊し証明書です。確認書の発行は申請の受付から数週間かかることもあるため、売却が決まったら早めに市区町村へ申請しておくと安心です。
Q7. 相続人が3人以上いる場合、控除額はいくらになりますか?
A. 令和6年1月1日以後の譲渡では、家屋と敷地を取得した相続人が3人以上の場合は1人あたり2,000万円、2人以下の場合は1人あたり3,000万円が控除の上限です。適用の可否は個別の状況で異なるため、税務署や税理士にご確認ください。
Q8. 売却する前に、必ず解体しなければいけませんか?
A. いいえ、必須ではありません。耐震基準に適合した状態で売却する方法のほか、譲渡後に買主が翌年2月15日までに耐震改修または取り壊しを行う場合も対象になります。どの方法が使えるかは、物件の状態と契約内容で変わります。
Q9. 被相続人が老人ホームに入所していた場合も対象になりますか?
A. 要介護認定等を受けて老人ホームなどに入所し、入所の直前まで被相続人が居住していたこと、入所後に事業・貸付け・他人の居住に使われていないことなど、一定の要件を満たせば対象となる場合があります。確認書の申請時に市区町村へご相談ください。
Q10. 3,000万円特別控除と取得費加算の特例は、どちらを使うべきですか?
A. 同じ譲渡について両方を使うことはできず、どちらかを選ぶことになります。売却価格や取得費、相続税の納付額によって有利なほうが変わるため、税理士に試算を依頼するのが確実です。
▶ 無料相談はこちら:無料査定はこちら
▶ お電話:0120-565-072
つくば市周辺での不動産売却・査定を検討されている方は、当店の売却査定実績とお客様の声もぜひご参考にしてください。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


