
結論:住宅ローンが残っていても、家は売れます。ポイントは「売却代金でローン残債を完済し、抵当権を抹消できるか」です。つくば市で住宅ローン中の家の売却をお考えの方に向けて、売れる条件・流れ・費用・税金・オーバーローンの対処法まで、初めての方にも分かるように整理しました。
ローン中の家を売ることはできる?まず知っておきたい基本
「ローンが残っている家なんて売れない」と思われがちですが、実際には住宅ローン返済中の売却はごく一般的です。住宅ローンを借りると、家と土地には金融機関の抵当権が設定されます。抵当権が付いたままでは買主が安心して購入できないため、売却時には抵当権を外す(抹消する)必要があります。
抵当権とは?売却に必要な理由
抵当権とは、ローンが返せなくなったときに金融機関が家を売却してお金を回収できる権利のことです。この権利が登記簿に残っていると、買主は将来その家を失うリスクを負います。そのため、売買の決済と同時にローンを完済し、抵当権抹消登記を行うのが原則です。
ローン中でも売れる条件は「完済できるか」
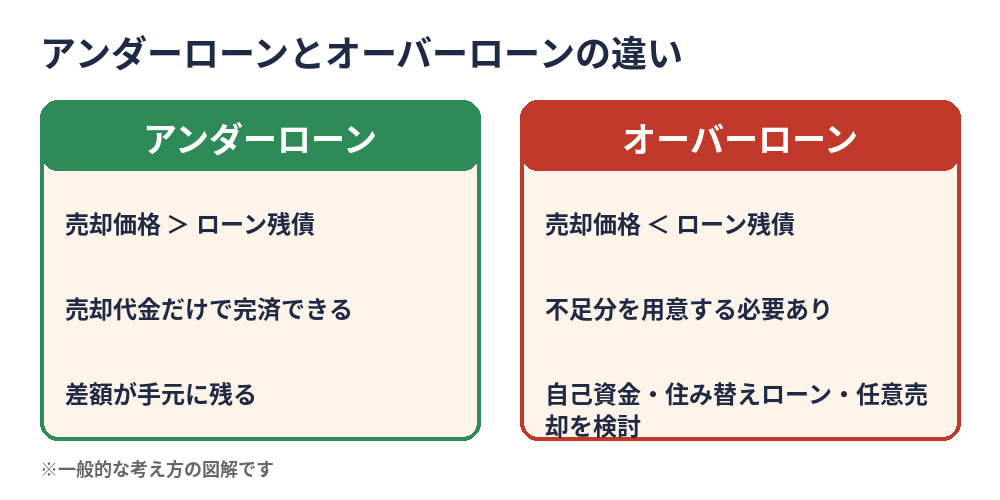
条件はシンプルで、売却価格から諸費用を引いた金額が、ローン残債以上になるかどうかです。足りる場合は「アンダーローン」、足りない場合は「オーバーローン」と呼びます。まずはご自身がどちらに当たるのかを確認しましょう。
アンダーローンとオーバーローンの違いと確認方法
アンダーローン:売却代金で完済できるケース
売却価格がローン残債を上回る状態です。売却代金で残債を返済してもお金が残るため、手元資金を新居の頭金や引っ越し費用に回せます。築年数が浅い物件や、つくば市内で需要の高いエリアの物件などで、比較的多く見られるパターンです。
オーバーローン:売却代金では完済できないケース
売却価格がローン残債を下回る状態です。不足分は自己資金などで用意しなければ、抵当権を外せず、原則として売却できません。ただし、住み替えローンや任意売却といった選択肢があるため、あきらめる必要はありません(後述します)。
残債と家の価値を調べる手順
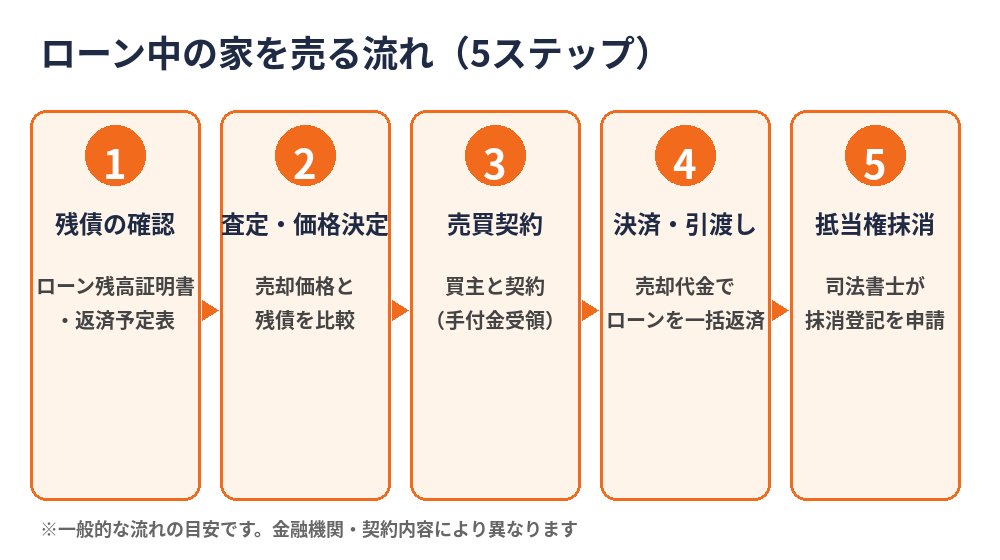
確認の手順は次のとおりです。まず、金融機関から届く返済予定表やローン残高証明書で、現時点の残債を確認します。次に、不動産会社に査定を依頼して、売却できそうな価格の目安を把握します。この2つを並べて比較すれば、アンダーローンかオーバーローンかが分かります。
ローン中の家を売る流れ(5ステップ)
ステップ1:ローン残債を確認する
借入先の金融機関から届く返済予定表、またはマイページで残債を確認します。全額繰り上げ返済の手続きに必要な日数や、手数料の有無もこのタイミングで問い合わせておくと安心です。
ステップ2:不動産会社に査定を依頼する
査定には、物件を見ずに周辺の取引事例などから算出する机上査定と、実際に訪問して確認する訪問査定があります。ローン中の売却では、残債との差額を正確に見たいので、訪問査定で精度の高い価格を出してもらうのがおすすめです。
ステップ3:売却方法と価格を決め、媒介契約・売り出し
仲介で市場に売り出すか、不動産会社に直接買い取ってもらうかを選びます。仲介では不動産会社と媒介契約を結び、販売活動を行います。売出価格は残債と諸費用を踏まえて決めましょう。
ステップ4:売買契約・決済・引渡し
買主が決まれば売買契約を結び、手付金を受け取ります。その後、決済日に残代金を受領し、同日にその資金でローンを一括返済します。通常、契約から決済・引渡しまでは1か月前後が目安です。
ステップ5:抵当権抹消登記を行う
ローンを完済したら、司法書士が抵当権抹消登記を申請します。決済当日に金融機関・買主・司法書士・不動産会社が同席して進めるのが一般的です。
売却時にかかる費用の目安と手元に残るお金のシミュレーション
主な費用の内訳
ローン中の売却で必要になる主な費用は次のとおりです。仲介手数料(売買価格が400万円を超える場合の上限は「売買価格×3%+6万円+消費税」)、抵当権抹消の登録免許税(不動産1個につき1,000円)と司法書士報酬、売買契約書の印紙税、金融機関によっては繰り上げ返済手数料、引っ越し費用などです。
手残りの計算例(あくまで仮の例)
たとえば、3,000万円で売却でき、ローン残債が2,500万円だったとします(仮の数字です)。仲介手数料の上限は3,000万円×3%+6万円=96万円に消費税を加えた105.6万円、そのほか印紙税や抹消費用などを合わせて数万円とすると、手元に残る金額は約390万円前後と試算できます。実際の金額は物件や条件で変わりますので、個別の見積もりでご確認ください。
買取なら仲介手数料がかからない場合も
不動産会社による直接買取では、仲介手数料が不要となるケースがあります。ただし買取価格は、市場で売る仲介の価格より低くなる傾向があります。スピードと価格のどちらを優先するかで選びましょう。
売却の税金:3,000万円特別控除などの特例
譲渡所得とは
売却で利益が出たときは、譲渡所得として課税されます。課税額は「売却価格-(取得費+譲渡費用)」をもとに計算します。所有期間が5年を超える長期譲渡所得の税率は、所得税・復興特別所得税・住民税を合わせて20.315%です。住民税の計算は譲渡所得の住民税も参考になります。
マイホームの3,000万円特別控除
住んでいた家(居住用財産)を売る場合、一定の要件を満たせば譲渡所得から最大3,000万円まで控除できる特例があります。売却益が3,000万円以内なら、税金がかからない場合もあります。適用には要件があるため、事前の確認が重要です。
売却損が出た場合の特例
ローン中の家を購入時より安く売る場合、一定の要件を満たすと「居住用財産の譲渡損失の損益通算・繰越控除」を使える場合があります。要件が細かいため、税理士や税務署にご相談ください。
オーバーローンの場合の対処法
自己資金で不足分を補う
もっとも基本的な方法です。預貯金などで不足分を用意して完済します。現金で用意できる金額によって、売却可能な価格の下限が決まります。
住み替えローン(買い替えローン)を使う
売却と購入を同時に進める場合、不足分を新居のローンに上乗せできる商品があります。審査が厳しい傾向があるため、詳しくは住み替えローンとは?仕組み・審査・金利・デメリットで解説しています。買い替え全般は不動産の買い替えとは?流れ・タイミング・住宅ローンの注意点をご覧ください。
任意売却という選択肢
売却しても完済できず、返済が難しい場合には、金融機関の同意を得て市場価格で売却する任意売却があります。競売より高く売れる可能性があるとされています。仕組みの違いは不動産の競売とは?仕組み・流れ・期間と競売を回避する任意売却で詳しくまとめています。
ローン中の家を売るときの注意点
住宅ローン控除は売却年の扱いに注意
売却すると住宅ローン控除は受けられなくなります。控除終了後のタイミングについては住宅ローン控除が終わったら売却すべき?判断基準・税金・住み替えの注意点もあわせてご確認ください。
全額繰り上げ返済の手続きは早めに確認
金融機関によって、全額繰り上げ返済には事前の申し込みや期限があります。決済日から逆算して、早めに借入先へ連絡しましょう。
離婚・共有名義・ペアローンの場合
夫婦で名義やローンが分かれていると、売却時には全員の同意と手続きが必要です。詳しくは住宅ローンが残る家の離婚|財産分与・名義変更・連帯保証人までを参考にしてください。
売却時期の考え方
築年数が10年前後になると、残債と売却価格のバランスや税金面の判断が変わります。マンションを10年住んで売る|税金・残債・売り時の判断ポイントも参考にしてください。
売却前に準備しておきたい必要書類・資金計画・住み替えの進め方
ローン中の売却では、スムーズに進めるために書類と資金計画を早めに整えておくことが大切です。ここでは、必要書類、住み替えのパターン、査定の取り方、売却以外の選択肢をまとめます。
売却に必要な書類一覧
一般的に、次のような書類を準備します。
- 登記済権利証または登記識別情報(所有者であることを示す書類)
- ローンの返済予定表・ローン残高証明書
- 固定資産税・都市計画税の納税通知書
- 本人確認書類・実印・印鑑証明書
- 購入時の売買契約書や重要事項説明書、間取り図、建築関係の書類
抵当権抹消の登記には、金融機関から受け取る書類も必要になります。内容は借入先や物件によって異なるため、司法書士や不動産会社に確認しながら進めましょう。
買い先行と売り先行:住み替えの2つのパターン
住み替えでは、新居を先に買う「買い先行」と、今の家を先に売る「売り先行」があります。買い先行は納得のいく物件を探しやすい反面、売却が決まるまで二重ローンの負担が発生するリスクがあります。売り先行は資金計画を立てやすい一方で、新居が決まるまでの仮住まいが必要になる場合があります。自分の資金計画に合った方法を選択することが重要です。
複数の不動産会社に査定を依頼して相場を調べる
売却価格の相場を知るには、複数の不動産会社に査定を依頼するのが基本です。査定価格だけでなく、査定の根拠や販売の提案内容、対応の丁寧さ、これまでの実績も比較しましょう。価格を提示してもらうときは、仲介の場合と買取の場合を両方聞くと、検討しやすくなります。
売却以外の選択肢:賃貸に出す・リースバック
すぐに売らず、賃貸に出して家賃でローンを返す方法もあります。ただし、住宅ローンは本来、自分が住むための融資です。賃貸に出す場合は、事前に金融機関への相談が必要になることがあります。また、売却後も同じ家に住み続けられるリースバックという方法もあり、資金をつくりたい場合の選択肢になります。相続した不動産にローンの担保が残っている場合なども、まず調査して状況を整理しましょう。
つくば市でローン中の家を売るなら
つくば市の地域性と売却の考え方
つくば市は、つくばエクスプレス沿線の研究学園・みどりの・つくば駅周辺を中心に、住宅需要が根強いエリアです。一方で、同じ市内でも駅からの距離や学区、土地の形状によって売れ方が変わります。ローン中の売却では、地元の取引事例に詳しい不動産会社の査定が欠かせません。
仲介と買取、どちらを選ぶべきか
時間をかけて高く売りたい方は仲介、早く確実に現金化したい・近所に知られたくない・残債の整理を急ぎたい方は買取が向いています。両方の見込みを比べられるよう、査定の際は仲介価格と買取価格の両方を聞くことをおすすめします。
ハウスドゥ 家・不動産買取専門店 筑波研究学園都市の強み
ハウスドゥは古田敦也さんのイメージキャラクターでもおなじみのブランドです。筑波研究学園都市店は買取専門店として、買取のご相談から仲介まで地域に密着してサポートします。ローン中の物件でも、残債の確認から一緒に整理しますので、まずはお気軽にご相談ください。
ローン中の家の売却でよくある質問(FAQ)
ローンが残っている家は売れますか?
売れます。売却代金や自己資金で残債を完済し、抵当権を抹消できれば売却できます。多くの場合、売買の決済日に売却代金から金融機関へ一括返済し、同日に抵当権抹消の手続きを進めます。
ローン残債より安くしか売れない(オーバーローン)場合はどうなりますか?
不足分を自己資金や預貯金で補うのが基本です。難しい場合は、住み替えローン(買い替えローン)の利用や、金融機関の同意を得て売却する任意売却などの選択肢があります。まず残債と査定額の差を正確に把握することが出発点です。
売却を決めたら、まず何から始めればよいですか?
ローン残高証明書や返済予定表で現在の残債を確認し、不動産会社に査定を依頼します。残債と査定額を並べれば、アンダーローンかオーバーローンかが分かります。
住宅ローンの途中で家を売ると、団体信用生命保険はどうなりますか?
売却代金でローンを完済すると契約は終了し、団信も終了します。完済後に新しいローンを組む場合は、あらためて新しい団信への加入や審査が必要です。
繰り上げ返済手数料はかかりますか?
金融機関やローンの種類によって異なり、無料のものから手数料がかかるものまであります。全額繰り上げ返済の条件や手続きの締切日も含め、事前に借入先へ確認してください。
ローン中の家を売ると税金はかかりますか?
売却益(譲渡所得)が出た場合に課税されます。マイホーム(居住用財産)の売却には3,000万円の特別控除などの特例があり、適用できれば税負担が小さくなる場合があります。損失が出た場合の扱いは条件があるため、税務署や税理士にご確認ください。
住宅ローンの滞納が続いている場合でも売れますか?
売却は可能な場合がありますが、滞納が続くと競売の手続きが進むおそれがあります。早めの相談が重要で、状況によっては任意売却が選択肢になります。
つくば市でローン中の家を売るなら、買取と仲介どちらがよいですか?
時間をかけて高く売りたいなら仲介、早く確実に現金化したい・近所に知られたくないなら買取が向いています。ハウスドゥ 家・不動産買取専門店 筑波研究学園都市では、買取の相談も承っています。
まとめ:残債を把握して、早めに相談を
ローン中でも、売却代金でローンを完済して抵当権を抹消できれば家は売れます。まず残債と査定額を比べ、アンダーローンかオーバーローンかを確認することが第一歩です。つくば市での売却は、ハウスドゥ 家・不動産買取専門店 筑波研究学園都市(電話 0120-565-072/お問い合わせフォーム)までお気軽にご相談ください。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


