
マイホームを売るときに、税金を大きく減らせる制度が「マイホーム特例」です。結論から言うと、住んでいた家を売る場合は譲渡益から最大3,000万円を差し引ける「3,000万円特別控除」を軸に、所有期間が10年を超える場合は税率が下がる「10年超所有軽減税率」を重ねて使えます。この記事では、つくば市で自宅の売却を考えている方向けに、3つの特例の違い・使い分け・計算例・確定申告の流れまでをわかりやすく整理します。
つくば研究学園都市エリアは、TX(つくばエクスプレス)沿線を中心に新築から10年以上たった住宅が増えており、「買ったときより高く売れそう」「住み替えで税金はどうなる?」というご相談が増えています。売却を決める前に特例の仕組みを知っておくだけで、手元に残るお金が大きく変わることがあります。
・マイホーム特例の中心は「3,000万円特別控除」と「10年超所有軽減税率」
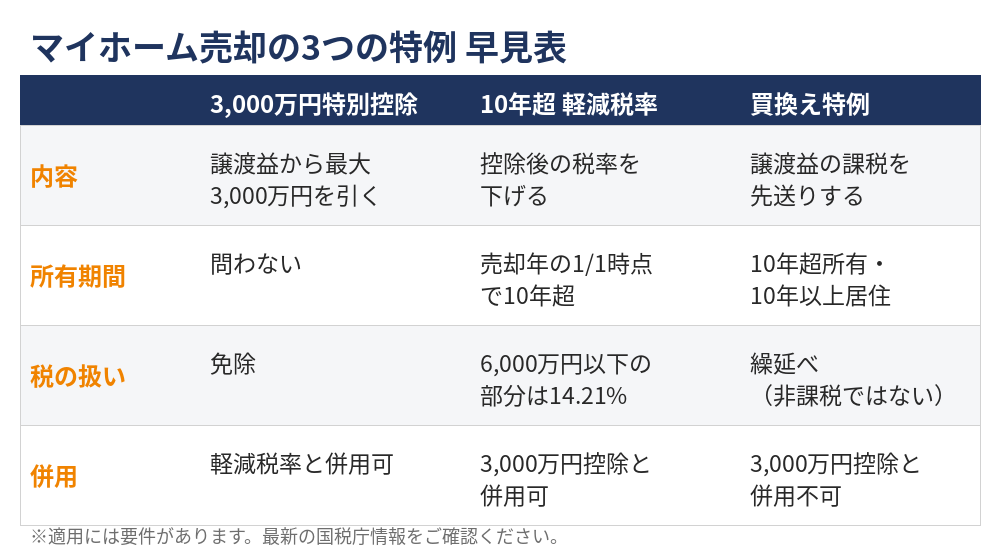
・両者は併用できるが、「買換え特例」は3,000万円控除と併用できない
・税額が0円でも、特例を使うには確定申告が必須
マイホーム特例とは?3つの制度をまず整理
マイホーム特例は法律上の名称ではなく、居住用財産(自分が住んでいた家とその敷地)を売却したときに使える税制優遇をまとめた呼び方です。一般に次の3つを指します。
① 3,000万円特別控除
譲渡益(売却価格から取得費と譲渡費用を引いた利益)から、最大3,000万円を差し引ける制度です。所有期間の長さは問われません。多くの方は、この特例だけで税金が0円になります。
② 10年超所有軽減税率の特例
売却した年の1月1日時点で所有期間が10年を超える居住用財産が対象で、課税譲渡所得のうち6,000万円以下の部分の税率が下がります。通常の長期譲渡所得は20.315%(所得税15.315%+住民税5%)ですが、この特例では14.21%(所得税10.21%+住民税4%)です。6,000万円を超える部分は通常どおり20.315%になります。
③ 買換え特例(特定のマイホームを買い換えたとき)
10年以上住んだ自宅を売って新しい家に買い換えるとき、譲渡益への課税を先送りできる制度です。税金がなくなるわけではなく、将来新居を売ったときにまとめて課税される「繰延べ」である点に注意が必要です。売却価格や買い換える家の面積などにも条件があります。
3,000万円特別控除の適用要件
3,000万円特別控除は、次のような要件を満たす必要があります。
- 自分が住んでいた家屋、または家屋を取り壊した後の敷地の売却であること
- 住まなくなった日から3年を経過する日の属する年の12月31日までに売ること
- 売主と買主が、配偶者・親子・生計を一にする親族・同族会社などの特別な関係でないこと
- 前年・前々年に、この特例や買換え特例、譲渡損失の特例などを受けていないこと
- 売却益を出すための貸付や事業用になっていないこと(セカンドハウスや賃貸中の家は対象外)
家を取り壊して土地だけ売る場合の注意点
古い家を解体して更地で売る場合は、「解体後1年以内に売買契約を結ぶ」「解体後に駐車場などに貸していない」といった追加の条件があります。解体の順番を間違えると特例が使えなくなるため、解体の前に必ず確認しましょう。
10年超所有軽減税率の特例の適用要件
居住用財産の軽減税率(10年超所有軽減税率の特例)は、3,000万円特別控除と併用できるのが大きな特徴です。主な要件は次のとおりです。
- 売却した年の1月1日時点で、所有期間が10年を超えていること(居住期間は問いません)
- 自分が住んでいた家屋、またはその敷地であること
- 前年・前々年に、買換え特例や譲渡損失の特例などを受けていないこと
- 親族など特別な関係の人への売却でないこと
「売却した日」ではなく「売却した年の1月1日」で所有期間を判断する点がつまずきやすいところです。たとえば2016年6月に取得した家は、2026年に売ると、2026年1月1日時点で所有期間が9年7か月のため対象外です。一方、2015年12月31日以前に取得していれば、2026年1月1日時点で10年超となります。
【計算例】3,000万円控除と軽減税率を併用した税額
仮の数字で、税額がどう変わるかを見てみましょう。売却価格が5,500万円、取得費と譲渡費用の合計が1,000万円、譲渡益が4,500万円のケースです。
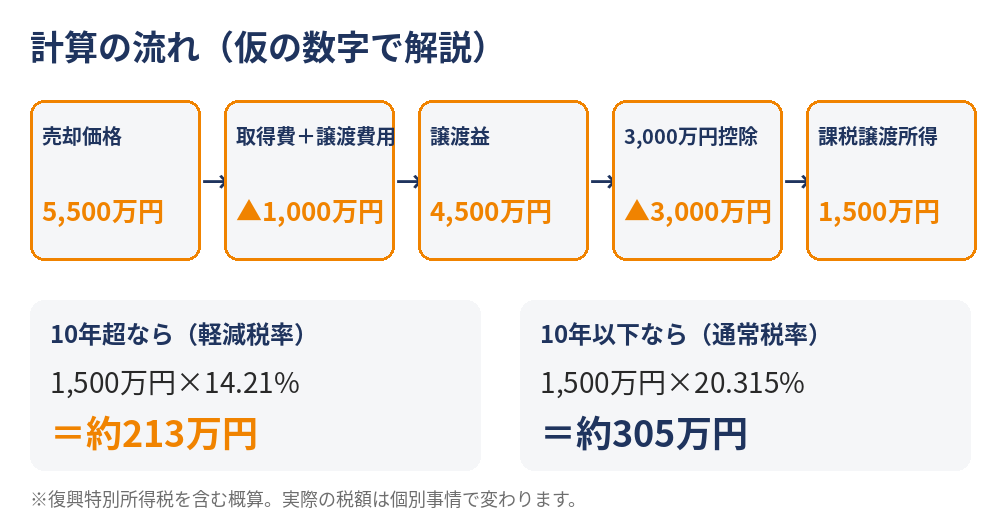
譲渡益4,500万円から3,000万円を引くと、課税譲渡所得は1,500万円です。所有期間が10年を超えていれば、1,500万円×14.21%で約213万円。10年以下の場合は、1,500万円×20.315%で約305万円になります。同じ売却でも、所有期間の違いで約90万円の差が出る計算です。
この例は復興特別所得税を含む概算で、実際の金額は取得費・譲渡費用の内訳によって変わります。取得費が不明な場合は、売却価格の5%を取得費とみなすルールもありますが、不利になりやすいため、売買契約書や領収書は大切に保管してください。
買換え特例の注意点|3,000万円控除とは併用できない
買換え特例は「課税の繰延べ」、3,000万円特別控除は「課税の免除」です。両者は併用できないため、どちらかを選びます。譲渡益が3,000万円以内に収まるなら、3,000万円特別控除を使うほうが、将来の課税を残さずに済むことが多いです。
一方、譲渡益が大きく、住み替え先でも長く暮らす予定がある場合は、買換え特例が向くこともあります。ただし、買い換える家の面積や、売却価格が1億円以下であることなど条件が細かく、判断が難しい制度です。迷うときは、売却前に税務署や税理士へ確認することをおすすめします。
マイホーム売却で損が出たときの特例
住宅ローンが残っている家を売って損失が出た場合、一定の要件を満たせば、その損失を他の所得と相殺(損益通算)したり、翌年以降に繰り越したりできる特例があります。買換え時の特例と、ローン残高がある場合の特例があり、期限や条件が年度ごとの税制改正で変わることがあるため、最新の国税庁情報で確認してください。
特例が使えないケースと落とし穴
- 空き家のまま長期間放置した場合:住まなくなってから3年を経過する年の12月31日を過ぎると、3,000万円特別控除は使えません。
- 賃貸に出していた期間がある場合:貸していた期間の扱いに制限があり、要件を満たさないことがあります。賃貸併用住宅は自分が住んでいた部分だけが対象です。
- 親子間・夫婦間の売買:特別な関係の人への売却は対象外です。
- 相続した家:被相続人が住んでいた家には、別途「空き家の3,000万円特別控除」があります。詳しくはつくば市の相続空き家は3,000万円控除で売却をご覧ください。
マンションを売る場合のマイホーム特例
マンション(区分所有)でも、居住用であれば3,000万円特別控除と10年超所有軽減税率を使えます。10年超かどうかは建物ではなく、所有していた期間で判断します。マンションの税金や計算の考え方は、マンション売却でかかる税金は?譲渡所得税の計算方法・3,000万円控除を解説で詳しく説明しています。
所得税・住民税の手続きと期限の整理
マイホームの売却代金を受け取ったら、まず所得税の申告期限を確認しましょう。譲渡所得は他の所得と分けて計算する「分離課税」で、一定の要件を満たす場合に特例が使えます。手続きの方法は、確定申告書に譲渡所得の内訳書を添付する形です。期限は売却した翌年の3月中旬までなので、引き渡しが年末に近いほど準備期間が短くなる点に注意してください。
引き渡し・入居のタイミングと利用状況
「自分が住んでいた」かどうかは、実際に居住していた事実で判断されます。住まなくなった後に賃貸や事業に利用していた場合は、特例の対象にならないことがあります。買主が入居する前でも、売主が居住をやめた日が基準になります。
法人・親族への売却と生計が同じ家族
売却先が同族会社などの法人、あるいは配偶者・親族・生計を一にする家族の場合は、特例が使えない対象になるのが原則です。売却代金が適正な市場価格でも同じ扱いになるため、売買の前に確認し、一定の対策として第三者への売却を検討しましょう。
確定申告の流れと必要書類
特例を使う場合、売却した翌年の2月中旬〜3月中旬の確定申告期間に、必ず申告が必要です。税額が0円になる場合でも同じです。申告をしないと特例が適用されず、後から追徴課税を受けるおそれもあります。
主な必要書類
- 譲渡所得の内訳書(確定申告書付表兼計算明細書)
- 売買契約書の写し
- 取得時の売買契約書や領収書(取得費の根拠)
- 登記事項証明書
- 住民票の写し(住所の移り変わりが確認できるもの)
申告書の書き方や、申告が不要になるケースは不動産売却の確定申告|譲渡所得が出たら必要?で解説しています。住民税の納付時期は譲渡所得の住民税とは?が参考になります。
税金を抑えるために売却前にやっておきたいこと
- 所有期間と、住まなくなった日を確認する(10年超かどうか、3年ルールに間に合うか)
- 取得時の契約書・領収書・リフォームの請求書など、取得費の資料をそろえる
- 仲介手数料・測量費・解体費など、譲渡費用になる支出を整理する
- 引っ越しや解体のタイミングを、特例の期限に合わせて決める
- 買取と仲介のどちらで売るかを、手取り額と期間で比較する
税金全般の考え方や、他に使える節税のポイントは、不動産売却の節税対策と不動産売却の税金はいくら?にまとめています。
つくば市で自宅を売るなら|ハウスドゥ つくば研究学園都市にご相談ください
不動産買取専門店 ハウスドゥ つくば研究学園都市では、つくば市を中心とした自宅・マンション・土地の買取と売却のご相談をお受けしています。マイホーム特例が使えるかどうかは、住んでいた期間・所有期間・売却先などで変わります。税金の最終的な判断は税務署や税理士にご確認いただく必要がありますが、売却の段取りと、買取・仲介それぞれの手取り額の目安についてはお気軽にご相談ください。
無料で売却相談・査定をする
お電話でも承ります:0120-565-072
マイホーム特例に関するよくある質問
Q. マイホーム特例とは何ですか?
A. 自分が住んでいた家(マイホーム)を売ったときの譲渡所得税・住民税を軽くする制度の総称です。代表的なものは「3,000万円特別控除」「10年超所有軽減税率の特例」「買換え特例」の3つで、使える組み合わせが決まっています。
Q. 3,000万円特別控除は所有期間が短くても使えますか?
A. 所有期間の長さは問われません。ただし、住まなくなった日から3年を経過する日の属する年の12月31日までに売ること、親族など特別な関係の人への売却ではないこと、前年・前々年に同様の特例を受けていないことなどの要件があります。
Q. 3,000万円控除と10年超所有軽減税率は同時に使えますか?
A. 併用できます。まず譲渡益から3,000万円を差し引き、残った課税譲渡所得に対して軽減税率が適用されます。譲渡益が3,000万円以下なら税額は0円になる場合が多く、軽減税率は出番がありません。
Q. 税金が0円になるなら確定申告は不要ですか?
A. 不要ではありません。3,000万円特別控除などの特例は、確定申告をして初めて適用されます。税額が0円でも、売却した翌年の確定申告期間(2月中旬〜3月中旬)に申告してください。
Q. 住まなくなってから何年以内に売ればよいですか?
A. 3,000万円特別控除は、住まなくなった日から3年を経過する日の属する年の12月31日までが目安です。たとえば2026年4月に引っ越した場合、2029年12月31日までに売却することになります。
Q. 買取で売った場合もマイホーム特例は使えますか?
A. 使えます。買主が不動産会社の「買取」でも、要件を満たす居住用財産であれば特例の対象です。ただし、売却先が親族や同族会社などの場合は対象外になることがあるため、事前に確認が必要です。
まとめ
マイホーム特例は、3,000万円特別控除を軸に、10年超所有軽減税率を重ねられる点がポイントです。買換え特例は3,000万円控除と併用できないため、譲渡益の大きさや住み替え計画に合わせて選びましょう。いずれも確定申告が必須で、住まなくなってからの年数や、売却先との関係など細かな要件があります。つくば市で売却をお考えの方は、売却の前に要件を確認し、必要な書類を準備しておくと安心です。
※本記事は一般的な情報提供を目的としており、個別の税務判断は税務署・税理士にご確認ください。税制は改正されることがあります。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


