
不動産を売って利益が出たとき、「所得税のほかに住民税もかかるの?」「いくら、いつ払うの?」と不安になる方は少なくありません。譲渡所得にかかる住民税は、所有期間が5年を超える長期譲渡なら税率5%、5年以下の短期譲渡なら税率9%で、売却した翌年の6月ごろに届く納税通知書で納めます。この記事では、つくば市で不動産売却・買取のご相談をお受けしているハウスドゥ 家・不動産買取専門店 筑波研究学園都市が、譲渡所得の住民税の税率・計算方法・納付時期から、3,000万円控除で住民税がかからなくなる条件、非課税世帯や国民健康保険料への影響まで、順番にわかりやすく解説します。
譲渡所得の住民税とは?結論を先にわかりやすく
住民税は「所得税とセット」でかかる
土地や建物(マンション・戸建て)を売って利益(譲渡所得)が出ると、国に納める所得税・復興特別所得税と、お住まいの都道府県・市区町村に納める住民税(道府県民税+市町村民税)の両方がかかります。住民税は所得税の確定申告の内容をもとに計算されるため、税務署に確定申告をしておけば、住民税のための申告は別に必要ありません。
税率は所有期間が5年を超えるかどうかで決まる
譲渡所得の税率は、売却した年の1月1日時点で所有期間が5年を超えているかで分かれます。長期譲渡所得は所得税15%+復興特別所得税0.315%+住民税5%で合計20.315%、短期譲渡所得は所得税30%+復興特別所得税0.63%+住民税9%で合計39.63%です。短期譲渡の詳しい判定方法は、短期譲渡所得とは?5年ルールの判定と税率・計算方法で解説しています。
この記事でわかること
譲渡所得にかかる住民税の税率と計算式、具体的な計算例、納付の時期と方法、3,000万円特別控除や10年超所有の軽減税率の使い方、住民税非課税世帯・国民健康保険料・介護保険料への影響、よくある疑問までをまとめます。
不動産売却の住民税の税率|長期は5%・短期は9%
長期譲渡所得(所有5年超)の住民税は5%
売却した年の1月1日時点で所有期間が5年を超える不動産は、長期譲渡所得として分離課税で計算します。住民税の税率は5%で、内訳は道府県民税2%・市町村民税3%です。マンション売却の住民税も、土地売却の住民税も、戸建ての売却も、この税率の考え方は同じです。
短期譲渡所得(所有5年以下)の住民税は9%
1月1日時点の所有期間が5年以下の場合は、短期譲渡所得となり、住民税の税率は9%(道府県民税3%・市町村民税6%)です。同じ利益でも、長期の約1.8倍の住民税になるため、売却時期の見極めは重要です。
税率の早見表
| 区分 | 所有期間(売却年の1月1日時点) | 所得税+復興税 | 住民税 | 合計 |
|---|---|---|---|---|
| 長期譲渡所得 | 5年超 | 15.315% | 5% | 20.315% |
| 短期譲渡所得 | 5年以下 | 30.63% | 9% | 39.63% |
| 軽減税率の特例(居住用で10年超所有・6,000万円以下の部分) | 10年超 | 10.21% | 4% | 14.21% |
※税率は2026年時点の一般的な制度に基づく目安です。個別の判定は税務署または税理士にご確認ください。
譲渡所得の住民税の計算方法|計算式と手順
基本の計算式
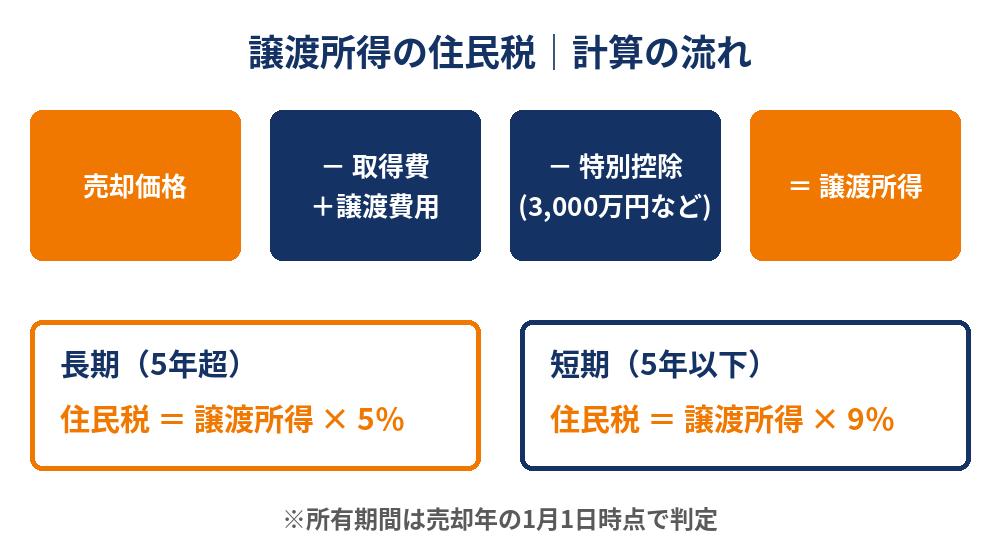
譲渡所得は次の式で求めます。
譲渡所得=売却価格-(取得費+譲渡費用)-特別控除
住民税は、この譲渡所得に税率(長期5%・短期9%)をかけて計算します。所得税と同じ譲渡所得の金額を使い、税率だけが違うと覚えておくとわかりやすいです。
取得費とは
取得費は、売る不動産を買ったときの代金や購入時の仲介手数料・登録免許税などに、建物の価値の減少分(減価償却費相当額)を差し引いた金額です。購入時の書類が見つからない場合は、売却価格の5%を取得費とみなす「概算取得費」が使えますが、実際の取得費のほうが大きいことも多いため、売買契約書や領収書はできるだけ探してください。
譲渡費用とは
譲渡費用は、売却のために直接かかった費用です。仲介手数料、売買契約書の印紙税、測量費、建物を解体して売る場合の解体費用などが含まれます。引っ越し費用や、売却と関係のない修繕費は含まれないため注意しましょう。
計算の手順(5ステップ)
- 売却価格(売買契約書の金額)を確認する
- 取得費を計算する(購入代金-建物の減価償却費相当額)
- 譲渡費用を合計する(仲介手数料・印紙税・解体費など)
- 特別控除(3,000万円控除など)が使えるかを確認する
- 残った譲渡所得に、住民税の税率(5%または9%)をかける
住民税の具体的な計算例|売却価格4,000万円のケース
前提条件
次の計算例は、仕組みを理解していただくための仮の数字です(実際の売却事例ではありません)。売却価格4,000万円、取得費2,200万円、譲渡費用(仲介手数料など)150万円で、特別控除を使わない場合を考えます。譲渡所得は、4,000万円-(2,200万円+150万円)=1,650万円です。
長期譲渡と短期譲渡の比較
| 区分 | 住民税 | 所得税+復興税 | 税金の合計 |
|---|---|---|---|
| 長期(5年超) | 1,650万円×5%=82.5万円 | 約252.7万円 | 約335.2万円 |
| 短期(5年以下) | 1,650万円×9%=148.5万円 | 約505.4万円 | 約653.9万円 |
同じ売却でも、所有期間が5年を超えているかどうかで、住民税だけで66万円の差が出ます。所得税も含めた差はさらに大きくなります。
3,000万円特別控除を使った場合
上の例で、居住用財産(マイホーム)の3,000万円特別控除を使うと、1,650万円から3,000万円を差し引くと譲渡所得はゼロ(マイナスは0円として扱います)になり、住民税もかかりません。ただし、控除を使うには確定申告が必要です。
住民税がかからない・安くなるケース
マイホームの3,000万円特別控除
自分が住んでいた家を売る場合、譲渡所得から最大3,000万円を差し引ける特例があります。この特別控除は所得税だけでなく住民税の計算にも使えます。利益が3,000万円以内なら、住民税も所得税もかからないケースが多く、マンション売却でかかる税金は?譲渡所得税の計算方法・3,000万円控除でも詳しく説明しています。
10年超所有の軽減税率の特例
居住用財産を売り、所有期間が10年を超える場合は、3,000万円控除を使ったうえで残った譲渡所得のうち6,000万円以下の部分に、軽減税率(所得税10.21%・住民税4%)が適用されます。通常の長期譲渡(住民税5%)より1%低くなります。
空き家の3,000万円特別控除(相続した空き家)
相続した空き家を、耐震基準などの要件を満たして売却した場合に、譲渡所得から3,000万円を控除できる特例があります。令和9年(2027年)12月31日までの売却が対象で、相続開始から3年を経過する日の属する年の12月31日までに売ることなど、細かな要件があります。詳細は国税庁や税務署でご確認ください。
譲渡損失が出た場合
売却価格が取得費+譲渡費用より低く、譲渡損失が出た場合は、住民税はかかりません。居住用財産の買換え等の譲渡損失があるときは、損益通算や繰越控除の特例が使える場合もあります。
住民税の納付時期と方法|翌年6月ごろに通知書が届く
売却した年ではなく「翌年度」に払う
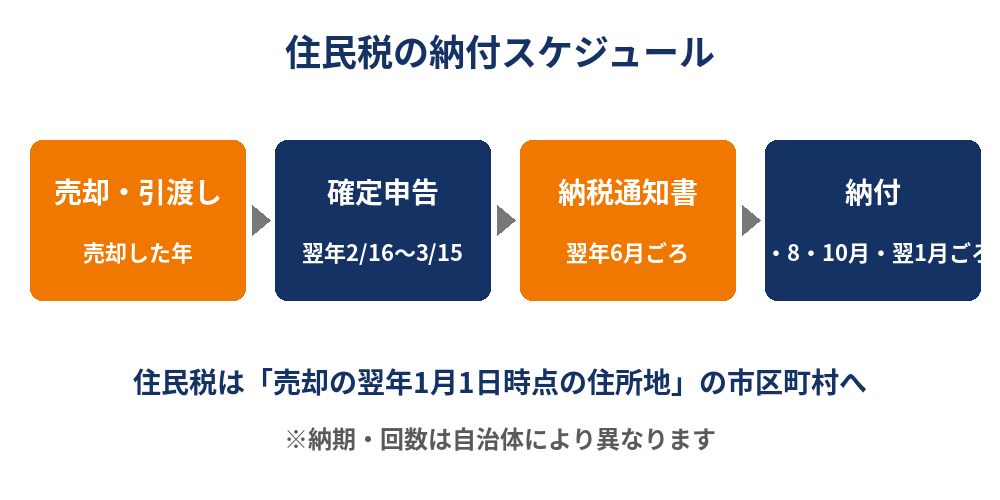
譲渡所得にかかる所得税は、売却した翌年の2月16日から3月15日ごろまでの確定申告で納めますが、住民税は申告内容が市区町村に伝えられたあと、売却した年の翌年の6月ごろに「納税通知書」が届き、それにもとづいて納めるしくみです。売却したお金が手元にあるうちに、翌年の住民税の支払い分を取り分けておく必要があります。
納付方法と分割
譲渡所得の住民税は、納税通知書で自分で納める普通徴収が一般的です。多くの自治体では年4回(6月・8月・10月・翌年1月ごろ)の分割払いですが、期限や回数は自治体で異なります。一括での納付もできます。
どの市区町村に払うか
住民税は、翌年1月1日時点の住所地の市区町村が課税します。つまり、不動産を売ってすぐに引っ越しても、通知書は売却の翌年の1月1日に住んでいた市区町村から届きます。
納付が難しいときは
納期限までに納付できない場合は、延滞金がかかることがあります。支払いが難しいときは、納期限が来る前に市区町村の市民税担当窓口へ相談すると、分割や猶予の案内を受けられる場合があります。
住民税の確定申告・申告書の書き方のポイント
確定申告をすれば住民税の申告は不要
不動産を売却して所得税の確定申告をした場合、その内容は市区町村に自動的に伝わるため、別に住民税の申告書を出す必要はありません。確定申告書の第三表(分離課税用)と、譲渡所得の内訳書(計算明細書)を使って提出します。申告の手順は、不動産売却の確定申告|必要・不要なケースと必要書類をご覧ください。
譲渡損失でも申告したほうがよい場合
譲渡損失が出て税金がゼロの場合でも、損益通算や繰越控除を使いたいときや、国民健康保険料・各種給付の判定で所得証明が必要なときは、申告しておくことをおすすめします。
申告漏れがあると
3,000万円控除などの特例は、確定申告をしないと使えません。申告漏れがあると、後日、市区町村や税務署から連絡がきて、無申告加算税や延滞税がかかることがあります。
住民税非課税世帯・国民健康保険料への影響
非課税世帯の判定は売却益を含めて行われる
住民税非課税世帯の判定には、給与や年金だけでなく、分離課税の譲渡所得を含めた合計所得金額が使われます。そのため、不動産を売って利益が出ると、売却の翌年度は住民税非課税世帯に当てはまらなくなることがあります。3,000万円控除などの特別控除を引いて譲渡所得がゼロになった場合の扱いは、自治体や制度ごとに異なるため、窓口で確認してください。
国民健康保険料・後期高齢者医療・介護保険料
国民健康保険料や介護保険料、後期高齢者医療の窓口負担割合などは、前年の所得をもとに決まります。譲渡所得は、3,000万円特別控除を適用する前の金額で算定される扱いが多く、売却の翌年度に保険料が上がることがあります。取り扱いは自治体で異なるため、売却前にお住まいの市区町村へ確認しておくと安心です。
そのほかの影響(保育料・給付金・高額療養費)
保育料や高校の就学支援金、児童手当の所得制限、高額療養費の自己負担限度額、各種の給付金などにも、前年の所得が使われるものがあります。ご家族に該当する制度がある場合は、売却のタイミングを検討する際に確認しておきましょう。
住民税の手続きと支払い方法|特別徴収・普通徴収と軽減措置の活用
特別徴収と普通徴収の違いと選択
住民税の徴収方法には、給与から天引きされる特別徴収と、納税通知書で自分で支払う普通徴収があります。給与や年金以外の所得である土地・建物の譲渡所得にかかる住民税は、特別徴収を選択できず、普通徴収で支払うのが一般的です。会社の給与天引きとは別に、翌年に通知書が届くと考えておきましょう。
支払い方法のいろいろ
納付書を使って金融機関やコンビニで支払う方法のほか、口座振替、クレジットカードやスマートフォン決済など、自治体によって利用できる方法が異なります。各市区町村の公式サイトで、利用可能な支払い方法と納期限を確認しておくと安心です。
軽減措置を利用できるかを判断する基準
3,000万円特別控除や軽減税率の特例は、誰にでも使えるわけではありません。居住用財産であること、住まなくなってから3年を経過する年の12月31日までに売ること、売却先が配偶者・直系血族など特別な関係の人以外であることなど、基準があります。それぞれの特例で要件が違うため、売却前に自分が対象になるかを確認してください。
特定の特例を活用するときの手続き
マイホームの買換え特例や、居住用財産を売って損失が出たときの繰越控除など、特定の特例を活用するには、確定申告で必要書類を添えて手続きを行います。要件に合うかどうかの判断は、税務署または税理士へご相談ください。
よくある質問|譲渡所得の住民税
不動産を売却したら住民税はいくらかかりますか?
譲渡所得(売却価格-取得費-譲渡費用-特別控除)に、長期5%・短期9%をかけた金額です。たとえば譲渡所得が1,000万円なら、長期で50万円、短期で90万円が目安になります。
マンション売却の住民税はいつ払いますか?
売却した年の翌年の6月ごろに届く納税通知書で納めます。所得税は翌年3月15日までの確定申告で納めるため、納付の時期が違います。
譲渡所得の住民税がかからないケースはありますか?
3,000万円特別控除などで譲渡所得がゼロになる場合や、譲渡損失が出た場合は、住民税はかかりません。ただし、特例を使うには確定申告が必要です。
住民税の通知書が届く前に引っ越したらどうなりますか?
住民税は翌年1月1日時点の住所地の市区町村が課税するため、売却後に引っ越しても通知書は届きます。転居先の住所に届くよう、市区町村への届出は忘れずに行ってください。
土地だけを売った場合も住民税は同じですか?
はい。土地売却の住民税も、長期譲渡は5%、短期譲渡は9%で、考え方は同じです。取得費の計算は、建物がない分、減価償却を考えなくてよい点が異なります。
相続した家を売った場合の住民税はどうなりますか?
被相続人の取得時期を引き継ぐため、多くの場合は長期譲渡(住民税5%)になります。相続税を払った場合は、取得費に加算できる特例もあります。詳しくは税務署または税理士にご確認ください。
譲渡所得の住民税は給与から天引き(特別徴収)にできますか?
土地・建物の譲渡所得にかかる住民税は、特別徴収を選択できず、納税通知書で自分で納める普通徴収が一般的です。詳しくは市区町村の市民税担当窓口へご確認ください。
株の利益と不動産売却の住民税は同じですか?
いいえ。株式等の譲渡益は別の分離課税のしくみで、税率や納付方法が異なります。この記事は土地・建物の譲渡所得を前提にしています。
つくば市で不動産を売るなら|ハウスドゥ 筑波研究学園都市にご相談ください
税金まで見すえた売却計画を
不動産の売却では、売却価格だけでなく、翌年に払う住民税・所得税、国民健康保険料への影響まで含めて「手元にいくら残るか」を考えることが大切です。つくば市の不動産売却は、ハウスドゥ 家・不動産買取専門店 筑波研究学園都市へご相談ください。
仲介と買取、どちらも比較できる
ハウスドゥ 家・不動産買取専門店 筑波研究学園都市は、つくば市の不動産売却・買取に対応しています。売却の方法ごとに、手取り額や引き渡しの時期を比べながら進められます。税金の詳しい個別判断は、税務署や税理士にご確認いただき、そのうえで売却のスケジュールをご一緒に組み立てます。
まとめ|譲渡所得の住民税は「税率・時期・特例」の3点を押さえる
譲渡所得の住民税は、長期5%・短期9%で、売却した翌年の6月ごろに納税通知書で納めます。3,000万円特別控除や10年超所有の軽減税率を使えば大きく下がり、国民健康保険料や非課税世帯の判定にも影響します。
不動産の売却・買取のご相談は、ハウスドゥ 家・不動産買取専門店 筑波研究学園都市(つくば市)へ。お電話は 0120-565-072、またはこのページのお問い合わせフォームからどうぞ。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


