

▶ 相続の基本は「やってはいけない実家の相続」ガイドもご覧ください。
導入
不動産の相続及び売却には、分割協議などかなり煩雑な手続きが必要です。これらの手続きを怠った際には、様々な問題が発生します。相続税の節税対策を理解し、損のない不動産の相続並びに売却を実現する必要があります。ここでは不動産の相続後売却する方法と注意点、相続税の申告方法と税制の優遇措置などについて説明します。
▶ あわせて読みたい:不動産の売却・買取の無料相談はハウスドゥへ
不動産相続後売却する際の流れと注意点
不動産の相続手続きは有効な遺言状が遺されている場合と、遺されていない場合では相続の進め方が異なります。有効な遺言状が遺されていない際には相続人の確認を行い、相続人が複数である場合遺産分割協議を行います。遺産分割協議には法定相続人の相続順位があります。有効な遺言が遺されていない場合は法定相続人全員の共有財産となり、協議に基づいて分割し相続順位の内、配偶者は常に相続人になります。配偶者に続く順位で第1順位は故人の子どもであり、子どもが死亡の場合は孫になり孫死亡の場合ひ孫です。第2順位は父母並びに祖父母であり、第3順位は兄弟姉妹になり兄弟姉妹が死亡の場合は甥や姪などです。相続の権利は第1順位の相続人が存在しない場合第2順位の相続人になり、第2順位の相続人が存在しない場合は第3順位の相続人へ移ります。複数の相続人が存在する際の遺産分割方法には、現物分割と代償分割や換価分割など3つの方法があります。遺産が預貯金などである場合は分配しやすく、不動産は分配しにくいといった性質があります。現物分割は文字通り現物を分ける方法であり、代償分割は不動産の相続人が他の相続人に現金を支払う方法です。さらに換価分割は1番多く用いられる方法であり、不動産を売却しその利益を分割する方法です。換価分割が相続トラブルの回避に向いている理由は、不動産を現金化することにより財産を1円単位まで均等に分けられるためです。換価分割は不動産を管理し維持するためのリスクや、所有している故に発生する固定資産税や都市計画税などを納税する必要もありません。換価分割は空き家として放置することにより、近隣住民との間で発生するトラブルを回避できます。換価分割方法の流れは遺産分割協議において、それぞれの相続分を決定し実際に相続の手続きを行う相続人の代表者を1人選びます。そして不動産の名義を代表相続人に変更後、不動産会社に売却依頼し売却後当該代金を相続人全員で分割します。
相続登記と不動産放置のリスクや相続税の申告方法
不動産を譲り受けた後売却するにためには、相続登記を行う必要があり所有者名義を故人から相続人に変更します。相続登記を行わず放置したままである場合、不動産は相続人たちの共有財産としてみられるため売却できない可能性があります。他にも他の相続人が自分の持ち分を自ら登記し売却する恐れがある点や、被相続人の死後さらに相続人が増え売却及び管理が困難になる点などが挙げられます。問題となるのは、肝心な場面において、不動産の売却ができなくなる点です。故人となった親所有の不動産を相続し、その不動産を放置した場合建物が劣化し続け空き家問題に発展する可能性があります。他にも不動産の価値が下がっていく可能性や、固定資産税及び都市計画税を払い続けなければならない点なども挙げられます。空き家問題は社会的な大きな問題であり、景観や防犯上のリスクになり課せられる固定資産税は経済的な負担にもなります。そして故人が遺した不動産や預金などの財産を相続した際、或いは故人となる前の3年以内に贈与を受けた際にも相続税が課せられます。ただし相続税の課税対象から差し引くことができるのは、非課税財産に該当する部分と葬儀費用などです。相続税は故人が住んでいた地域を直轄する税務署へ、死亡したことを認識した翌日から10ヶ月以内に申告する必要があります。申告時に遺産の分配方法を決める必要があり、相続人全員で遺産分割協議を行い遺産分割協議書を作成後申告します。申告が納税期限内を過ぎた場合、無申告加算税が課せられ納税額が増額し延滞税が発生します。なお相続税の納税が難しい際には、納税の分納手続きを行うもしくは不動産の売却を急ぐなどで対応します。遺産総額から非課税財産の金額や葬儀費用、並びに基礎控除額が差し引かれた金額が相続税の対象です。優遇措置に該当する場合、控除額を差し引き残った分が対象です。
相続した不動産の税制優遇措置とその他の税金や費用
不動産を相続し売却した場合幾つかの優遇措置があり、詳細は国税庁におけるホームページの最新情報で確認できます。相続税の取得費加算の特例である場合は、相続税の申告期限翌日以降から3年以内に売却した際に相続税の一定額を取得費として加算可能です。小規模宅地などの特例である場合は、地価の一定割合を減額し算出することが認められています。本来故人と同居していた同地を相続し、死亡後もそのまま居住し続ける場合が該当します。また故人が事業を営んでいた同地で事業を引き継ぐ場合や、アパートなどの貸付を故人が事業として行っていた場合なども該当します。なお地価が80パーセント減額されるケースは、故人が居住していた土地が330平方メートル以内である場合です。さらに相続後の不動産売却で得た譲渡所得は、確定申告を行う必要がありそれぞれの特例を利用する際にも申告が必須です。売却価格と取得費や譲渡費用など、これらとの差が大きい程譲渡所得の課税額も大きくなります。少しでも納税額を少なくするために、売却適用の優遇措置も確認しておく必要があります。不動産相続後売却するまでには様々な税金が発生し、未納付の税金がある場合追徴課税などが課せられます。その結果納付する税金が膨れ上がり、資産が目減りしてしまう可能性もあるため必要な税金を納付し、滞りない手続きの完了を心掛けます。不動産を相続し売却時に課せられる税金は、相続税を除き登録免許税と印紙税や譲渡所得課税加えて消費税などです。これらの税金は相続や売却などにおいて、大きな金額が動く場合税額も大きくなる傾向が見られます。相続後住宅の売却による譲渡所得へ、課せられる税金は軽減措置もあります。そして不動産の相続時に必要な税金は、取得費用が手続きに必要な書類により発生します。主な書類の取得手数料は、書類の発行手数料など自治体により異なることもあります。目安として「被相続人の戸籍謄本:450円、被相続人の住民票除票:300円、相続人の戸籍謄本:450円、相続人の住民票:300円、相続人の印鑑証明書:300円、不動産登記事項証明書:600円、固定資産評価証明書:400円(2通目以上は1通100円)」など。書類が揃っていない状況である場合、相続並びに売却の手続きが遅延する可能性があります。そのため不動産の相続及び売却に関する書類の取得は、できる限り早めに済ませておく必要があります。
まとめ
相続後の不動産を売却するためには、各種の手続きが必要であり相応の税金も発生します。一連の手続きを滞りなく済ませことをはじめ、同時に節税するためにも不動産会社などのプロに相談しながら進めていきます。その上で相続に関する協議が、まとまらない場合は弁護士への相談も検討推断です。
当社では、顧問弁護士や税理士のご紹介も可能ですので、お気軽にお問い合わせください。
つくば市周辺での不動産売却・査定を検討されている方は、当店の売却査定実績とお客様の声もぜひご参考にしてください。
相続不動産の売却でよくある疑問|特別控除と所有期間の考え方
相続した不動産を売却するときは、譲渡所得税の計算方法や利用できる特別控除の制度を理解しておくことで、支払う税金を抑えられる場合があります。ここでは、相続不動産の売却でお客様からよくいただくご質問をもとに、計算の考え方を解説します。
取得費が不明な場合の計算方法
相続した不動産は、購入時の契約書などが見つからず取得費が不明なケースが少なくありません。取得費が分からない場合は、売却価格の5%を取得費として計算する「概算取得費」という方法があります。ただし、実際の取得費が分かる資料が見つかれば、そちらを使ったほうが譲渡所得を抑えられる可能性が高いため、契約書や領収書は処分せずに探しておくことをおすすめします。
所有期間の判定は「1月1日」時点で行う
譲渡所得税の税率は、売却した年の1月1日時点での所有期間が5年を超えるかどうかで「長期譲渡所得」と「短期譲渡所得」に分かれ、税率が大きく変わります。相続した不動産の場合、被相続人(亡くなった方)が取得した日から所有期間を通算できるため、相続してからの期間が短くても長期譲渡所得の税率が適用されるケースが多くあります。
空き家の特別控除(3,000万円控除)との違い
相続した空き家を一定の条件で売却した場合、譲渡所得から最大3,000万円を控除できる「被相続人の居住用財産に係る譲渡所得の特別控除の特例」という制度があります。マイホームを売却したときの3,000万円特別控除とは適用条件が異なるため、耐震基準への適合や売却期限など、細かい要件を事前に確認することが大切です。制度の適用可否や必要書類については、税務署や税理士に確認のうえ進めることをおすすめします。
相続した不動産を売却する流れ|5ステップで整理
相続した不動産を売るときは、「相続人の確定」から「売却後の申告」まで、順番に進めることが大切です。とくに売買契約を結ぶ前に、名義が故人のままになっていないかを確認しておく必要があります。全体像は以下の図のとおりです。
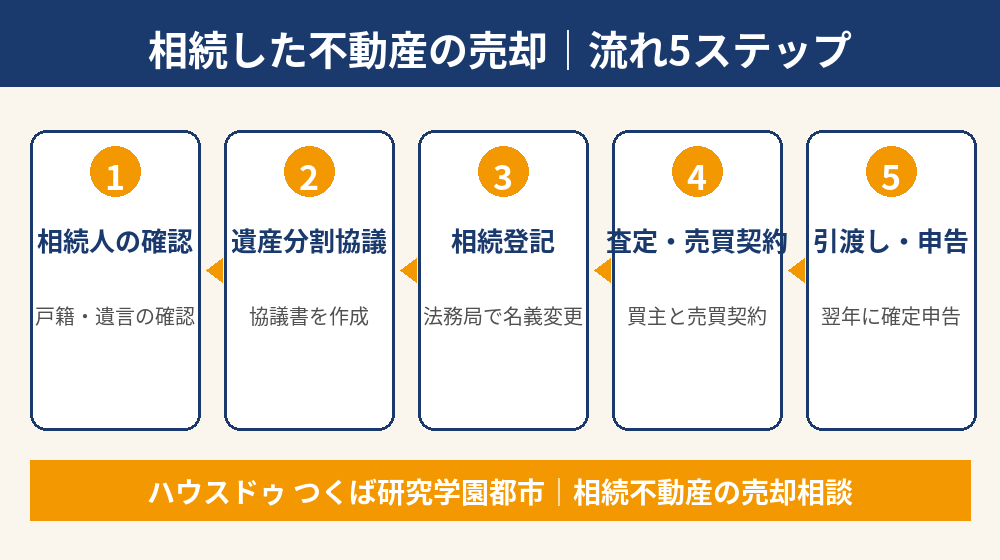
ステップ1〜2:相続人の確認と遺産分割協議
まず、戸籍謄本などで相続人を確認し、遺言書の有無を調べます。遺言書がなければ、相続人全員で遺産分割協議を行い、誰が不動産を相続するか、あるいは売却して代金を分けるかを決めます。相続財産には預貯金や不動産などさまざまなものが含まれるため、財産の一覧を作ってから話し合うと、協議が進めやすくなります。
ステップ3:法務局で相続登記(名義変更)
不動産を売主として売るには、登記上の名義が相続人になっている必要があります。相続登記は、2024年4月1日から義務化されており、相続で不動産を取得したことを知った日から3年以内に申請する義務があります。正当な理由なく怠ると、10万円以下の過料の対象となる場合があります。申請先は不動産の所在地を管轄する法務局で、手続きは司法書士に依頼するのが一般的です。
ステップ4〜5:査定・売買契約・引渡し・確定申告
名義変更が済んだら、不動産会社に査定を依頼し、売り出しまたは買取の方針を決めます。買主が見つかったら売買契約を結び、代金の受け取りと同時に物件を引き渡します。売却して利益が出た場合は、翌年に譲渡所得の確定申告を行います。
相続不動産の売却に必要な書類と費用の目安
相続した不動産の売却では、通常の売却に加えて、相続関係の書類が必要になります。以下は一般的な例です。個別の事情により異なるため、事前に専門家や不動産会社へご確認ください。
| 項目 | 内容の例 | 主な依頼先 |
|---|---|---|
| 相続関係の書類 | 戸籍謄本、遺産分割協議書、相続人全員の印鑑証明書 | 市区町村・相続人 |
| 相続登記の費用 | 登録免許税(固定資産税評価額の0.4%)、司法書士への報酬 | 法務局・司法書士 |
| 売却時の費用 | 仲介手数料(売買価格400万円超は「売買価格×3%+6万円」+消費税が上限)、印紙税など | 不動産会社 |
| 税金 | 譲渡所得税・住民税(長期譲渡所得は合計20.315%) | 税務署・税理士 |
書類の全体像は、当社のつくば市で不動産を売るときの必要書類チェックリストもあわせてご覧ください。
相続不動産の売却で使える特例の早見表
相続した不動産を売却するときには、税負担を抑えられる特例があります。ただし、いずれも適用要件があり、すべての方が使えるわけではありません。
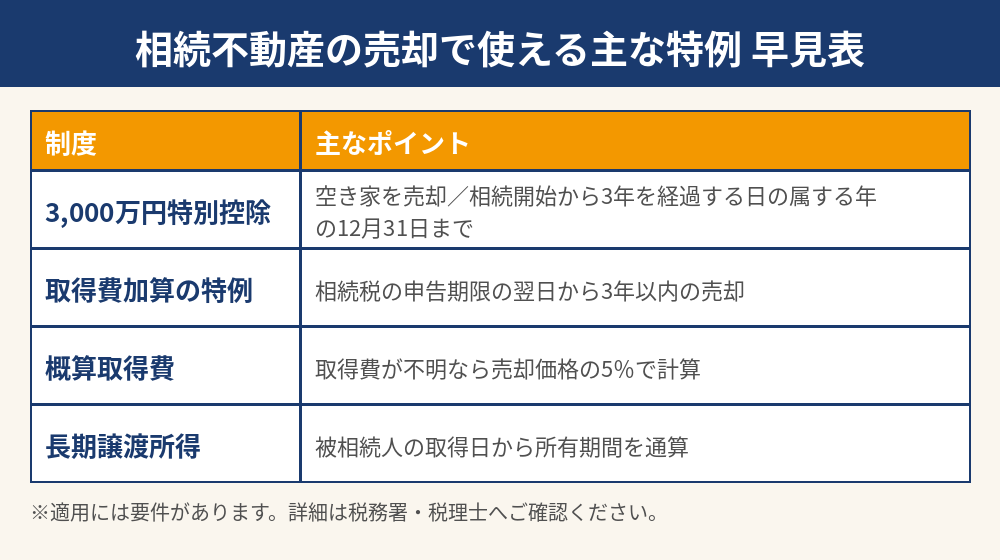
3,000万円特別控除(被相続人の居住用財産の特例)
被相続人が1人で住んでいた家屋とその敷地を売却した場合に、譲渡所得から最大3,000万円を控除できる制度です。相続の開始から3年を経過する日の属する年の12月31日までに売却すること、売却代金が1億円以下であること、昭和56年5月31日以前に建築された家屋であること、耐震基準を満たすか家屋を取り壊して売ることなどが要件です。なお、2024年1月1日以降は、相続人が3人以上の場合、1人あたりの控除額が2,000万円となります。適用期限や要件は改正されることがあるため、最新の内容は国税庁や税務署でご確認ください。
取得費加算の特例
相続税の申告期限の翌日から3年以内に売却した場合、支払った相続税の一部を取得費に加算できる制度です。譲渡所得が小さくなり、税額を抑えられる可能性があります。3,000万円特別控除との併用はできないため、どちらが有利かを専門家に確認しましょう。税金の全体像は不動産売却の譲渡所得税と特別控除の解説、節税の考え方は不動産売却の節税対策でも詳しく説明しています。
仲介と買取どちらがよい?相続不動産の売り方の比較
相続した不動産の売り方は、大きく「仲介」と「買取」に分かれます。状況に合わせて選ぶことで、手間や期間を減らせます。
| 比較項目 | 仲介 | 買取 |
|---|---|---|
| 売却先 | 一般の買主 | 不動産会社 |
| 価格の傾向 | 市場価格で売れる可能性がある | 仲介より低めになる傾向 |
| 売却までの期間 | 買主探しに数か月かかることも | 短期間で現金化しやすい |
| 向いているケース | 時間をかけて高く売りたい | 空き家・古い家屋で早く手放したい、相続人が遠方にいる |
家屋が古い、荷物が残っている、遠方で管理が難しいといった場合には、買取という選択肢もあります。くわしくは不動産買取とは?のページをご覧ください。
相続不動産の売却で相談できる専門家
相続した不動産の売却は、登記・税金・売却それぞれに専門家がいます。誰に何を相談できるかを整理しておくと、手続きがスムーズです。
司法書士・税理士・不動産会社の役割
司法書士は、法務局への相続登記の手続きを担当します。税理士は、相続税の申告や譲渡所得の確定申告、特例の判断をサポートします。不動産会社は、査定や売却活動、買主との売買契約の調整を行います。売却の流れがわからないときは、まず不動産会社に相談すると、必要な専門家を案内してもらえます。
ハウスドゥ つくば研究学園都市店のサービス
当店は、茨城県つくば市の不動産買取専門店として、相続した家屋や土地の査定・買取・売却のご相談をお受けしています。売却を急がない段階の情報収集でも、お気軽にご相談ください。電話は0120-565-072です。
相続不動産の売却に関するよくある質問
Q. 相続登記をしないと売却できませんか?
A. 売主の名義が故人のままでは、原則として売買契約・登記ができません。売却前に相続登記を済ませる必要があります。相続登記は2024年4月から義務化されています。
Q. 相続人が複数いる場合、売却には全員の同意が必要ですか?
A. 遺産分割協議で不動産を相続する人が決まっていれば、その人が売却できます。協議が未了で共有状態の場合は、原則として共有者全員の同意が必要です。
Q. 相続した家を売ると、税金はいくらかかりますか?
A. 売却益(譲渡所得)に課税されます。所有期間が5年を超える場合、長期譲渡所得として所得税・復興特別所得税・住民税を合わせて20.315%が目安です。特例が使えると税額が下がる場合があります。
Q. 取得費がわからないときはどうしますか?
A. 購入時の資料が見つからない場合は、売却価格の5%を取得費とする「概算取得費」を使えます。資料が見つかれば、実額の方が有利になることもあります。
Q. 空き家のまま売らずに放置するとどうなりますか?
A. 固定資産税などの維持費がかかり続け、家屋の劣化や近隣トラブルのリスクも高まります。早めに売却・買取の方針を検討することをおすすめします。空き家の売却は空き家の売却・活用ガイドもご参考ください。
ハウスドゥ つくば研究学園都市店では、相続した不動産の売却に関するご相談やサポートを行っております。取得費の資料が見つからない場合や、特別控除が使えるかどうかわからない場合も、お気軽にご相談ください。
相続不動産は親族間で共有名義になっているケースも多く、売却には共有者全員の合意が必要になります。また、測量図が古い・境界が未確定といった土地は測量士など専門家への依頼が別途必要になる場合があり、売却した年の翌年には住民税にも譲渡所得が反映される点にも注意が必要です。判断に迷う点があれば、早めに専門家へ相談することをおすすめします。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


