
「今の家に住み続けながら、まとまった資金を用意したい」——そんなときの選択肢のひとつがリースバックです。結論から言うと、リースバックは自宅を不動産会社などに売却し、その後は買主と賃貸借契約を結んで家賃を払いながら同じ家に住み続ける仕組みです。引っ越しをせずに現金化できる一方、買取価格が市場価格より安くなりやすい、家賃が発生し続けるといった注意点もあります。
さらに2026年10月1日には、国土交通省の新しいガイドライン(住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方)が施行され、事業者が説明すべき事項がこれまで以上に明確になります。この記事では、ハウスドゥ つくば研究学園都市店が、リースバックの仕組みから費用・税金、新ガイドラインの内容、つくば市で検討する際のポイントまで、順を追って解説します。
リースバックとは何か
リースバックとは、正式には「セール・アンド・リースバック」と呼ばれる取引で、自宅を売却して現金を受け取りながら、売却先と賃貸借契約を結んで住み続ける仕組みです。売買契約と賃貸借契約という2つの契約が同時に成立する点が最大の特徴です。
リースバックの仕組み(売却と賃貸借の二段階)
まず自宅を買主(不動産会社やリースバック専門の事業者等)に売却し、所有権を買主に移します。同時に、その買主との間で賃貸借契約を結び、毎月の家賃を支払うことでそのまま住み続けます。所有者ではなく「借主」という立場に変わる点を理解しておく必要があります。
家に住み続けながら現金化できる理由
通常の売却では、契約後に引き渡し・退去が必要になります。リースバックは売却と同時に賃貸借契約を結ぶため、退去の必要がなく、近隣や周囲に転居の事実を知られにくいという特徴があります。
リースバックと通常の売却(仲介・買取)の違い
通常の仲介・買取による売却は「引き渡し=退去」が前提ですが、リースバックは「引き渡し後も賃貸借契約で住み続けられる」点が異なります。まとまった資金を得つつ生活環境を変えたくない人に向いている仕組みといえます。
リースバックの資金使途と向いている人
リースバックで得た売却代金の使いみちに制限はありません。以下のようなニーズを持つ人に選ばれています。
老後資金・生活費の確保
年金収入だけでは心もとない、まとまった医療費や介護費用に備えたいといった場合に、自宅を現金化しつつ住み慣れた場所で暮らし続けられる点が支持されています。
事業資金・借入の一括返済
個人事業や会社経営における運転資金の確保、既存の借入の一括返済などにも活用されます。売却代金の使途に制限がないため、住宅ローン以外の目的にも充てられます。
相続対策・実家の整理
将来の相続できょうだい間の資産分割を明確にしておきたい場合や、実家を保有し続ける負担(固定資産税・維持管理)を軽くしたい場合にも選択肢になります。
住宅ローンの一括返済(オーバーローン時は要注意)
住宅ローンの残債がある場合、売却代金で完済できることが前提になります。残債が売却価格を上回る「オーバーローン」の状態では、通常のリースバックが利用しづらく、後述する任意売却との比較検討が必要です。
リースバックのメリット
引っ越し不要で住み慣れた家に住み続けられる
売却後も同じ家で生活を続けられるため、学区や生活環境を変えたくない世帯にとって大きな利点です。
まとまった資金を短期間で用意できる
通常の仲介売却は買主探しに数ヶ月かかることもありますが、リースバックは事業者が買主となるため、比較的短期間で現金化しやすいのが特徴です。
固定資産税など所有に伴う負担がなくなる
所有権が買主に移るため、固定資産税・都市計画税や火災保険(建物)といった所有者としての負担がなくなります(賃貸借契約の内容により、家財保険など借主側で必要な費用は発生します)。
周囲に売却の事実を知られにくい
外観や表札を変えずに済み、引っ越しも発生しないため、近隣に売却の事実が伝わりにくい点も選ばれる理由のひとつです。
リースバックのデメリット・注意点
買取価格が市場価格より安くなりやすい
一般的にリースバックの買取価格は、仲介による市場価格の目安として7〜9割程度になるケースが多いとされています。将来の賃料設定や買戻し価格とのバランスで決まるため、複数社で見積もりを比較することが重要です。
家賃が発生し続ける
家賃は買取価格に対して年利7〜13%程度を目安に設定され、月額に換算されることが一般的です。買取価格が高くても家賃負担が重くなれば、長期的な資金計画に影響するため、買取価格と家賃はセットで検討する必要があります。
賃貸借契約の内容(普通借家・定期借家)を要確認
賃貸借契約が「定期借家契約」の場合、契約期間満了後に再契約されず、退去を求められる可能性があります。「普通借家契約」との違いや契約期間、更新の有無は契約前に必ず確認すべき重要なポイントです。
将来買い戻す場合の条件
将来的に買い戻す選択肢がある契約もありますが、買戻し価格は売却価格より高くなるのが一般的です。買戻しを想定している場合は、価格や期限の条件をあらかじめ書面で確認しておく必要があります。
リースバックとリバースモーゲージの違い
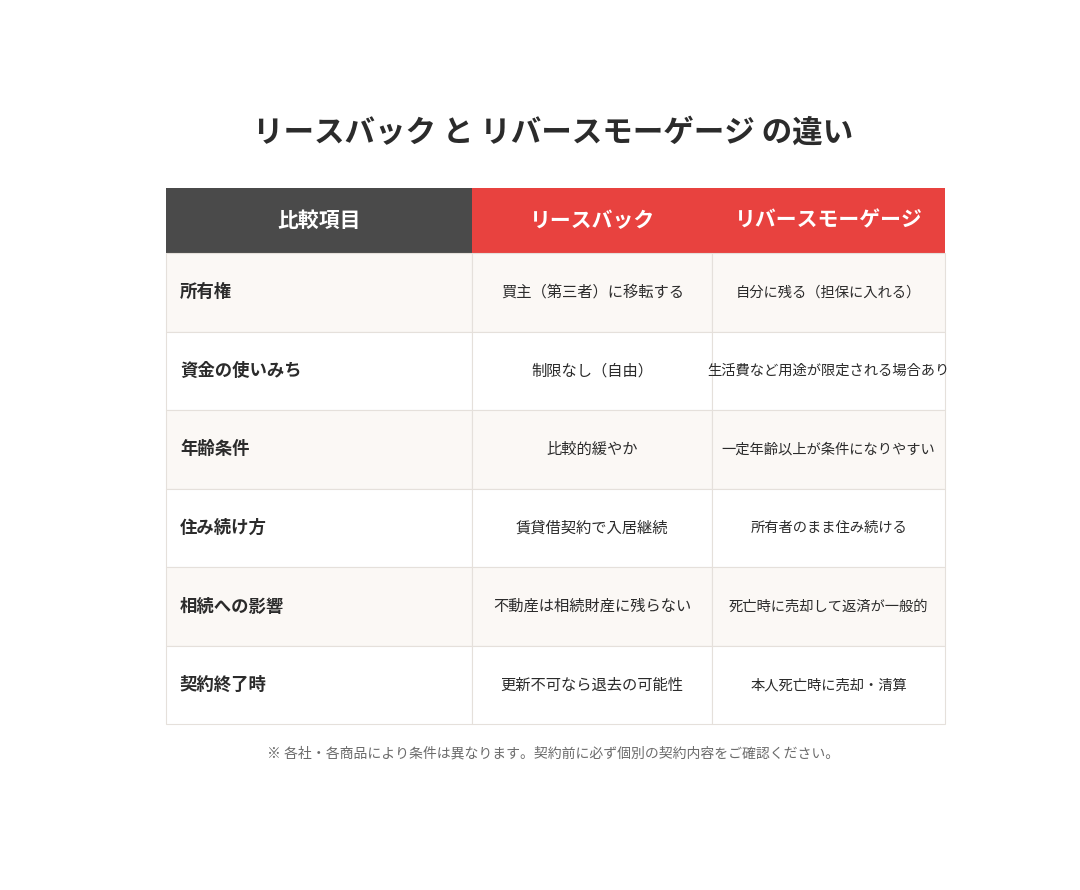
どちらも「自宅を活用して資金を得る」仕組みですが、中身は大きく異なります。
所有権・資金使途・年齢条件の違い
リースバックは所有権を買主に移す「売却」であり、資金使途に制限はありません。一方リバースモーゲージは自宅を担保に入れる「融資」で、所有権は契約者に残りますが、多くの商品で年齢条件や資金使途の制限が設けられています。
相続・契約終了時の扱いの違い
リースバックでは不動産そのものは相続財産として残りません。リバースモーゲージは契約者の死亡時に自宅を売却して借入を返済する仕組みが一般的で、相続人の対応が必要になる場合があります。
どちらが向いているか
「所有権を維持したまま、年金的に資金を受け取りたい」場合はリバースモーゲージ、「所有権を手放してでも、まとまった資金をすぐに、自由な使途で得たい」場合はリースバックが選ばれる傾向にあります。年齢条件で融資を利用できない場合の代替策としてリースバックが検討されることもあります。
リースバックと仲介・買取・任意売却との比較
仲介(一般的な売却)との違い
仲介は市場価格に近い価格で売却できる可能性がある一方、買主探しに時間がかかり、契約後は引っ越しが必要です。リースバックは価格より「住み続けられること」を優先する取引といえます。
買取(そのまま退去する場合)との違い
不動産会社が直接買主となる「買取」は現金化のスピードでリースバックと似ていますが、買取は引き渡し後に退去する点が異なります。住み続ける必要がなければ、買取のほうが手取り額を確保しやすいケースもあります。
任意売却との違い(オーバーローン・住宅ローン滞納時)
住宅ローンの返済が難しくなっている場合は、金融機関の同意を得て市場価格に近い金額で売却する「任意売却」も選択肢です。任意売却は住み続けることを前提としない点でリースバックと異なりますが、事業者によってはリースバックと組み合わせた提案が行われることもあります。状況に応じて専門家に相談し、比較検討することが大切です。
【2026年10月施行】国交省の新ガイドラインとリースバックの安全性
国土交通省は2026年7月、「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方」を公表し、2026年10月1日から施行されます。これまでリースバックは各社の自主的な運用に委ねられていた部分がありましたが、今回のガイドラインで宅地建物取引業法上の考え方が明確化されます。
ガイドラインの目的と対象となる取引
現に居住している住宅を対象としたリースバック取引が対象で、事業者が買主となる場合だけでなく、事業者が売買を媒介する場合も含まれます。高齢者などが十分な説明を受けないまま契約し、後からトラブルになるケースを防ぐことが狙いです。
事業者に義務付けられる重要事項説明の内容
売買契約に関しては、売却価格の根拠、契約解除の条件、違約金、将来買い戻す場合の条件について説明が求められます。賃貸借契約に関しては、家賃、支払い時期、契約期間、更新の有無、普通借家か定期借家か、修繕費の負担、原状回復の範囲、将来的に物件が売却される可能性についての説明が必要とされています。
違反時の行政処分・罰則の可能性
このガイドラインは既存の宅地建物取引業法の解釈・運用の考え方を明確化したものであり、必要な説明を怠るなど違反があった場合には、行政処分や刑事罰の対象となり得るとされています。
利用者側が確認すべきチェックポイント
ガイドラインの施行にかかわらず、契約前には「買取価格の根拠」「家賃の内訳と将来の見直しの有無」「契約期間と更新の可否」「原状回復や修繕費の負担者」「買い戻しの条件」を必ず書面で確認しましょう。口頭の説明だけでなく、重要事項説明書・契約書の記載内容を照らし合わせることが重要です。
リースバックの費用・税金
売却時にかかる税金(譲渡所得税・印紙税など)
自宅を売却して利益(譲渡所得)が出た場合は、所有期間に応じた譲渡所得税・住民税が課税対象になります。売買契約書には印紙税もかかります。実際の税額は個々の取得費・所有期間により異なるため、確定申告時には税理士や税務署に確認することをおすすめします。
3,000万円特別控除は使える?適用要件と注意点
マイホーム(居住用財産)の売却では、譲渡所得から最大3,000万円を控除できる特例があり、要件を満たせばリースバックによる売却でも適用され得るとされています。ただし、親・子・配偶者など特別な関係にある人への売買では適用できない、前年・前々年に同じ特例を使っていないことなど複数の要件があります。適用可否は個別の状況で異なるため、税理士などの専門家に確認しましょう。
賃貸借契約にかかる初期費用
賃貸借契約の締結にあたっては、契約内容に応じて敷金・礼金、火災保険料(家財)などの初期費用が必要になる場合があります。事前に見積書で内訳を確認しておくと安心です。
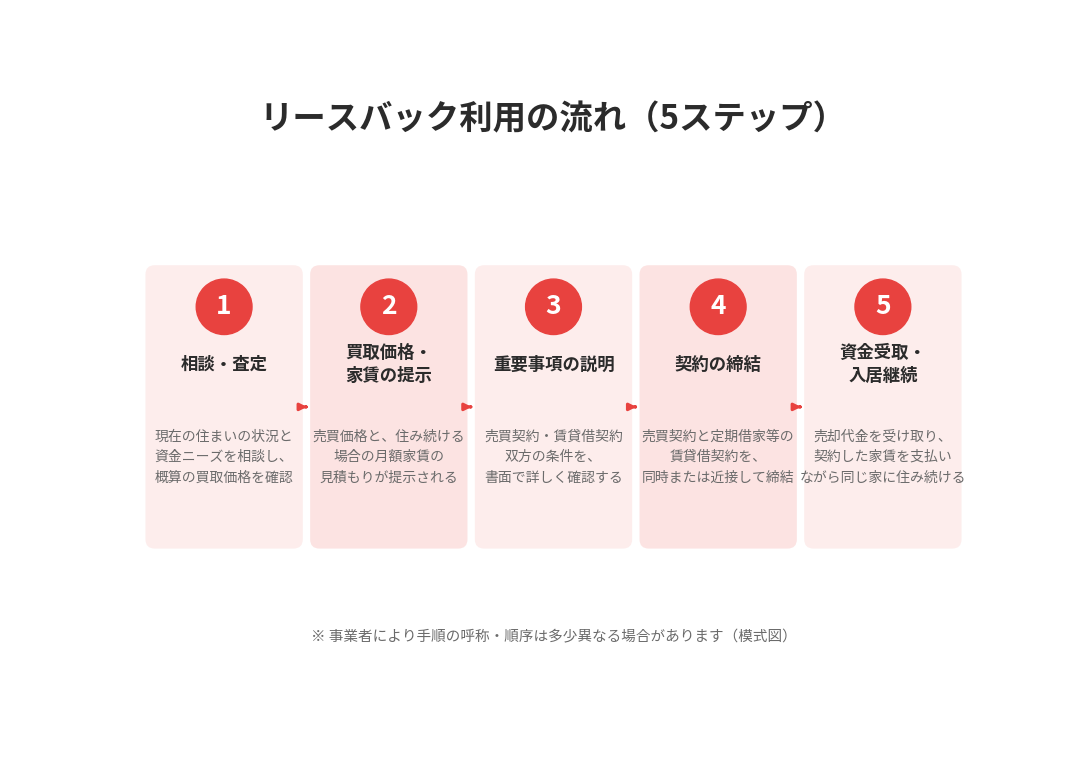
リースバックの流れ(相談から契約までの5ステップ)
ステップ1:相談・査定
現在の住まいの状況や資金ニーズを伝え、概算の買取価格の目安を確認します。この段階では正式な契約は発生しません。
ステップ2:買取価格・家賃の提示
物件調査をもとに、正式な買取価格と、住み続ける場合の月額家賃が提示されます。複数社に相談し、価格と家賃のバランスを比較することが重要です。
ステップ3:重要事項の説明
売買契約・賃貸借契約それぞれについて、価格の根拠や契約条件、更新の有無などの重要事項説明を受けます。前述の2026年10月施行ガイドラインにより、この段階での説明内容がより明確になります。
ステップ4:契約の締結
内容に納得したうえで、売買契約と賃貸借契約を締結します。契約書は必ず控えを受け取り、後から見返せるようにしておきましょう。
ステップ5:資金の受け取り・入居継続
売却代金を受け取り、以降は契約した家賃を支払いながら同じ家で生活を続けます。
つくば市でリースバックを検討する際のポイント
つくば市の不動産相場とリースバック活用の相性
つくば市は研究学園都市として開発が進み、エリアによって地価・相場に差があります。買取価格は所在エリアの相場に連動するため、つくば駅周辺・研究学園駅周辺・郊外エリアなど、地域ごとの相場感を踏まえて査定を受けることが大切です。
研究学園都市エリアならではの活用場面
転勤や住み替えのタイミングで「一旦資金化しつつ、引っ越し先が決まるまで住み続けたい」というニーズや、研究者・研究機関関係者の単身赴任・転出入に伴う一時的な資金需要など、つくば市ならではの活用場面もあります。
ハウスドゥ つくば研究学園都市店に相談するメリット
ハウスドゥ つくば研究学園都市店は、つくば市に根ざした地域密着の買取専門店として、リースバックだけでなく仲介・買取・任意売却まで幅広い選択肢の中から、状況に合った提案を行っています。まずは無料相談・査定で、複数の選択肢を比較したうえで検討することをおすすめします。つくば市の不動産売却全般の相場・流れ・費用についてはつくば市の不動産売却|相場・流れ・費用と税金の完全ガイドもあわせてご覧ください。「訳あり物件だから」と売却をためらっている方はつくばの訳あり物件を損せず売る方法も参考になります。
リースバックで後悔しないためのチェックリスト
契約前に確認すべき5項目
- 買取価格の根拠(周辺相場との比較)
- 家賃の金額・改定の有無・支払い方法
- 契約期間と更新の有無(普通借家か定期借家か)
- 原状回復・修繕費の負担範囲
- 将来買い戻す場合の条件(価格・期限)
複数社に相談・比較することの重要性
買取価格や家賃の条件は事業者によって差が出ます。1社だけで判断せず、複数社の提示条件を比較したうえで検討することがトラブル防止につながります。
トラブル事例から学ぶ(関連記事)
実際にどのようなトラブルが起こり得るのか、事例を踏まえて事前に知っておくことも大切です。あわせて以下の記事もご参照ください。
まとめ|リースバックは「住み続けながら資金化したい人」の選択肢
リースバックは、自宅を売却して現金を得ながら、賃貸借契約で住み続けられる仕組みです。買取価格が市場価格より安くなりやすいこと、家賃が発生し続けることを理解したうえで、2026年10月施行の新ガイドラインが定める重要事項説明の内容をしっかり確認し、複数社を比較しながら検討することが後悔しないためのポイントです。つくば市で自宅の売却・活用方法にお悩みの方は、リースバックに限らず仲介・買取・任意売却まで含めて、まずはハウスドゥ つくば研究学園都市店へお気軽にご相談ください。
📞 リースバック・不動産売却のご相談はこちら
ハウスドゥ つくば研究学園都市店 0120-565-072
無料査定・お問い合わせフォームはこちら
よくある質問(FAQ)
Q1. リースバックとリバースモーゲージ、結局どちらがいい?
A. 所有権を維持したまま資金を受け取りたい場合はリバースモーゲージ、所有権を手放してでもまとまった資金を自由な使途ですぐに得たい場合はリースバックが選ばれる傾向にあります。年齢条件などでリバースモーゲージを利用できない場合の代替として検討されることもあります。
Q2. リースバックの家賃は途中で値上がりすることはある?
A. 契約内容によります。契約期間中の家賃改定の有無や条件は事業者・契約ごとに異なるため、契約前に必ず書面で確認しましょう。
Q3. 定期借家契約とは何ですか?普通借家との違いは?
A. 定期借家契約は契約期間の満了により契約が終了し、原則として更新がない契約形態です。普通借家契約は正当な事由がない限り更新されるのが原則です。リースバックの賃貸借契約がどちらの形態かは、住み続けられる期間に直結する重要なポイントです。
Q4. リースバックした家を将来買い戻すことはできますか?
A. 契約内容によっては買戻しの選択肢が用意されている場合があります。ただし買戻し価格は売却価格より高くなるのが一般的で、価格や期限の条件は契約時にあらかじめ確認しておく必要があります。
Q5. リースバックは近所に知られずにできますか?
A. 外観や表札を変えずに済み、引っ越しも発生しないため、通常の仲介売却に比べて周囲に知られにくいとされています。ただし登記情報は公開情報のため、絶対に知られないと保証されるものではありません。
Q6. 2026年10月のガイドラインで何が変わりますか?
A. 国土交通省のガイドライン施行により、事業者が売買契約・賃貸借契約それぞれについて説明すべき重要事項(価格の根拠、契約条件、更新の有無など)がより明確になります。違反した場合は行政処分や刑事罰の対象となり得るとされています。
Q7. つくば市でリースバックの相談はどこにすればいいですか?
A. ハウスドゥ つくば研究学園都市店では、リースバックに限らず仲介・買取・任意売却まで含めた選択肢の中から状況に応じた提案を行っています。まずは無料相談・査定からお気軽にお問い合わせください。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


