
「今の家をいつ売って、新しい家をいつ買えばいいのか」——不動産の買い替えでは、資金計画とスケジュールの組み方ひとつで、手元に残るお金も引っ越しの負担も大きく変わります。結論からいえば、買い替えを成功させるカギは「①売り先行・買い先行のどちらを選ぶか」「②住宅ローンの残債と新居の資金計画を先に確認すること」「③税金の特例をどちらか一方に絞って選ぶこと」の3点です。この記事では、つくば市を中心に茨城県南・県西エリアで不動産売却・買取を行うハウスドゥ 家・不動産買取専門店 つくば研究学園都市が、買い替えの基本から流れ、住宅ローンの選び方、税金の特例、つくば市ならではの注意点までを、公的機関の一次情報に基づいて解説します。
不動産の買い替えとは
不動産の買い替えとは、現在所有している家や土地を売却し、その資金を元手に新しい住まいを購入することを指します。「住み替え」もほぼ同じ意味で使われますが、実務上は「買い替え」は売却と購入をセットで行う取引全体を指し、「住み替え」は転居という生活面の変化に重点を置いた言葉として使われる傾向があります。本記事では、資金計画・住宅ローン・税金の特例まで含めた「不動産の買い替え」という取引全体を中心に解説します。なお、つくば市内での住み替え先の探し方や売り先行・買い先行の選び方そのものについては、住み替えの不動産売却|売り先行・買い先行の選び方もあわせてご覧ください。
「買い替え」と「住み替え」の違い
両者に厳密な使い分けの決まりはありませんが、不動産会社や金融機関の実務では「買い替えローン」「買い替え特例」のように、売却と購入をセットにした資金・税務の文脈で「買い替え」という言葉が使われることが多くなっています。つくば市エリアで住み替え先の探し方や売り先行・買い先行の選び方そのものをより詳しく知りたい方は、当店の住み替え特集ページもあわせてご覧ください。
買い替えを検討する主なきっかけ
家族構成の変化(子どもの独立・二世帯同居)、通勤・通学の利便性の見直し、老朽化した戸建てからマンションへの住み替え、相続した実家への住み替えなど、きっかけは人それぞれです。いずれの場合も「売却」と「購入」という2つの取引が同時並行で進む点は共通しており、片方だけを先に決めてしまうと資金繰りに無理が生じやすくなります。
買い替えを成功させる3つの判断軸
買い替えの相談で最初に確認すべきは、次の3点です。
①資金計画:残債と自己資金を確認する
まず住宅ローンの残債(残っている借入額)と、売却額の見込みを比較します。売却額が残債を上回れば「アンダーローン」、下回れば「オーバーローン」と呼ばれ、オーバーローンの場合は自己資金での補填か、後述する住み替えローンの活用を検討することになります。
②スケジュール:仮住まいの要否
売却と購入のどちらを先に行うかによって、仮住まいが必要になるかどうかが変わります。詳しくは次の章で解説します。
③新居の条件整理:エリア・広さ・予算の優先順位
「譲れない条件」と「妥協できる条件」を事前に整理しておくと、新居探しと売却活動を並行して進めやすくなります。
売り先行と買い先行、どちらを選ぶべきか
買い替えの進め方は、大きく「売り先行」と「買い先行」の2パターンに分かれます。
売り先行のメリット・デメリット
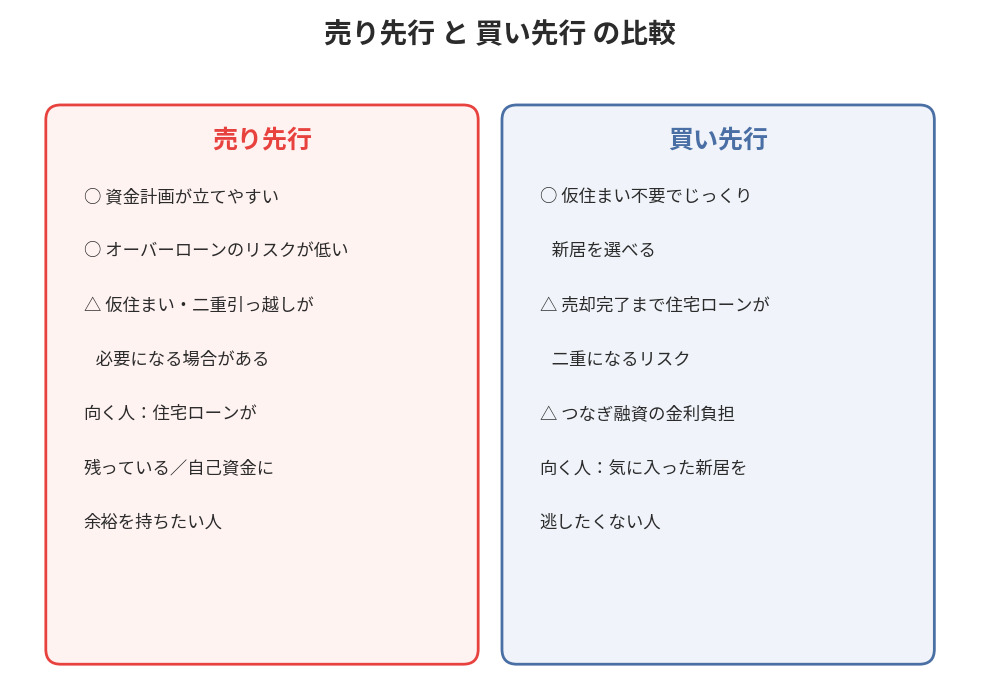
売り先行は、今の家を先に売却してから新居を探す方法です。売却額が確定してから資金計画を立てられるため、無理のない予算で新居を選べるのが最大のメリットです。オーバーローンのリスクも抑えられます。一方で、売却から新居の引き渡しまでの間に仮住まいが必要になり、引っ越しが2回になるケースがある点はデメリットです。住宅ローンの残債が多い方、自己資金に余裕を持ちたい方に向いています。
買い先行のメリット・デメリット
買い先行は、新居を先に購入してから今の家を売却する方法です。仮住まいが不要で、時間をかけてじっくり新居を選べるのがメリットですが、今の家の売却が完了するまで住宅ローンが実質的に二重になるリスクがあり、つなぎ融資や住み替えローンの活用を検討する必要があります。気に入った物件を逃したくない方、売却を急がなくても資金に余裕がある方に向いています。
迷ったときの判断基準
| 比較項目 | 売り先行 | 買い先行 |
|---|---|---|
| 資金計画の立てやすさ | ◎ 売却額確定後に予算が決まる | △ 売却額が未確定のまま購入 |
| 仮住まいの必要性 | △ 必要になる場合がある | ◎ 基本的に不要 |
| 住宅ローンの負担 | ◎ 二重ローンのリスクが低い | △ つなぎ融資・住み替えローンの検討が必要 |
| 新居探しの余裕 | △ 期限を意識しやすい | ◎ じっくり選べる |
買い替えの流れ7ステップ
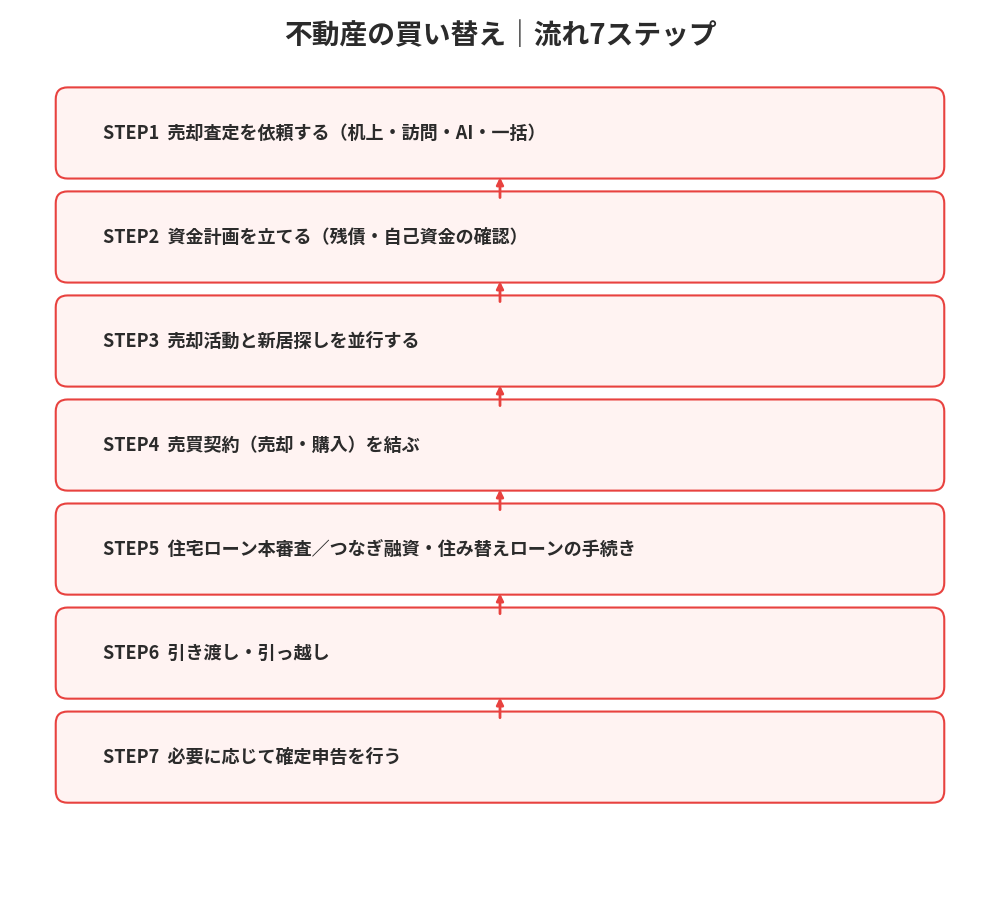
買い替えは、売却と購入という2つの取引を並行して進める必要があるため、一般的な売却だけの場合よりも工程管理が重要になります。
STEP1:売却査定を依頼する
まずは今の家の売却価格の目安をつかむために査定を依頼します。査定には机上査定(周辺の取引事例や公的データから概算を算出)、訪問査定(実際に現地を確認したうえで精度の高い金額を提示)、AI査定(築年数や広さなどのデータをもとに自動算出)、一括査定(複数社にまとめて依頼)といった種類があり、まずは机上査定やAI査定で相場感をつかみ、本格的に売却を進める段階で訪問査定を依頼する流れが一般的です。
STEP2:資金計画を立てる
住宅ローンの残債を確認し、売却額の見込みと照らし合わせて、自己資金がどの程度必要になるかを試算します。
STEP3:売却活動と新居探しを並行する
売り先行・買い先行のどちらを選んだ場合でも、実際には売却活動と新居探しをある程度並行して進めることになります。
STEP4:売買契約を結ぶ
売却・購入それぞれの相手先が決まったら、重要事項説明を受けたうえで売買契約を締結します。買い替えの場合、決済・引き渡しのタイミングをどう調整するかが実務上のポイントになります。
STEP5:住宅ローンの手続き
買い先行の場合はつなぎ融資や住み替えローンの手続きを、売り先行の場合は新居購入時の通常の住宅ローン本審査を進めます(詳しくは次章)。
STEP6:引き渡し・引っ越し
決済と同時に鍵の引き渡しを行い、引っ越しをします。売り先行で仮住まいを挟む場合は、引っ越しが2回になる点を見込んでスケジュールを組みます。
STEP7:確定申告(必要な場合)
売却で利益(譲渡所得)が出た場合や、税金の特例を利用する場合は、翌年に確定申告が必要です。
買い替え時の住宅ローンの選び方
買い替えでは、今の家のローン残債と新居の購入資金という2つのお金の流れを、どう1本化・整理するかが重要な検討ポイントになります。
住み替えローンの仕組み
住み替えローンは、新居の購入資金に加えて、今の家に残っている住宅ローンの残債もあわせて借り入れられるローンです。売却額だけでは残債を返済しきれないオーバーローンの状態でも、新居の購入を進められる点が特徴です。ただし、担保となる新居の評価額を超える金額まで融資する形になるため、通常の住宅ローンより金利がやや高めに設定される傾向があり、審査も相対的に厳しくなる点には注意が必要です。借り入れ可能な金額は、金融機関の基準や担保評価、返済能力によって決まります。
つなぎ融資の仕組み
つなぎ融資は、新居の住宅ローンが実行されるまでの間、一時的に必要となる資金を借り入れる短期融資です。買い先行で、今の家の売却がまだ完了していない段階で新居の決済を行う必要がある場合などに活用され、その後の売却代金や住宅ローンの実行によって完済する仕組みです。住み替えローンが「1本のローンで残債と新居資金の両方をまかなう」のに対し、つなぎ融資は「一時的な資金繰りのためのつなぎ」という位置づけの違いがあります。
二重ローンを避けるための工夫
買い先行を選ぶ場合は、つなぎ融資の金利負担や返済期間をあらかじめ確認しておくこと、また不動産会社に売却期間の見込みを相談し、いつ頃までに売却を完了させる必要があるかを共有しておくことが、資金計画の無理を避けるポイントになります。
買い替えでかかる費用の全体像
売却時にかかる主な費用
仲介手数料(売買価格に応じた上限額が宅地建物取引業法で定められています)、抵当権抹消登記の費用、住宅ローンの繰り上げ返済手数料などがかかります。仲介手数料の考え方や適正水準については、安いが一番?不動産売却時の仲介手数料の妥当な水準は?で詳しく解説しています。
購入時にかかる主な費用
新居の仲介手数料(仲介で購入する場合)、登記費用、住宅ローンの事務手数料・保証料、火災保険料、不動産取得税などが目安として挙げられます。物件価格の5〜8%程度が諸費用の目安とされることが一般的です。
引っ越し・仮住まい費用
売り先行で仮住まいを挟む場合は、賃貸の初期費用や2回分の引っ越し費用も見込んでおく必要があります。
買い替え時に使える税金の特例
マイホームを売却して利益(譲渡所得)が出た場合、主に2つの税制上の選択肢があります。どちらか一方しか使えないため、ご自身の状況に合わせた比較検討が重要です。
3,000万円特別控除との関係
マイホームを売却した際の譲渡所得から最高3,000万円を控除できる特例です(一定の要件を満たす必要があります)。譲渡所得が3,000万円以下であれば、この特例により税負担がゼロになるケースも多く、多くの方にとって基本となる選択肢です。
特定の居住用財産の買換え特例とは
買い替え先の取得価額の方が高い場合などに、売却時の譲渡所得への課税を、将来その買い替え先を売却するときまで繰り延べられる特例です。国税庁の公表情報によれば、主な要件として、売却する年の1月1日時点で所有期間・居住期間がともに10年を超えていること、売却代金が1億円以下であること、買い替え先の建物の床面積が50平方メートル以上、土地面積が500平方メートル以下であることなどが定められており、適用期限は令和9年(2027年)12月31日までの譲渡とされています(要件は変更される場合があるため、最新情報は国税庁の公式ページでご確認ください)。この特例は税金が「非課税」になるのではなく、あくまで納税を将来に「繰り延べる」仕組みである点に注意が必要です。
どちらを選ぶべきか
3,000万円特別控除とこの買換え特例は併用できず、どちらか一方を選択します。譲渡所得が3,000万円を大きく超える場合や、より高額な新居に買い替える場合は買換え特例が有利になるケースがある一方、将来売却する際の税負担が重くなる可能性もあるため、金額次第でどちらが得かが変わります。不動産売却で税金が心配な方へ|譲渡所得税と特別控除を解説もあわせてご確認いただいたうえで、最終的な判断は税務署や税理士にご相談ください。
つくば市で不動産を買い替えるときのポイント
つくば市全体の不動産売却の相場・流れ・費用と税金については、つくば市の不動産売却相場・流れ・費用と税金を徹底解説【2026年保存版】で詳しくまとめています。ここでは買い替えに特有のポイントを解説します。
つくば駅・研究学園駅周辺エリアの特性
つくばエクスプレス(TX)沿線のつくば駅・研究学園駅周辺は、都心へのアクセスの良さや再開発により住宅需要が底堅いエリアとして知られています。一方で、みどりの駅周辺など新興の分譲エリアと、つくば市内でも比較的古くからの住宅地とでは、相場や需要の傾向が異なります。買い替えでは「今の家がどのエリアの、どのタイプの需要に合うか」を踏まえた売却戦略が重要です。
つくば市内で住み替え先を探すときの注意点
つくば市は研究学園都市として開発された経緯から、エリアによって新しい分譲住宅地と昔からの住宅地が混在しています。通勤・通学の利便性、生活インフラの整備状況、今後の開発計画などを踏まえて新居のエリアを検討することをおすすめします。
なお、今の家を売却せずに住み続けながら資金化したい場合は、買い替えではなくリースバックとは?仕組み・メリット/デメリットから2026年10月施行の新ガイドラインまでという選択肢もあります。ご自身の状況に合わせて比較検討することをおすすめします。
買い替えで後悔しないための注意点
焦って安値売却・高値購入をしないこと
スケジュールに追われて相場より安い価格で売却してしまったり、新居探しで焦って割高な物件を購入してしまったりすると、買い替え全体の資金計画が崩れる原因になります。
新居の資金計画には余裕を持たせること
住み替えローンやつなぎ融資を利用する場合は、金利や手数料も含めた総支払額を事前にシミュレーションしておくことが大切です。
売却と購入を同じ会社に相談するメリット
売却と購入を別々の会社に依頼すると、スケジュール調整の連携が取りにくくなることがあります。両方の取引状況を把握したうえで、決済日の調整や資金計画のアドバイスができる不動産会社に相談することで、買い替え特有のタイミングの難しさを軽減できます。
ハウスドゥ つくば研究学園都市の買い替えサポート
当店(運営:株式会社トーマン/宅地建物取引業免許:茨城県知事(1)第7579号)は、つくば市を中心に茨城県南・県西エリアで、仲介・買取の両方に対応しています。売却時期をあらかじめ確定できる買取保証のご相談や、住み替えローン・つなぎ融資に関する金融機関との調整のご相談も承っております。机上査定・訪問査定はいずれも無料です。テレビでもおなじみの古田敦也氏をイメージキャラクターとするハウスドゥブランドの実績と、地域密着でつくば市の相場・エリア事情に精通したスタッフの両方の強みを活かし、売却と購入それぞれの最適なタイミングをご提案します。
よくある質問(FAQ)
Q1. 買い替えと住み替えの違いは何ですか?
厳密な使い分けの決まりはありませんが、実務上「買い替え」は売却と購入をセットにした取引全体、「住み替え」は転居という生活面の変化に重点を置いた言葉として使われる傾向があります。
Q2. 買い替えのベストなタイミングはいつですか?
相場や金利だけでなく、ご家族のライフイベント(転勤・進学・子どもの独立など)とのタイミングも重要です。まずは今の家の売却価格の目安を査定で確認し、資金計画を立てるところから始めることをおすすめします。
Q3. 住宅ローンが残っていても買い替えできますか?
可能です。売却額が残債を上回るアンダーローンであれば通常どおり売却できます。下回るオーバーローンの場合は、自己資金での補填か住み替えローンの活用を検討します。
Q4. 買い替え特例と3,000万円特別控除はどちらがお得ですか?
譲渡所得の金額や、将来その新居をいつ・いくらで売却する見込みかによって有利不利が変わるため、一概にはいえません。買い替え特例はあくまで納税の「繰り延べ」である点を踏まえ、税務署や税理士にご相談のうえで判断することをおすすめします。
Q5. 売り先行と買い先行、どちらがおすすめですか?
住宅ローンの残債が多い方や資金計画を優先したい方には売り先行が、気に入った新居を逃したくない方には買い先行が向いています。詳しくは本記事の比較表をご参照ください。
Q6. つなぎ融資と住み替えローンの違いは何ですか?
住み替えローンは新居資金と今の家の残債を1本のローンにまとめて借りる仕組みであるのに対し、つなぎ融資は住宅ローン実行までの一時的な資金繰りのための短期融資です。
Q7. 買い替えにかかる期間の目安はどのくらいですか?
売却活動の期間や新居探しの状況によって大きく異なりますが、査定から引き渡しまで数か月単位で見込んでおくのが一般的です。まずは査定でご自宅の売却見込み期間の目安をご確認ください。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


