
土地と建物の名義が違っていても、売却そのものはできます。名義を先にそろえなければ売れない、というわけではありません。ただし、「全員で一体として売る」のか「自分の権利だけを売る」のかで、必要な同意・書類・手取りが変わります。この記事では、まず自分がどのパターンかを確かめ、そのうえでリスクや手続きを順に整理します。
- まず確認|名義が違う不動産の売却は5つのパターンで考える
- 土地と建物の名義が異なることによる主なデメリット
- 名義が異なる場合の具体的なケーススタディ
- 土地と建物の名義が異なることによる税務上のデメリット
- 物理的なデメリットとその影響
- 名義が異なる土地と建物の売却方法
- 名義変更の手続きと注意点
- 土地と建物の名義が違う6つの原因|まず「自分がどのケースか」を特定する
- 名義人が亡くなっている場合はどうする?|相続がからむときの3ステップと期限
- 固定資産税は誰が払う?|名義が違うときに実際に起きること
- 立ち退きを求められたら?|出ていく必要があるケース・ないケース
- 夫婦で名義が違う場合|離婚・相続で何が起きるか
- これから建てる人へ|親の土地に新築するときに決めておくこと
- 名義を揃えたくても揃えられない3つのケースと対処法
- 税金の特例は使える?|住宅ローン控除と3,000万円特別控除
- 解体は誰ができる?費用は誰が払う?
- 名義が違う不動産を任せる会社を選ぶとき、最初に確かめたい2つのこと
- つくば市・茨城県南で名義の違う不動産にお困りの方へ
- 土地と建物の名義が違う場合のよくある質問
- まとめと今後の対策
まず確認|名義が違う不動産の売却は5つのパターンで考える
次の表で、あてはまる行を探してください。複数にあてはまる場合は、関係する名義人それぞれの立場で考えます。
| パターン | 主な売り方 | 必要な同意 | つまずきやすい点 |
|---|---|---|---|
| 土地・建物を一体で売りたい(名義人が別) | 名義人全員が売主となり、同じ買主へ同時に売る。名義の統一は必須ではない | 名義人全員の同意・署名押印(一体で売る場合) | 1人でも降りると取引が成立しない。売主どうしの責任範囲、片方が履行できない場合の扱い、代金配分を契約前に専門家と確認 |
| 自分の建物だけを売りたい(土地は親など他人) | 借地権付き建物として売る/土地の名義人に買い取ってもらう | 敷地を使う権利(借地権・使用貸借など)の内容で引き継ぎの条件が異なる。土地の名義人の承諾が必要になることが多い | 買主が限られる。地代を払っているか(賃貸借)、無償か(使用貸借)で立場が違う |
| 自分の土地だけを売りたい(建物は他人名義) | 建物の名義人に売る/建物の名義人と同時に売る/買取会社に相談する | 土地を売ること自体は建物の名義人の同意が常に必要とは限らない。ただし建物の撤去・明け渡しには建物の名義人との話し合いや手続きが必要 | 建物付きのままでは買主が見つかりにくい。解体すると固定資産税が上がることがある |
| 名義人がすでに亡くなっている | 相続人を確定し、遺産分割協議と相続登記を済ませてから売る | 相続人全員の合意 | 期限のある税の特例がある。連絡が取れない相続人がいると止まる |
| 同じ不動産を複数人で共有している | 自分の持分だけを売る/共有者全員で全体を売る | 持分のみなら不要、全体を売るなら共有者全員 | 持分だけでは買い手が少なく価格が下がりやすい。詳しくはつくば市の共有名義 不動産売却へ |
売る前の「売主別」確認表
名義が違う不動産では、同じ家でも立場によって確認することが違います。話し合いの前に、自分の行を埋めておくと進めやすくなります。
| あなたの立場 | 売れるもの | 売る前に確認すること | 準備する資料 |
|---|---|---|---|
| 土地の名義人 | 土地のみ | 建物の名義人の意向。地代を受け取っているか、無償で貸しているか。土地に抵当権がないか | 土地の登記事項証明書、公図・測量図、固定資産税の納税通知書、貸している場合は契約書や地代の記録 |
| 建物の名義人 | 建物のみ | 土地を使う権利(借地権か使用貸借か)。買主へ引き継げるか、土地の名義人の承諾が得られるか。ローン残高 | 建物の登記事項証明書、借地契約書・地代の支払記録、ローン残高がわかる書類、建築時の書類 |
| 土地・建物の両方の共有者 | 自分の持分、または全員で全体 | 持分の割合、他の共有者の意向、共有者の住所が最新か | 登記事項証明書、共有者全員の本人確認書類・印鑑証明書 |
| 相続人 | 相続登記後の不動産 | 相続人の確定、遺産分割協議の内容、相続登記の期限と税の特例の期限 | 戸籍一式、遺産分割協議書、相続登記後の登記事項証明書 |
| 借地人・地主 | 借地権付き建物、底地(土地を借りている人がいる状態) | 承諾料や更新料の取り決め、地代の滞納の有無 | 借地契約書、地代の支払記録、承諾の記録 |
名義を先にそろえる前に知っておきたいこと
「まず名義を統一しましょう」と言われることがありますが、先にそろえることが最善とは限りません。贈与でそろえれば贈与税、売買でそろえても時価より著しく低い価額なら差額が贈与とみなされることがあります(相続税法第7条)。登録免許税や司法書士報酬、取得する人の不動産取得税(相続による取得は対象外)もかかり得ます。ローンが残っていれば金融機関の承諾も要ります。
一方で、名義人全員が協力できるなら、名義を変えずに同時売却するほうが、余計な登記や課税を避けられる場合があります。どちらが有利かは、物件の価値・ローン残高・名義人どうしの関係で変わるため、査定で「出口の数字」を出してから決めるのが順序として安全です。親から土地を買って名義をそろえる場合は、親から土地を買う際の基本知識も参考になります。
読み進める前に|この記事の確認日
この記事は、国税庁のタックスアンサーや公益財団法人不動産流通推進センターの相談事例などを2026年11月1日に確認して更新しました。税制や制度は変わるため、実際の手続きの前には最新の公式情報と専門家で確認してください。
土地と建物の名義が異なることによる主なデメリット
法的トラブルのリスク
土地と建物の名義が異なる状態とは、たとえば「土地は親名義、建物は子名義」「土地はAさん、建物はBさん」など、所有者が別々である状態を指します。このような状況は、法的トラブルの温床となる可能性が高く、実際に多くのケースで問題が発生しています。
▶ あわせて読みたい:不動産の売却・買取の無料相談はハウスドゥへ
まず最大の問題は、権利関係が複雑になることです。たとえば、建物の所有者がリフォームや売却を希望しても、契約内容や敷地を使う権利の種類によっては、土地所有者の承諾が必要になり、自由に動けないことがあります。逆に土地所有者が土地を売却したくても、建物がある状態では第三者への売却が難しくなります。このように、相互に制限を受ける状態が続くと、思わぬトラブルが起こるのです。
特に親子間や兄弟間であっても、「当たり前に貸している」つもりでも法的根拠が曖昧であると、将来的にトラブルに発展する恐れがあります。たとえば、親の死亡後に相続人同士の間で「これは貸していたのか?贈与だったのか?」と揉めるケースも少なくありません。
契約書がなく、使用貸借(無償での貸し借り)という状況になっている場合でも、借地借家法による借地権の保護とは別の扱いになり、土地の所有者が代わったときなどに、使い続けられるかが争いになりやすくなります。こうした状況を放置すると、家庭裁判所での調停や訴訟に発展するリスクもあります。
また、名義が異なる状態では、売買や担保設定、相続、贈与など、不動産に関するすべての手続きが煩雑になります。「何か起こってから対応する」のでは遅く、事前に協議し、書面で権利関係を整理しておくことが重要です。
不安を感じたら、まずは弁護士や司法書士の事務所へ相談するのが安心です。特に相続が関わる場合には、第三者を介した冷静な対応がトラブル防止につながります。関係性が近いほど口約束に頼りがちですが、それが後々のトラブルの原因になることも多いのです。
土地と建物の名義が異なる状況は、一見すると問題がないように見えても、「権利の不一致」が常にリスクとなって潜んでいます。法的トラブルを防ぐためには、現状をしっかり確認し、必要であれば早めに名義の見直しや契約書の整備を行いましょう。
税務上の問題
税金の面では、名義が違うこと自体がすぐに課税につながるわけではありません。国税庁は、親の土地を地代や権利金なしで借りて子どもが家を建てた場合(使用貸借)、使用貸借による土地の権利の価額はゼロとして扱われるため、借地権相当額の贈与を受けたものとして贈与税が課税されることはないとしています(タックスアンサーNo.4552)。
ただし、その土地は将来、親から子が相続するときの相続税の対象になります。評価額は、人に貸している土地(貸宅地)ではなく、自分が使っている土地として評価する「自用地」の価額になります(同No.4552)。
注意が必要なのは、名義をそろえる場面と、売却して利益が出た場面です。贈与でそろえれば贈与税、売買でも時価より著しく低い価額なら差額が贈与とみなされることがあり、売った側には譲渡所得の課税も生じます。家屋と敷地の名義人が違う場合の3,000万円特別控除は要件が決まっています(後述)。
なお、この取り扱いは借地権相当額についてのものです。建築資金の負担など、ほかの資金のやり取りまで非課税になるという意味ではありません。登記事項証明書、借地や使用貸借の事実がわかるメモ、地代の支払記録、贈与や売買の契約書を整理しておき、実際の判断は税理士や税務署の相談窓口で確認してください。
名義が異なる場合の具体的なケーススタディ
親名義の土地に子が家を建てた場合
「親名義の土地に子どもが住宅を建てる」というケースは非常に多く見られます。一見すると親子間の信頼関係に基づいた自然な選択のように思えますが、名義の違いによるトラブルが潜在的に存在しており、注意が必要です。
まず問題となるのが、親が亡くなった後の相続です。土地が親の名義のままだと、法定相続人すべてにその土地の相続権が生じます。たとえ子がその土地の上に自宅を建て、長年暮らしていたとしても、「他の兄弟姉妹が相続分を主張してくる」可能性があり、遺産分割トラブルに発展することもあります。
こうした事態を防ぐには、生前に遺言書を作成し、誰に土地を相続させるかを明記しておくことが有効です。特に子がその土地で生活基盤を築いている場合は、遺言によって法的な裏付けを持たせることで、自宅を守るための大きな防御線になります。
契約の種類を整理しておくことも大切です。地代を払っていない使用貸借なのか、地代を払う賃貸借(借地権)なのかで、将来土地が売られたときの立場が大きく変わります。後から「貸していた」「贈与だった」と食い違わないよう状況に応じて書面で整理し、地代を新たに払い始める場合などは税務の扱いが変わり得るため、事前に税理士へ確認してください。
さらに、同居していない兄弟姉妹との情報共有も欠かせません。事前に「この土地には○○が住んでいる」「建物は○○の名義である」と共有しておくだけでも、相続時の認識のズレや誤解を減らす効果があります。
このように、親子間での信頼関係だけでは解決できない場面があるため、将来を見据えた法的準備が重要です。「建てたのに住めなくなった」「遺産分割で立ち退きを迫られた」という実例もあるため、名義に関する事前対策は大切です。
相続した土地に建物を建てたが名義変更をしなかった場合
土地の所有者が亡くなり、相続登記をしないまま建物を建てるケースは珍しくありません。注意したいのは、相続による権利の取得と、登記による公示は別の話だという点です。
遺産分割協議で「この土地は長男が引き継ぐ」と決まれば、権利の取得自体は相続によって生じます。ただし登記簿の名義が亡くなった方のままだと、第三者から見て所有者が誰かわかりません。また、遺産分割がまだ成立していない間は、土地は相続人全員の共有の状態になるため、建築について他の相続人と認識がずれるとトラブルになりやすくなります。
法務省によると、相続(遺言を含む)で不動産を取得した相続人は、自己のために相続の開始があったことと不動産の所有権を取得したことを知った日から3年以内に相続登記を申請する義務があり、正当な理由なく怠ると10万円以下の過料の対象になります。2024年4月1日より前に始まった相続でも、未登記なら対象で、2027年3月31日まで(取得を知った日が2024年4月以降ならその日から3年以内)に申請する必要があります。遺産分割が成立したときは、成立日から3年以内にその内容に基づく登記を申請する追加の義務もあります(法務省「相続登記の申請義務化について」令和8年4月1日)。
登記名義が亡くなった方のままだと、固定資産税の通知や、売却・担保設定などの手続きでも支障が出やすくなります。遺産分割協議書の作成と相続登記を早めに進め、建てる前に登記簿と実際の使用状況が合っているかを確認しておきましょう。相続税の申告では、土地と建物のそれぞれが誰の財産かが問われるため、税理士への相談も有効です。
土地と建物の名義が異なることによる税務上のデメリット
固定資産税は誰に課税される?
固定資産税は、原則としてその年の1月1日(賦課期日)現在の所有者に課税されます。つくば市の公式ページでは、土地は登記簿等に所有者として登記・登録されている人、家屋も同様に家屋の所有者として登記・登録されている人が納税義務者とされています。土地と建物は別の資産として、それぞれの所有者に課税されるため、名義が違えば納税者も別になります。
共有名義の場合は、共有者全員が納税義務者(連帯納税義務)となり、納税通知書は原則として共有代表者に送られます。所有者が亡くなった場合は、相続人が納税義務を引き継ぎ、相続登記が完了するまでは法定相続人全員が連帯して納税義務を負います。この間は代表者を決めて、つくば市に「相続人代表者指定・変更届」を提出します(以上、つくば市「納税義務者」2026年4月1日更新)。
一方、誰が実際に負担するかは税法ではなく当事者の取り決めの問題です。たとえば子が建てた家の敷地の税を親が払っている場合など、実際の負担と名義が食い違うことがあります。揉めないよう、負担者を書面で整理しておくとよいでしょう。使用貸借の取り扱いについては、国税庁の資料(No.4552)もご確認ください。
相続税の計算が複雑になる
土地が父親の名義、建物が子どもの名義だった場合に父親が亡くなると、相続財産になるのは父親名義の土地です。子ども名義の建物は、子どもの財産であり、父親の相続財産にはなりません。
子どもが地代を払わずに使っている(使用貸借)土地は、国税庁によると、相続税の計算では貸宅地ではなく自用地として評価されます(タックスアンサーNo.4552)。賃貸借で借地権があるなど、契約内容によって評価の考え方が変わる場合は、税理士にご確認ください。
相続税の申告・納付の期限は、相続の開始があったことを知った日の翌日から10か月以内です。名義や使い方が複雑だと準備に時間がかかるため、財産の一覧表を作る、遺言書で財産の行き先を決めておく、財産評価を税理士に相談しておく、といった準備が役立ちます。
物理的なデメリットとその影響
立ち退き要求のリスク
土地の名義人と建物の使用者が違うと、土地の所有者が代わったときや、親が亡くなって相続人が複数になったときに、土地の返還や使用料を求められることがあります。親名義の土地に子が家を建てていた場合でも、他の相続人が土地の売却や共有の解消を求めると、話し合いが必要になります。
契約書がない場合でも、貸し借りの実態から使用貸借や賃貸借と判断されることがあります。将来に備えて、契約の種類・期間・終了時の取り決めを書面に残すことが、揉めごとを減らす基本です。
- 契約書を用意し、土地使用の条件や期間を明記する
- 代替地や仮住まいの候補を把握しておく
- 交渉に必要な資料(登記簿、契約書、地代の支払履歴など)を整理しておく
交渉がこじれる前に、司法書士・弁護士などの専門家に相談することをおすすめします。自治体の無料相談を設けている場合もあります。
建物解体の可能性
土地の所有者が代わった、相続人が土地の売却を求めた、といった事情で、建物の撤去や明け渡しを求められることがあります。ただし、勝手に建物を壊すことはできず、撤去が実際に必要になるかは、契約の内容や裁判所の手続きなどによって変わります。
建物が老朽化して近隣に影響する場合は、自治体から指導を受けることもあります。いざというときに備えて、契約書・登記・解体費用の目安・補助制度の有無(自治体ごとに異なります)を調べておくと安心です。
名義が異なる土地と建物の売却方法
名義を統一してから売却する方法
名義の統一は売却の選択肢の一つですが、必須ではありません。名義人どうしで協力でき、統一の費用を負担できる場合や、買主の金融機関の審査で名義の整理を求められた場合には、検討する価値のある方法です。反対に、統一のための贈与税・登記費用が大きい場合や、相手が反対している場合は、無理に進めず別の売り方を比べます。
名義をそろえる3つの方法
- 贈与:一方が無償で他方へ移す。贈与税の確認が必要
- 売買:一方が他方から買う。代金を払う資金(またはローン)が必要。時価より著しく低い価額だと差額が贈与とみなされることがある。親から土地を買う場合の注意点も参照
- 相続(遺産分割):名義人が亡くなっている場合、建物の名義人が土地も引き継ぐ形にできれば食い違いが解消する
登記は司法書士に依頼するのが一般的です。必要書類は、登記原因証明情報(贈与契約書・売買契約書・遺産分割協議書など)、印鑑証明書・住民票、固定資産評価証明書などです。ローンが残っている場合は、名義を変える前に必ず金融機関へ相談してください。承諾なく名義を移すと、契約違反として一括返済を求められるおそれがあります。
名義の統一にかかる費用は、登録免許税・司法書士報酬・贈与税や不動産取得税などです。金額は評価額や方法で変わるため、統一にかかる総額と、統一せずに売った場合の手取りを並べて比べることをおすすめします。
名義の異なる不動産を同時に売却する方法
名義が違うまま土地と建物を一体で売るなら、名義人全員が売主として同じ買主に同時に売ります。登記を先にそろえる必要はなく、名義人全員の同意があれば進められます。一方、「自分の土地だけ」「自分の建物だけ」を売る場合は、売ること自体に他の名義人の同意が常に必要とは限りません。ただし、建物の所有者が土地を使っている権利(借地権・使用貸借など)の内容によっては、土地の名義人の承諾や契約上の確認が必要になり、買主も限られます。
同時売却の進め方と契約の注意点
- 全員の意思確認:売る時期、最低価格、引き渡し時期、代金の配分を先に話し合う
- 契約書は1本でも2本でもよい:公益財団法人不動産流通推進センターの相談事例では、土地と建物の所有者が異なる場合、1つの契約書にまとめても別々にしてもよいとされています(2016年掲載の事例で、現行法令は別途確認が必要です)
- 責任範囲と不履行時の扱い:売主が複数いるとき、片方が引き渡しなどを履行できないと買主の目的が果たせなくなります。売主どうしの責任範囲、片方が履行できない場合の扱い、代金の配分を、契約前に宅建業者や弁護士など専門家と確認して契約書に反映します(2016年の相談事例には、連帯して債務を負う旨の特約を助言する内容もあります)
- 土地と建物の価額を契約書に明記:譲渡所得の申告や3,000万円特別控除の判定に必要
- 代金の配分と抵当権:誰にいくら入金するか、抵当権があれば売却代金での完済・抹消の段取りを決める
仲介手数料は、上記の相談事例では売主ごとに受領できると解説されています。実際の金額は媒介契約で土地と建物の報酬額を取り決めますので、依頼前に確認してください。底地と借地権を同時に売る場合は、契約を分けたほうがよいとされています。
買主が住宅ローンを使う場合、土地と建物の両方に担保を設定することが多く、所有者が別でも融資できるかは金融機関ごとの個別審査です。名義人全員が決済に立ち会う段取りも含め、事前に確認してください。名義や相続が絡む不動産の取り扱いに慣れた会社を選ぶと、書類や日程の調整が進めやすくなります。
名義変更の手続きと注意点
住宅ローンが残っている場合の注意点
土地や建物の名義を変更したいと考えたとき、住宅ローンが残っている場合には特別な注意が必要です。ローン返済中の不動産は、原則として金融機関の担保(抵当権)が設定されており、勝手に名義変更を行うことはできません。
まず確認すべきなのは、現在のローン残高と、金融機関との契約内容です。名義変更を希望する場合、金融機関への事前相談と承諾が必要となります。黙って名義を変更しようとすると、契約違反(ローン契約違反)に該当し、一括返済を求められるリスクもあるため注意しましょう。
名義変更を行いたい理由が「相続」や「贈与」である場合は、事情を説明したうえで、金融機関に必要書類や手続きを確認します。多くのケースでは、金融機関の同意のもとで条件付きの変更が認められますが、審査が必要になることもあります。
また、住宅ローン控除(住宅借入金等特別控除)を利用している場合は、名義変更によって控除の対象から外れる可能性もあります。「持ち分の割合」や「住宅の使用状況」によって控除が継続できるかが異なるため、税理士や金融機関への確認が必要です。
さらに、名義変更を進めるには、以下のような書類が求められることがあります:
- 金融機関の承諾書
- 登記原因証明情報(贈与・相続・売買の契約書など)
- 印鑑証明書・住民票
- 抵当権に関する書類
抵当権の取り扱いは特に重要です。名義変更と同時に「抵当権の設定変更」や「新たなローンへの借り換え」が必要になるケースもあり、慎重なスケジュール管理と書類準備が求められます。
住宅ローンが残っている状態での名義変更は、思っている以上に複雑かつデリケートな手続きです。トラブルや契約違反を防ぐためにも、まずは金融機関に相談し、同意を得たうえで慎重に進めることが大切です。
相続人との連絡が取れない場合の対策
相続人のうち誰かと連絡が取れないと、遺産分割協議も名義変更も進みません。まず、戸籍謄本で法定相続人を確定し、住民票の除票・戸籍の附票などで住所を調べ、書面や親族を通じて連絡を試みます。
それでも所在がわからない場合は、家庭裁判所に不在者財産管理人の選任を申し立てる方法があります。ただし、管理人が不在者に代わって遺産分割協議に参加するなど、本人の財産を処分する行為には、家庭裁判所の許可(権限外行為の許可)が必要です。また、連絡が取れない相続人に代わって他の相続人が相続放棄をすることや、売却が自動的に進むことはありません。
どの制度が使えるかは、不明の期間や事情によって変わります。司法書士や弁護士に、調査から申立てまで相談するのが安心です。売却するには相続人全員の合意と署名が必要になる場合が多いため、連絡が取れない人がいると感じた時点で動き始めてください。
土地と建物の名義が違う6つの原因|まず「自分がどのケースか」を特定する
対処法は原因によってまったく変わります。ここを飛ばして「名義を揃えましょう」と読んでも動けません。まず次の6つのどれに当てはまるかを確かめてください。
原因1:親名義の土地に、子が自分名義で家を建てた
もっとも多いケースです。多くの場合、子は親に地代を払っていません。これは法律上「使用貸借」にあたり、無償で土地を借りている状態です。地代を払っていないため贈与税はかかりませんが、その代わり借地権のような強い権利も発生しません。親が亡くなって土地が他のきょうだいに渡ったとき、立場が一気に弱くなるのがこの形です。
原因2:親名義の土地に、親子の共有名義で家を建てた
住宅ローンを親子で組んだ場合などに生じます。建物が共有になっているため、売るときに共有者全員の同意が必要になり、親の判断能力が低下した場合は、手続きを進められるかを個別に確認する必要があります。
原因3:相続登記をしないまま、その土地に建物を建てた
土地の名義が亡くなった祖父母のままで、建物だけが子や孫の名義になっている形です。相続登記は2024年4月1日から義務化され、相続で取得したことを知った日から3年以内に申請しないと、正当な理由がない場合は10万円以下の過料の対象になります(施行前に始まった相続で未登記の場合は、原則2027年3月31日まで。詳しくは上記の法務省ページ)。放置している方が最も急ぐべきケースです。
原因4:夫婦で土地と建物を別々の名義にした
夫が土地、妻が建物といった形です。購入時は資金の出どころに合わせた合理的な登記でも、離婚のときの財産分与と、どちらかが亡くなったときの相続で必ず論点になります。詳しくは後述します。
原因5:貸していた土地に、借りた人が建物を建てている(貸主側)
いわゆる底地です。地代を受け取って建物の所有のために貸しているなら賃貸借にあたり、借地借家法が適用される場合は借主の保護が厚くなります。土地の名義人であっても、契約の内容や期間を確認せずに「出ていってください」とは言えません。
原因6:借りた土地に、自分名義の建物を建てている(借主側)
原因5の裏返しです。この場合の建物は借地権付き建物として売却できます。ただし地主の承諾(承諾料が発生することが一般的)が必要です。
名義人が亡くなっている場合はどうする?|相続がからむときの3ステップと期限
「土地の名義人がすでに亡くなっている」という相談は非常に多く、しかも期限のある手続きが複数同時に走り出すという点で、ほかのケースとは性質が違います。順番を間違えると、使えたはずの税の特例が消えます。
ステップ1:相続人を確定する(戸籍を集める)
亡くなった方の出生から死亡までの戸籍を連続して集め、相続人が誰かを確定します。ここで想定外の相続人が出てくることがあります。法務局の法定相続情報一覧図を作っておくと、その後の銀行や税務署の手続きが一気に楽になります。
ステップ2:遺産分割協議で「誰が土地を引き継ぐか」を決める
ここで建物の名義人が土地も引き継ぐ形にできれば、名義の食い違いはその場で解消します。名義が違う不動産の最もきれいな出口はこれです。逆に、土地を別のきょうだいが引き継ぐと、食い違いが次の世代へ持ち越されます。
ステップ3:相続登記をする
協議がまとまったら相続登記をします。登録免許税は原則として固定資産税評価額の0.4%です(一定の土地には免税措置があります。法務省ページ参照)。司法書士に依頼する場合の報酬は事務所によって異なるため、見積りで確認してください。
見落とされがちな期限:税の特例には「消える日」がある
- 取得費加算の特例:相続税の申告期限の翌日から3年以内(相続開始から約3年10か月)に売ること。払った相続税の一部を取得費に加算でき、譲渡所得税が減ります。
- 相続空き家の3,000万円特別控除:相続開始日から3年を経過する日の属する年の12月31日まで。加えて制度自体が2027年12月31日までの譲渡が対象です。
- 住所変更登記の義務化:2026年4月1日から、住所や氏名が変わったら2年以内の登記が義務になります(5万円以下の過料)。名義が違う不動産では、片方の名義人だけ住所が古いままという状態が起きやすいので要注意です。
つまり「気持ちの整理がついてから考えよう」と3年置くと、それだけで数百万円単位の特例を失うことがあります。売るかどうか決めていない段階でも、期限だけは先に確認しておいてください。
相続で名義が食い違ったまま揉めやすい3つの場面
相続がからむ名義違いは、通常のケースより権利者が複数人になりやすいという特徴があります。遺産分割協議がまとまらないまま時間が経つと、次のような場面でつまずきます。
①相続人の一部が売却に反対する:建物名義人(相続人)が複数いる場合、全員の同意がなければ売却できません。1人でも「売りたくない」「もっと高く売れるはず」と反対すると、話し合いが長期化します。
②土地の相続人から立ち退き・解体を求められる:土地を引き継いだ相続人と、建物を引き継いだ相続人が別の場合、土地側の相続人が「建物を解体して更地にしてほしい」「使用料(地代)を払ってほしい」と求めてくることがあります。生前は親族間の口約束で済んでいたことが、代替わりを機に法的な主張に変わるケースです。
③買主の融資の審査で時間がかかる:土地と建物の所有者が別のままの物件に融資できるかどうかは、金融機関ごとの個別審査です。担保の設定方法や、土地の所有者が担保提供者(物上保証人)になれるかなどが見られます。買主側の金融機関と不動産会社に、契約前に確認してもらうことが大切です。
こうした場面では、相続登記と遺産分割の整理を進めることで解消できる部分が多い一方、相続人どうしの意見の違いまでは登記では解決しません。相続登記は2024年4月1日から義務化されています(詳しくは上記の法務省ページ)。
固定資産税は誰が払う?|名義が違うときに実際に起きること
納税通知書は土地と建物で別々に届く
固定資産税はその年の1月1日時点の登記名義人に課税されます。したがって土地の税金は土地の名義人へ、建物の税金は建物の名義人へ、それぞれ別々の納税通知書が届きます。合算されることはありません。
住宅用地の特例は「名義」ではなく「建物が建っているか」で決まる
土地の上に住宅が建っていると、その土地の固定資産税は課税標準が200平方メートルまで6分の1、それを超える部分は3分の1に軽減されます(住宅用地の特例)。この判定は建物が誰の名義かを問いません。他人名義の建物でも、住宅であれば土地の軽減は受けられます。
だからこそ「建物を壊す」判断は名義が違うと危険
建物を解体して更地にすると、住宅用地の特例の対象から外れ、土地の固定資産税が変わる場合があります。どの程度変わるかは、土地の面積・評価額・負担調整措置などで異なるため、一律の倍率では示せません。具体的な税額は、つくば市の資産税課など課税する市町村で個別に確認してください。
建物を壊すのは建物の名義人、税負担が変わるのは土地の名義人、という構図になりやすく、解体の判断で利害が分かれます。壊す前に、土地の名義人と負担について話し合っておくことが大切です。
立ち退きを求められたら?|出ていく必要があるケース・ないケース
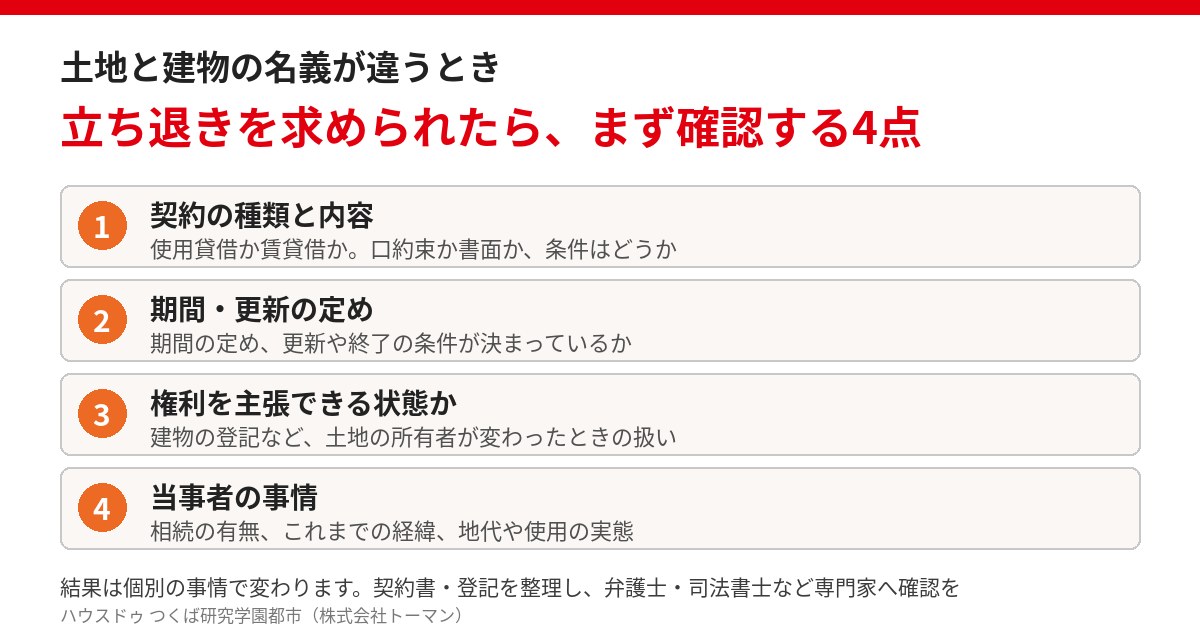
立ち退きを求められたときにどうなるかは、契約の内容、期間、権利を主張できる状態(対抗要件)、当事者の事情などで変わります。「地代を払っているか」はその一つの手がかりにすぎません。
地代を払っていない(使用貸借)場合
親子間で多い形です。使用貸借は、借地借家法による借地権の保護とは別の扱いになります。土地の所有者が代わったときに、使い続けられるかどうかは、契約の内容、貸借の期間や目的、建物の登記の有無などによって変わるため、一律には言えません。実際には、猶予期間や解決金などを話し合いで決める例もあります。
地代を払っている(賃貸借・借地権)場合
建物の所有を目的に地代を払って土地を借りている場合は、借地借家法が適用され、更新や契約の終了に一定のルールがあります。契約が終了する場合に建物買取請求権が認められることもありますが、契約の内容や期間、事情によって結論は変わります。借地契約書を確認し、専門家に相談してください。
最初にやるべきことは「契約の種類の確定」
口約束でも契約は成立しています。通帳の入出金記録、固定資産税の負担のしかた、贈与税の申告の有無などから、どちらだったかを組み立てます。話し合いに入る前に、この事実関係を先に固めてください。順番を逆にすると不利な前提のまま交渉が進みます。登記事項証明書や公図を取得して土地・建物それぞれの名義人を調べることも、事実関係を固める第一歩になります。
夫婦で名義が違う場合|離婚・相続で何が起きるか
離婚のとき:財産分与では名義よりも「実質」を見る
財産分与では登記名義そのものよりも、婚姻期間中に夫婦で築いた財産かどうかが問われます。ただし住宅ローンが残っている場合、名義の変更には金融機関の承諾が必要で、承諾なく名義を移すと契約違反(期限の利益の喪失)になり得ます。「話し合いで決めた」だけでは登記まで到達しないのがこのケースの難所です。
どちらかが亡くなったとき:片方だけが相続対象になる
夫名義の土地だけが相続の対象になり、妻名義の建物はそのまま残ります。相続人が子だけならまだしも、再婚などで相続関係が複雑な場合、土地だけが第三者へ渡る可能性があります。生前に共有名義へ揃えるか、遺言で行き先を決めておくのが現実的です。
これから建てる人へ|親の土地に新築するときに決めておくこと
地代は払わないほうがよいのか?
税務上は、親の土地を無償で借りて家を建てても、借地権相当額の贈与を受けたものとしては扱われません(使用貸借の取り扱い。国税庁タックスアンサーNo.4552)。ただし、これは借地権相当額についての取り扱いで、建築資金を親が出した場合など、別の資金のやり取りの贈与税は別に確認が必要です。一方で地代を払う賃貸借にすると借地権の問題が生じ、その分あとの権利関係や税務の扱いが変わり得ます。単純に得か損かではなく、将来その土地を誰が引き継ぐかとセットで決めるべき論点です。
住宅ローンを組むなら、土地の名義人との事前の相談を
建物を建てるための住宅ローンでは、金融機関が建物だけでなく土地にも担保を設定することが多く、その場合は土地の名義人(親)が担保提供者として契約に関わることになります。所有者が別の場合の担保の取り扱いは金融機関ごとの個別審査のため、土地の名義人の意向確認と金融機関への事前相談は、間取りを決めるより先に済ませてください。
名義を揃えたくても揃えられない3つのケースと対処法
住宅ローンが残っている
抵当権が付いたまま名義を移すことは、金融機関の承諾なしにはできません。売却して残債を返す、借り換える、といった選択肢を先に検討します。
名義人が認知症になっている
判断能力が低下した場合に売買契約や遺産分割協議ができるかは、本人の意思能力の状態や、代理権の有無によって個別に判断されます。一律に「できない」とも「できる」とも言えません。
成年後見制度を使う場合、後見人が付いても自由に売れるわけではなく、本人が住んでいた居住用不動産の処分には家庭裁判所の許可が必要です。元気なうちに方針を決めておくのが望ましく、状況の確認は司法書士・弁護士などの専門家に相談してください。
名義人と連絡が取れない・所在不明
所在がわからない名義人については、不在者財産管理人の選任(家庭裁判所に申立て)や、所有者不明土地・建物管理制度(2023年4月開始。不動産の所在地を管轄する地方裁判所に管理命令を申立て)が使える場合があります。どちらの制度が使えるか、売却などの処分に裁判所の許可が必要かは、事案によって異なるため、制度に応じた裁判所の手続きを確認する必要があります。時間も費用もかかるため、連絡が取れないと気づいた時点で、専門家に相談して動き始めてください。
税金の特例は使える?|住宅ローン控除と3,000万円特別控除
住宅ローン控除は「建物の所有者が住んでいること」が前提
住宅ローン控除は自ら居住する家屋について適用されます。土地だけを所有していて建物を所有していない人は、原則として控除を受けられません。土地の取得にかかる借入金を控除対象に含めるには、家屋の取得と一体であることなど別途の要件を満たす必要があります。
3,000万円特別控除は「家屋の所有者」が主役
居住用財産を売ったときの3,000万円特別控除は、原則として家屋の所有者が家屋とその敷地を譲り渡した場合に受けられます。国税庁によると、家屋の所有者と敷地の所有者が異なるときでも、次の要件のすべてに当てはまれば、敷地の所有者も適用を受けられます(タックスアンサーNo.3311)。
- 敷地を家屋と同時に売ること
- 家屋の所有者と敷地の所有者が親族関係にあり、生計を一にしていること
- 敷地の所有者が、家屋の所有者と一緒にその家屋に住んでいること
この場合の控除額は、家屋の所有者と敷地の所有者を合わせて3,000万円までです。差し引く順序は、まず家屋の所有者、続いて敷地の所有者で、敷地の所有者が使えるのは3,000万円から家屋の所有者が使った額を引いた残りです。土地の名義人が単独で3,000万円を使えるわけではありません。
時期や売り方によって要件を満たさなくなることもあるため、特例の細かな要件や手続きは、国税庁の「マイホームを売ったときの特例」(コード3302)で確認し、税理士にも相談してください。
なお売却で利益が出た場合の税率は、譲渡した年の1月1日現在の所有期間が5年超の長期譲渡所得で20.315%(所得税15%+復興特別所得税0.315%+住民税5%)です。
解体は誰ができる?費用は誰が払う?
建物を取り壊せるのは建物の所有者だけです。土地の名義人であっても、他人名義の建物を無断で解体すれば損害賠償の対象になります。費用も原則として建物の所有者負担です。
加えて、床面積80平方メートル以上の建物を解体する場合、建設リサイクル法の届出義務は工事業者ではなく発注者(施主)にあり、着手の7日前までに都道府県知事へ届け出る必要があります。怠ると発注者に20万円以下の罰金が科され得ます。
そして前述のとおり、解体すると土地の固定資産税が上がります。解体の見積りを取る前に、「建物が建ったままの状態でいくらで売れるのか」を確かめる——この順番だけで手取りが変わることが少なくありません。
名義が違う不動産を任せる会社を選ぶとき、最初に確かめたい2つのこと
1.免許番号は、誰でも国のサイトで照会できる
不動産会社には宅地建物取引業の免許番号があります。国土交通省の「宅地建物取引業者検索システム」で誰でも検索でき、過去の行政処分歴まで公表されています。ネット上の口コミよりも、この公的な記録のほうが確実です。当店は茨城県知事(1)第7579号(株式会社トーマン)です。
2.「複数社に相談した」つもりが、実は1社かもしれない
不動産買取の分野では、1つの会社が複数のサイトやサービス名を運営していることがあります。これ自体はごく普通の企業活動で、何ら問題のあることではありません。ただし相見積もりを取る側から見ると、サイト名が違っても運営会社が同じなら、それは1社に聞いたのと同じということになります。
確かめ方は簡単です。各サイトの会社概要ページで運営会社名と免許番号を見比べてください。同じであれば同一社です。これは当社を含めたすべての会社に対して行っていただきたい確認で、そのうえで運営会社の異なる複数社と比べてご判断ください。
つくば市・茨城県南で名義の違う不動産にお困りの方へ
名義が違う不動産は、法律・税金・登記・売買がすべて絡むため、司法書士だけでも税理士だけでも答えが出ません。「結局いくらで売れるのか」という出口の数字が分からないと、名義を揃えるべきか、そのまま売るべきかを決められないからです。その出口の数字を出せるのが不動産会社の役割です。
- 店舗名:ハウスドゥ 家・不動産買取専門店 筑波研究学園都市
- 運営会社:株式会社トーマン
- 免許番号:茨城県知事(1)第7579号
- 所在地:〒305-0046 茨城県つくば市東二丁目9番地10 ヴィルヌーブB1階
- 電話:0120-565-072(8:00〜21:00)
- 対応エリア:つくば市を中心に、土浦市・牛久市・阿見町・石岡市・かすみがうら市・稲敷市・美浦村・筑西市・結城市・古河市・下妻市・桜川市・八千代町・境町・五霞町など県南・県西
当店はハウスドゥの加盟店として、仲介だけでなく自社での買取にも対応しています。名義の食い違いや相続が絡んで一般の売り出しが難しい物件も、そのままの状態でお話を伺えます。
▶あわせて読みたい:つくば市の不動産売却・買取ガイド|相場・流れ・税金/ハウスドゥ つくば研究学園都市トップページ
▶あわせて読みたい:これから名義を決める方は土地と建物の名義はどちらにすべき?夫婦・親子の状況別の決め方、名義が違うまま何年も放置している方は土地と建物の名義が違うまま放置するとどうなる?もあわせてご確認ください。
土地と建物の名義が違う場合のよくある質問
Q. 土地と建物の名義が違う不動産は売却できますか?
A. 売却できます。名義を先にそろえることは必須ではなく、主な売り方は(1)名義人全員が売主となって同じ買主に同時に売る、(2)自分の権利(土地だけ・建物だけ)を売る、(3)名義を先にそろえてから売る、の3つです。(1)は全員の同意が必要で、売主どうしの責任範囲、片方が履行できない場合の扱い、代金配分を契約前に専門家と確認します。(2)は売ること自体に他の名義人の同意が常に必要とは限りませんが、敷地を使う権利(借地権・使用貸借など)の内容で引き継ぎの条件が異なり、買主の融資も金融機関の個別審査となるため、売却先が限られることがあります。(3)は贈与税や登記費用などがかかるため、手取りを比べて決めます。
Q. 名義を先にそろえないと売れませんか?
A. いいえ、売れないわけではありません。全員が協力できるなら名義を変えずに同時売却でき、登記や課税の手間を避けられる場合があります。一方、買主の融資の審査で名義の整理を求められた場合や、相手が売却に同意しない場合は、名義の統一や買取会社への相談を比べます。統一には贈与税・登録免許税・司法書士報酬などがかかり得るため、査定で売却額を確認してから判断してください。
Q. 土地と建物の名義が違う場合、固定資産税はどうなりますか?
A. 固定資産税は原則として1月1日現在の所有者に課税され、土地と建物はそれぞれの所有者に別々に課税されます。共有の場合は共有者全員が連帯して納税義務を負い、所有者が亡くなった場合は、相続登記が完了するまで法定相続人全員が連帯して納税義務を負います(つくば市「納税義務者」)。実際の負担者は当事者の取り決めで、書面で整理しておくと安心です。
Q. 土地と建物の名義が違うと取り壊しはできますか?
A. 取り壊せるのは建物の所有者だけです。土地の名義人であっても他人名義の建物を無断で解体すると損害賠償の対象になることがあります。また、建物を解体すると住宅用地の特例の対象から外れて土地の固定資産税が変わる場合があります。具体的な税額は、土地の面積や評価額などで異なるため、市町村の資産税課で個別に確認してください。
Q. 土地と建物の名義が違うと住宅ローン控除は受けられないのですか?
A. 住宅ローン控除は自ら居住する家屋について適用されるため、土地だけを所有していて建物を所有していない方は原則として受けられません。建物を所有して居住している方は、名義が違うこと自体を理由に控除が否定されるわけではありません。
Q. 土地と建物の名義が違う場合、3,000万円控除は適用されないのですか?
A. 原則として家屋の所有者が適用を受けます。家屋と敷地の所有者が異なる場合でも、(1)敷地を家屋と同時に売る、(2)両者が親族で生計を一にしている、(3)敷地の所有者が家屋の所有者と一緒にその家屋に住んでいる、の3つすべてに当てはまれば敷地の所有者も適用でき、控除額は両者合わせて3,000万円までです(国税庁タックスアンサーNo.3311)。
Q. 使用貸借とは何ですか?賃貸借と何が違いますか?
A. 使用貸借は無償で借りている状態、賃貸借は地代を払って借りている状態です。借地借家法の借地権の保護が及ぶかなど、立場の強さは契約の内容、期間、権利を主張できる状態(対抗要件)などで変わるため、契約書や登記を整理して専門家に確認してください。税務上は、使用貸借の借地権相当額については贈与税が課税されないとされていますが、建築資金の贈与など別のお金のやり取りまで非課税になるわけではありません。
Q. 名義人が亡くなっている場合はどうすればいいですか?
A. (1)戸籍を集めて相続人を確定し、(2)遺産分割協議で誰が引き継ぐかを決め、(3)相続登記をする、という順に進めます。相続登記は、相続で不動産を取得したことを知った日から3年以内に申請する義務があり、正当な理由なく怠ると10万円以下の過料の対象です(2024年4月より前に始まった相続で未登記の場合は、原則2027年3月31日まで。法務省)。取得費加算や相続空き家の3,000万円控除にも期限があるため、早めに動いてください。
Q. 土地と建物の名義はどちらが有利ですか?
A. 一概にどちらが有利とは言えません。売却のしやすさという一点で見れば、建物と土地の両方を持っている側が主導権を握りやすいのは事実です。ただし固定資産税や解体費の負担、相続時の扱いはそれぞれ異なるため、「今後この不動産をどうしたいか」から逆算して決めるのが正解です。
まとめと今後の対策
専門家への相談の重要性
名義が違う不動産は、登記・税金・相続・売買が重なるため、相談先を分けると進めやすくなります。
| 相談したいこと | 主な相談先 |
|---|---|
| 所有権移転登記・相続登記・住所変更登記 | 司法書士 |
| 境界の確認・測量・分筆 | 土地家屋調査士 |
| 贈与税・譲渡所得税・相続税、3,000万円特別控除などの特例 | 税理士、税務署の相談窓口 |
| 名義人どうしで揉めている、立ち退きや遺産分割で対立している | 弁護士 |
| いくらで売れるか、一体売却か自分の権利だけを売るか、買取という選択肢 | 不動産会社(当店でもご相談を承ります) |
取引全般の公的な相談窓口として、公益財団法人不動産流通推進センターが不動産取引の電話相談(03-5843-2081、10:00〜15:00、土日祝・年末年始を除く。2026年11月1日に公式ページで確認)を案内しています。個別の案件は、混み合うことがあるため時間に余裕をもってご利用ください。
名義の問題を整理する3つの順番
名義の問題は、次の順番で整理すると判断しやすくなります。
- 登記事項証明書で名義人と抵当権を確認する(土地・建物それぞれ)
- 名義人全員の意向を聞く(売る・売らない・買い取る・協力できない)
- 売る場合の手取りを比べる(一体で同時に売る/自分の権利だけ売る/名義を統一してから売る)
3つ目の比較には、査定による「出口の数字」が欠かせません。名義の統一は有効な手段の一つですが、数字を見ないまま先に進めないことが、余計な税負担や遠回りを避ける近道です。期限のある制度(相続登記・住所変更登記・税の特例)は、売るかどうか決めていない段階でも先に確認しておきましょう。
出典・参考
- 国税庁 タックスアンサーNo.3311「家屋と敷地の所有者が異なるとき」(令和8年4月1日現在法令等)
- 国税庁 タックスアンサーNo.4552「親の土地に子供が家を建てたとき」(令和8年4月1日現在法令等)
- 法務省「相続登記の申請義務化について」(令和8年4月1日)
- つくば市「納税義務者」(固定資産税)(2026年4月1日更新)。水戸地方法務局つくば出張所(つくば市吾妻1丁目12番地1、電話029-851-8186)の案内も同ページに掲載
- 大阪地方裁判所第10民事部「所有者不明土地・建物管理命令申立てについてのQ&A」(令和8年4月版。地方裁判所への申立て、民法264条の2・264条の8)
- 公益財団法人不動産流通推進センター 売買事例1608-B-0217「土地・建物の所有者が異なる一体の不動産を売買するときの契約方法と留意事項」(2016年8月掲載。現行の法令・実務は別途確認が必要)
つくば市周辺での不動産売却・査定を検討されている方は、当店の売却査定実績とお客様の声もぜひご参考にしてください。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


