
マンションを売却すると、印紙税・登録免許税・譲渡所得税(+住民税)の3種類の税金がかかる可能性があります。中でも一番気になるのは、利益(譲渡所得)に対してかかる譲渡所得税・住民税ではないでしょうか。所有期間が5年超なら税率は20.315%、5年以下なら39.63%と大きく異なり、マイホーム(居住用財産)であれば最大3,000万円の特別控除で税額がゼロになるケースも少なくありません。本記事では、つくば市の不動産売却を数多く手がけるハウスドゥ つくば研究学園都市が、マンション売却にかかる税金の種類・計算方法・使える特例・シミュレーションまで、国税庁の一次情報にもとづいてわかりやすく解説します(つくば市・茨城県南のマンション売却と相場はこちら)。
マンション売却でかかる税金の全体像(結論)
マンション売却でかかる税金は、大きく分けて次の4つです。
- 印紙税:売買契約書に貼る(契約時に必ず発生)
- 登録免許税:住宅ローンの抵当権抹消登記などにかかる(該当する場合のみ)
- 譲渡所得税・住民税:売却益(譲渡所得)が出た場合のみ発生。マンション売却の税金で最も金額が大きくなりやすい部分
- 消費税:仲介手数料など、事業者に支払う費用に上乗せされる
「マンション売却は税金がかからない」と言われることがありますが、これは主に3,000万円特別控除などの特例で譲渡所得税がゼロになるケースを指しています。印紙税など契約時に必ず発生する税金はゼロにはなりません。まずは自分がどのパターンに当てはまるかを、次章以降で確認していきましょう。
マンション売却にかかる税金の一覧と内訳
印紙税(売買契約時)
不動産売買契約書には収入印紙を貼付します。契約金額が1,000万円超5,000万円以下なら軽減後1万円、5,000万円超1億円以下なら3万円が目安です(軽減措置は令和9年〈2027年〉3月31日までの契約が対象)。
登録免許税(抵当権抹消登記など)
住宅ローンが残っている場合、引渡しまでに抵当権を抹消する登記が必要です。登録免許税は不動産1個につき1,000円が原則で、司法書士報酬(1〜2万円程度が目安)が別途かかります。
譲渡所得税・住民税(利益が出た場合)
売却価格から取得費・譲渡費用・特別控除を差し引いた「譲渡所得」がプラスになった場合にのみ課税されます。税率は所有期間によって20.315%〜39.63%と幅があり、詳しい計算方法は次章で解説します。
仲介手数料にかかる消費税
仲介手数料は「売買価格×3%+6万円+消費税」が上限の速算式で計算され、消費税分(10%)が上乗せされます。税金そのものではありませんが、諸費用として資金計画に含めておく必要があります。
譲渡所得税の計算方法
譲渡所得の計算式
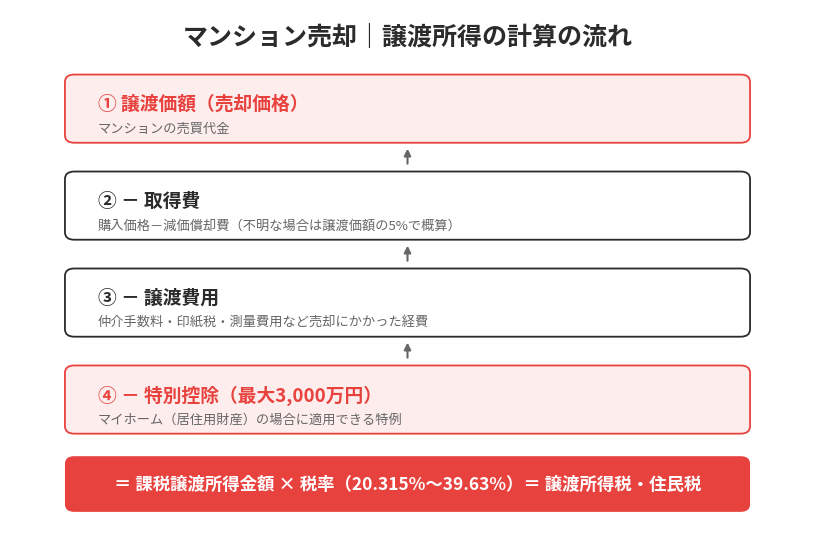
譲渡所得税・住民税を計算する基本式は次のとおりです。
譲渡所得金額 = 譲渡価額(売却代金)-(取得費+譲渡費用)-特別控除額
納める税額 = 譲渡所得金額 × 税率(20.315%〜39.63%)
取得費の求め方(実額と概算5%)
取得費は、マンションの購入代金から建物部分の減価償却費相当額を差し引いた金額です。購入時の契約書や領収書が残っていれば実額で計算できますが、古い物件などで書類が見つからない場合は「譲渡価額の5%」を概算取得費として使うことが認められています(国税庁タックスアンサー No.3252)。ただし概算取得費は実際の購入価格より低くなるケースが多く、譲渡所得が大きく計算されて税額が増える傾向があるため、まずは購入時の書類を探すことが節税の第一歩です。
譲渡費用に含まれるもの・含まれないもの
譲渡費用として認められる主なものは、仲介手数料・売買契約書の印紙税・測量費・建物の取壊し費用(更地渡しの場合)などです。一方、住宅ローンの一括返済手数料や抵当権抹消費用、引っ越し費用は譲渡費用に含まれない点に注意が必要です。
管理費・修繕積立金の清算金の扱い
マンション特有の論点として、引渡し時に買主と日割り精算する管理費・修繕積立金の清算金があります。この清算金は譲渡対価の一部として扱われるのが一般的な取り扱いで、譲渡所得の計算に含める必要があります。個別の判断が難しいケースもあるため、確定申告前に税務署や税理士に確認すると安心です。
税率は所有期間で変わる(短期・長期)
短期譲渡所得(所有期間5年以下):39.63%
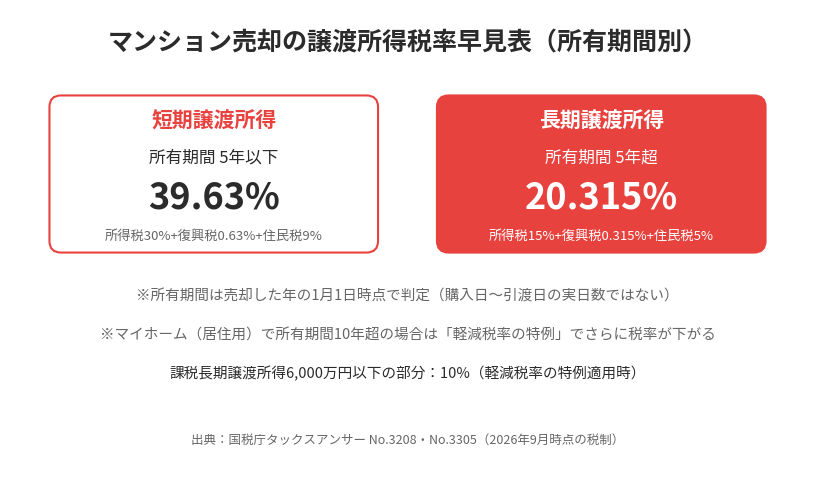
所有期間が5年以下の場合は「短期譲渡所得」となり、税率は所得税30%+復興特別所得税0.63%+住民税9%の合計39.63%です。
長期譲渡所得(所有期間5年超):20.315%
所有期間が5年を超える場合は「長期譲渡所得」となり、税率は所得税15%+復興特別所得税0.315%+住民税5%の合計20.315%まで下がります。同じ利益額でも、所有期間によって税額が約2倍違うことになります。
所有期間の数え方の注意点
所有期間は「売却した年の1月1日時点」で判定します。購入日から引渡し日までの実日数で数えるわけではないため、「もう5年経ったはず」と思っても、1月1日をまたいでいないと短期譲渡所得のままというケースがあります。売却時期を数か月ずらすだけで税率が大きく変わることもあるため、事前に正確な所有期間を確認しておきましょう。
マイホーム売却で使える3,000万円特別控除
適用要件
自分が住んでいる(または住まなくなってから3年目の年末までに売る)マイホームを売却する場合、譲渡所得から最高3,000万円を控除できる特例です(国税庁タックスアンサー No.3302)。親子や夫婦など特別な関係がある人への売却は対象外で、適用には確定申告と譲渡所得の内訳書の提出が必須です。
控除の効果(考え方)
例えば譲渡所得(取得費・譲渡費用を差し引いた後の利益)が2,500万円だった場合、3,000万円特別控除を適用すると課税対象の譲渡所得は0円となり、譲渡所得税・住民税はかかりません。利益が3,000万円を超える場合も、超えた部分にのみ課税されるため税負担は大きく軽減されます。
適用できないケース
売却した前年・前々年に同じ特例やマイホーム買換えの特例を受けている場合は使えません。また、入居した年の前後2年以内にこの特例を使うと、住宅ローン控除を受けられなくなる点にも注意が必要です。両方の特例のどちらが有利かは、金額のシミュレーションをして判断しましょう。なお、相続で取得した空き家を売却する場合は要件が異なる「相続空き家の3,000万円特別控除」が使えることもあります(つくば市の相続空き家は3,000万円控除で売却できる?)。
10年超所有軽減税率の特例(3,000万円控除と併用可)
適用要件
売却した年の1月1日時点で、家屋・敷地ともに所有期間が10年を超えるマイホームを売却した場合に使える特例です。3,000万円特別控除と併用でき、さらに税率が下がります。
税率の区分
課税長期譲渡所得金額が6,000万円以下の部分は10%(住民税4%と合わせて実質約14.21%)、6,000万円を超える部分は15%(住民税5%と合わせて実質約20.315%)となります(国税庁タックスアンサー No.3305)。長く住んだマイホームほど税制上優遇される仕組みです。
【シミュレーション】マンション売却の税金早見表
ケース1:3,000万円で売却し、利益が出ない場合
取得費・譲渡費用の合計が売却価格を上回る、または3,000万円特別控除で譲渡所得がゼロ以下になる場合、譲渡所得税・住民税は発生しません。この場合にかかる税金は、契約時の印紙税と、ローンが残っていれば抵当権抹消の登録免許税のみです。
ケース2:4,000万円で売却し、利益1,000万円・所有10年超の場合
譲渡所得1,000万円から3,000万円特別控除を適用すると課税対象は0円となり、この特例だけで税額はかかりません。仮に3,000万円控除を使わず軽減税率の特例(10%+住民税4%)のみで計算した場合は、1,000万円×14.21%=約142万円が目安です(実際の申告では有利な特例を選択します)。
いずれのケースも概算であり、実際の税額は取得費の証明資料や個別の状況によって変わります。正確な金額は税理士または税務署への確認をおすすめします。
税金以外にかかる諸費用
仲介手数料
仲介手数料の上限は「売買価格×3%+6万円+消費税」の速算式で計算されます(400万円超の場合)。マンション売却でもっとも大きな諸費用になることが多い項目です。
住宅ローン一括返済手数料・抵当権抹消費用
金融機関に支払う一括返済手数料(数千円〜数万円)と、抵当権抹消登記の登録免許税・司法書士報酬が必要です。マンションを仲介ではなく買取で売却する場合の費用・税金の違いはつくば市のマンション買取|仲介との違いと費用・税金でも解説しています。
引っ越し費用・ハウスクリーニング費用
売却後の引っ越し代や、次の買主に気持ちよく引き渡すためのクリーニング費用も資金計画に含めておきましょう。
確定申告の流れと必要書類
確定申告が必要なケース・不要なケース
譲渡所得がプラスで税金が発生する場合や、3,000万円特別控除・軽減税率の特例など各種特例を使う場合は、たとえ税額がゼロでも確定申告が必要です。譲渡所得がマイナス(損失)で特例も使わない場合は申告不要ですが、マイホーム売却損失の特例を使うと税金の還付を受けられることもあります。
必要書類
売買契約書(購入時・売却時)、仲介手数料や登記費用の領収書、譲渡所得の内訳書、登記事項証明書などが必要です。購入時の書類は取得費の証明に直結するため、売却を決めたら早めに探しておきましょう。
申告時期・申告先
売却した年の翌年2月16日〜3月15日頃が確定申告期間で、居住地を管轄する税務署に申告します。国税庁の確定申告書等作成コーナーを使えばオンラインでも作成可能です。申告書の具体的な書き方は【つくば市版】不動産売却後の確定申告のやり方と手順で詳しく解説しています。マンション以外の戸建て・土地も含めた費用と税金の全体像は石岡市の不動産売却にかかる費用と税金も参考になります。
マンション売却の税金を抑えるためのポイント
使える特例をもれなく確認する
3,000万円特別控除・10年超所有軽減税率の特例・特定居住用財産の買換え特例など、状況に応じて使える制度は複数あります。どれが最も有利かはケースバイケースのため、売却前に不動産会社や税理士に相談しておくと安心です。
取得費を証明する資料を残しておく
購入時の売買契約書や領収書がないと、概算取得費(譲渡価額の5%)での計算となり、譲渡所得が大きくなって税額が増えてしまいます。住宅ローンの契約書控えなど、購入価格がわかる資料も参考になります。
売却タイミング(所有期間)を確認する
所有期間が5年・10年という節目をまたぐかどうかで税率が変わります。あと数か月で長期譲渡所得や10年超の軽減税率の対象になる場合は、売却時期を調整することで税負担を抑えられる可能性があります。
つくば市でマンション売却をご検討の方へ
ハウスドゥ つくば研究学園都市店は、つくば市を中心に茨城県南・県西エリアでマンション・戸建て・土地の売却をサポートしてきた実績があります。「ハウスドゥ」ブランドは、古田敦也氏をイメージキャラクターに起用し全国で認知度を高めており、仲介はもちろん自社での買取にも対応できるため、税金や諸費用も含めた資金計画のご相談から、早期の現金化まで幅広くご提案が可能です。譲渡所得税の特例を使えるかどうかの概算シミュレーションも、無料査定と合わせてお気軽にご相談ください。
よくある質問(FAQ)
Q1. マンションを売却して損失が出た場合も税金はかかりますか?
譲渡所得がマイナス(売却損)の場合、譲渡所得税・住民税はかかりません。マイホームの買換えなどの要件を満たせば、給与所得など他の所得と損益通算し、税金の還付を受けられる特例もあります。
Q2. 3,000万円特別控除と10年超所有軽減税率の特例は同時に使えますか?
併用できます。まず譲渡所得から3,000万円を控除し、残った金額に軽減税率(10%〜15%)を適用する流れです。
Q3. 取得費がわからない古いマンションはどうすればいいですか?
購入時の契約書などが見つからない場合は、譲渡価額の5%を概算取得費として計算できます。ただし実額より低くなりやすいため、通帳の出金記録や住宅ローンの契約書など、購入価格の手がかりになる資料を探すことをおすすめします。
Q4. 相続したマンションを売却する場合も同じ税金がかかりますか?
基本的な計算方法は同じですが、取得費は被相続人(亡くなった方)が購入した時の金額を引き継ぐ「取得費の引継ぎ」というルールがあります。また、要件を満たせば相続空き家の3,000万円特別控除など別の特例が使える場合もあります。
Q5. 譲渡所得税はいつ、どうやって納めますか?
確定申告後、所得税は申告時期(通常3月15日頃)までに、住民税は翌年6月以降に納付書や給与天引きなどの形で分割して納めるのが一般的です。
Q6. マンション売却の税金シミュレーションは自分でもできますか?
国税庁の確定申告書等作成コーナーや、本記事の計算式を使えばおおまかな試算は可能です。ただし特例の適用可否は個別判断が必要なため、最終的な金額は税務署や税理士への確認をおすすめします。
まとめ
マンション売却でかかる税金は、印紙税・登録免許税・譲渡所得税(+住民税)が中心で、利益が出た場合の税率は所有期間によって20.315%〜39.63%と大きく変わります。マイホームであれば3,000万円特別控除や10年超所有軽減税率の特例を使うことで、税額を大きく抑えられるケースが多くあります。まずはご自身の所有期間と概算の譲渡所得を確認し、早めに専門家へ相談することが、手取り額を最大化する近道です。ハウスドゥ つくば研究学園都市店では、税金・諸費用まで含めた無料査定シミュレーションを承っております。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


