
「年金だけでは老後資金が心もとない、でも今の家に住み続けたい」——そんなときの選択肢のひとつがリバースモーゲージです。結論から言うと、リバースモーゲージは自宅を担保に金融機関からお金を借り、存命中は利息だけを支払いながら住み続け、死亡後に自宅の売却や相続人の返済によって元金を清算する仕組みです。所有権を手放さずに資金を確保できる一方、借入額は評価額の5〜7割程度に制限される、金利上昇や長生きによって負担が増えるといったリスクもあります。
この記事では、ハウスドゥ つくば研究学園都市店が、リバースモーゲージの仕組みから、住宅金融支援機構の「リ・バース60」の内容、メリット・デメリット、リースバックとの違い、つくば市周辺で検討する際のポイントまで、順を追って解説します。
リバースモーゲージとは何か|仕組みをわかりやすく解説
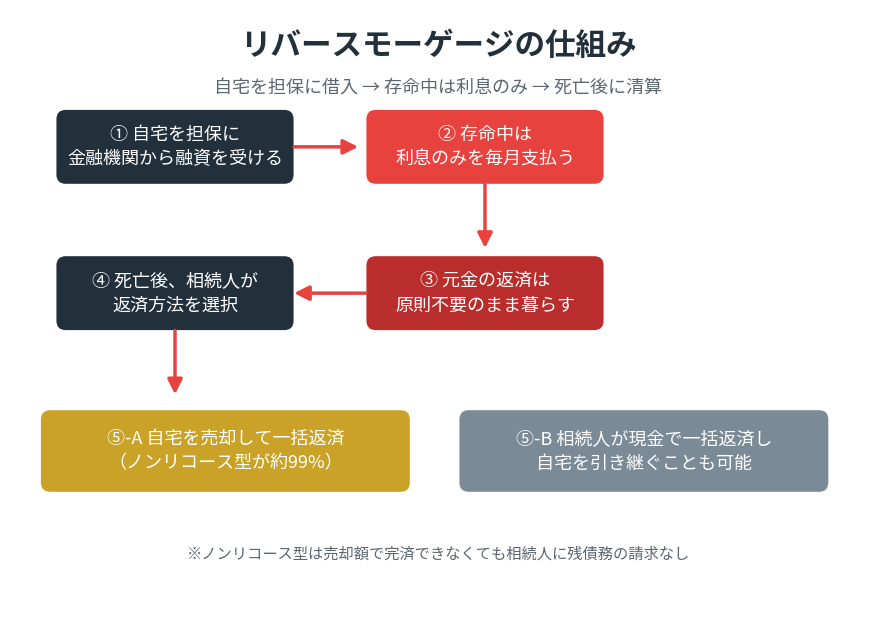
リバースモーゲージ(reverse mortgage)とは、自宅(土地・建物)を担保に金融機関からお金を借り、契約者の存命中は利息の支払いだけで元金の返済を先送りできる融資制度です。通常の住宅ローンが「元金と利息を毎月返済していく」のに対し、リバースモーゲージは「借りたお金を毎月少しずつ返す」のではなく「亡くなった後にまとめて清算する」点で仕組みが逆(リバース)になっています。
自宅を担保に「借りる」制度である
リバースモーゲージは自宅を売却するわけではありません。所有権は契約者に残ったまま、自宅に抵当権を設定して融資を受ける仕組みです。住み慣れた家に住み続けながら、まとまった資金や毎月の生活費を確保できる点が最大の特徴です。
存命中は利息のみの支払いで元金返済は原則不要
契約後は、毎月の支払いが利息のみになるのが一般的です。元金の返済を待ってもらえるため、年金収入が中心の高齢者でも毎月の負担を抑えながら資金を利用できます。
死亡後は自宅売却または相続人の一括返済で清算
契約者が亡くなると、相続人は「自宅を売却して融資残高を返済する(自宅は相続できない)」か、「相続人が現金で一括返済して自宅を引き継ぐ」かを選択するのが基本的な流れです。事前に家族間でどちらを想定するか話し合っておくことが重要です。
リコース型とノンリコース型の違い
自宅の売却代金だけで融資残高を完済できなかった場合の扱いには2種類あります。「ノンリコース型」は、売却代金で完済できなくても相続人に残った債務の返済義務が生じません。一方「リコース型」は、相続人が不足分を返済する義務を負います。住宅金融支援機構の商品を含め、現在提供されている商品の多くはノンリコース型が主流です。
リバースモーゲージの2つの提供元|金融機関と社会福祉協議会
リバースモーゲージは、大きく分けて「金融機関が提供するもの」と「社会福祉協議会が提供するもの」の2種類があり、対象者や資金使途、金利の考え方が異なります。
金融機関のリバースモーゲージ(民間型)
都市銀行・地方銀行・信託銀行などが独自に提供する商品です。資金使途は生活資金・住宅リフォーム・住宅ローンの借換えなど比較的幅広く設定されている商品が多い一方、金利はおおむね年3〜5%程度が目安とされ、審査基準や融資限度額は金融機関ごとに異なります。
社会福祉協議会の「不動産担保型生活資金」
低所得の高齢者世帯を対象に、都道府県社会福祉協議会が窓口となって実施している公的な貸付制度です。資金使途は原則として生活資金に限定され、金利は年3%または長期プライムレートのいずれか低い方が適用されるのが特徴です。利用には世帯の資産・収入等の要件があります。
住宅金融支援機構の「リ・バース60」との関係
後述する「リ・バース60」は、住宅金融支援機構が全国の金融機関と提携して提供している独自のリバースモーゲージ型融資です。国の機関が関わる制度ということもあり、住宅の建設・購入・リフォーム・借換えといった住宅関連資金に使途を絞った、公的性格の強い商品として位置づけられています。
リ・バース60とは?住宅金融支援機構の制度を解説
「リ・バース60」は、住宅金融支援機構が全国の提携金融機関を通じて提供するリバースモーゲージ型の住宅ローンです。「リバースモーゲージ やばい」という検索が多いのは、後述するリスクを正しく理解しないまま利用してしまうケースがあるためで、制度自体の仕組みを知ったうえで検討することが大切です。
満60歳以上が対象(50歳以上は融資限度額が異なる)
リ・バース60は満60歳以上の方を主な対象としています。満50歳以上60歳未満でも利用できる商品がありますが、その場合は融資限度額の算定基準が満60歳以上の場合と異なります。
融資限度額は担保評価額のおおむね50〜65%、最高1億2,000万円
融資限度額は、住宅と土地の担保評価額のおおむね50%または60%が基準とされ、長期優良住宅など一定の条件を満たす場合は55%または65%まで引き上げられることがあります。満50歳以上60歳未満の場合は担保評価額の30%が目安です。いずれの場合も、最高1億2,000万円以内かつ実際に必要な資金の額以内という上限があります。
変動金利型と全期間固定金利型の2タイプ
金利タイプには、市場金利の変動に応じて見直される「変動金利型」と、契約時点の金利が完済まで変わらない「全期間固定金利型」の2種類があります。変動金利型は将来の金利上昇リスクがある一方、全期間固定金利型は返済計画を立てやすいという特徴があります。なお全期間固定金利型はノンリコース型に限定されています。
資金使途は住宅の建設・購入・リフォーム・ローン借換え等に限定
リ・バース60は、自宅の建設・購入(セカンドハウスを含む)、住宅のリフォーム、既存の住宅ローンの借換え、サービス付き高齢者向け住宅の入居一時金といった住宅関連の資金使途に限定されています。生活資金全般や投資用物件の購入には利用できません。
ノンリコース型が主流|相続人に残債務の請求がない
リ・バース60を利用する契約者の多くはノンリコース型を選択しているとされます。ノンリコース型では、契約者の死亡後に担保物件を売却しても融資残高を完済できなかった場合、その不足分について相続人が返済する必要はありません。相続人に負担を残したくない場合に安心材料となる仕組みです。
リバースモーゲージのメリット
自宅に住み続けながら資金を確保できる
最大のメリットは、住み慣れた自宅を手放さずに、まとまった資金や生活費を確保できる点です。引っ越しの負担がなく、地域のコミュニティや生活環境を維持したまま老後資金の不安に備えられます。
毎月の支払いは利息のみで生活資金の負担が軽い
元金の返済を先送りできるため、年金収入が中心の世帯でも毎月の家計負担を抑えながら資金を活用できます。特に収入が限られる高齢期において、キャッシュフローの改善につながりやすい仕組みです。
資金使途が比較的自由な商品もある
金融機関が提供する民間型のリバースモーゲージの中には、生活資金や医療・介護費用など、資金使途を幅広く設定できる商品もあります(リ・バース60は住宅関連資金への使途限定である点に注意が必要です)。
リバースモーゲージのデメリット・注意点|「やばい」と言われる理由
インターネット上で「リバースモーゲージ やばい」と検索されることが多いのは、以下のようなリスクを十分に理解しないまま契約し、後から想定外の負担に気づくケースがあるためです。契約前に必ず理解しておきたいポイントを整理します。
借入額は不動産評価額の5〜7割程度に制限される
リバースモーゲージで借りられる金額は、自宅の担保評価額の全額ではなく、おおむね5〜7割程度に制限されるのが一般的です。想定していたほどまとまった資金を確保できない可能性がある点は事前に把握しておく必要があります。
金利上昇リスク|変動金利型は利息負担が膨らむ可能性
変動金利型を選んだ場合、市場金利が上昇すると毎月の利息負担も増加します。借入期間が長期にわたるほど、金利変動の影響を大きく受ける点に注意が必要です。
長生きリスク|生存期間が延びるほど利息負担が増える
利息の支払いが続く期間が長くなるほど、支払う利息の総額も増えていきます。想定より長期間にわたって利用することになった場合、当初の見込みより負担が大きくなる可能性があります。
担保価値下落リスク|評価額が下がると融資条件の見直しも
不動産の評価額は、地価の動向や建物の経年劣化により変動します。担保評価額が契約時より下落した場合、追加担保を求められたり、融資限度額が見直されたりする可能性がある点も理解しておきましょう。
団体信用生命保険(団信)に加入できない
通常の住宅ローンとは異なり、リバースモーゲージでは契約者が亡くなった際に残債を保険で清算する団体信用生命保険には加入できないのが一般的です。死亡後の清算は、前述のとおり自宅の売却または相続人による返済で行われます。
相続人との事前の合意形成が重要
「自宅を相続してほしい」と考える家族がいる場合、リバースモーゲージを利用すると死亡後に自宅を手放す(売却する)ことになる可能性がある点は、事前に相続人となる家族としっかり話し合っておく必要があります。契約後にトラブルにならないよう、家族全員が仕組みを理解しておくことが欠かせません。
リバースモーゲージとリースバックの違い
「自宅を活用して資金を得る」という点では似ていますが、リバースモーゲージとリースバックは仕組みが大きく異なります。
所有権が残るか手放すかの違い
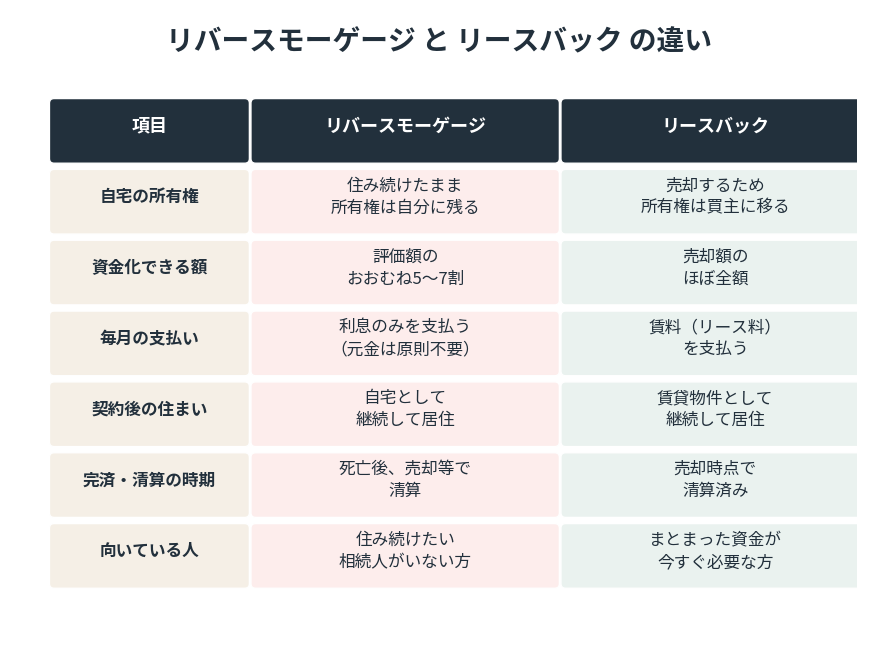
リバースモーゲージは自宅を担保に入れる「融資」であり、所有権は契約者に残ります。一方リースバックは自宅を「売却」する取引で、所有権は買主に移り、契約者はその後賃貸借契約を結んで住み続けます。
資金化できる金額の違い
リバースモーゲージで借りられる金額は担保評価額のおおむね5〜7割程度に留まりますが、リースバックは売却額のほぼ全額を一時金として受け取れます。まとまった資金がより多く必要な場合はリースバックが選ばれる傾向にあります。
どちらが向いているか
「所有権を維持したまま、年金のように少しずつ資金を受け取りたい」「将来は自宅を相続してほしい家族がいる」場合はリバースモーゲージ、「所有権を手放してでも、まとまった資金を自由な使途ですぐに得たい」「年齢条件などでリバースモーゲージを利用できない」場合はリースバックが選ばれる傾向にあります。リースバックの仕組み・費用・2026年10月施行の新ガイドラインについてはリースバックとは?仕組み・メリット/デメリットから新ガイドラインまでで詳しく解説しています。
リバースモーゲージに向いている人・向いていない人
向いている人|住み続けたい・相続人がいない、または相続の意向が薄い
「今の家に住み続けたい」「相続人がいない、または自宅を相続させることにこだわらない」「毎月の年金収入に上乗せする形で資金を確保したい」という方には、所有権を維持できるリバースモーゲージが選択肢になります。
向いていない人|長生きリスクを避けたい・確実にまとまった資金が必要
「借入額や利息の見通しが不確実な状態を避けたい」「自宅を相続してほしい家族がいる」「今すぐ、より大きな資金が確実に必要」という場合は、リースバックや通常の売却・住み替えのほうが向いていることもあります。複数の選択肢を比較したうえで判断することが大切です。
リバースモーゲージの利用の流れ(相談から融資開始まで)
ステップ1:相談・事前審査
取扱金融機関や住宅金融支援機構の窓口に相談し、年齢・収入・自宅の状況などをもとに事前審査を受けます。この段階で、おおよその融資可能額の目安を確認できます。
ステップ2:担保評価・本審査
自宅(土地・建物)の担保評価が行われ、その結果をもとに正式な融資限度額・金利タイプが提示されます。必要書類を提出し、本審査に進みます。
ステップ3:契約の締結・抵当権の設定
審査通過後、金銭消費貸借契約を締結し、自宅に抵当権を設定します。契約内容には、金利タイプ、リコース型かノンリコース型か、死亡後の清算方法などが明記されるため、内容を十分に確認しましょう。
ステップ4:融資の実行・利息の支払い開始
契約に基づき融資が実行され、以降は毎月(または定められた頻度で)利息の支払いが始まります。資金使途に応じて、住宅の建設・購入・リフォームなどに充当します。
つくば市周辺でリバースモーゲージを検討する際のポイント
茨城県内の取扱金融機関の探し方
リ・バース60を含むリバースモーゲージの取扱金融機関は、都市銀行・地方銀行・信用金庫・モーゲージバンクなど全国に広がっています。茨城県・つくば市在住の方が利用できるかどうかは金融機関ごとに取扱エリアが異なるため、住宅金融支援機構の公式サイトの取扱金融機関一覧や、普段利用している金融機関の窓口で個別に確認することをおすすめします。
自宅の評価額を事前に把握しておく重要性
リバースモーゲージで借りられる金額は担保評価額に連動するため、検討を始める段階で「今の自宅がどのくらいの評価額になるか」を把握しておくと、金融機関の審査結果とのギャップを減らせます。ハウスドゥ つくば研究学園都市店では、机上査定・訪問査定など複数の方法で無料査定を行っており、リバースモーゲージ検討中の目安としてもご利用いただけます。
「売却」という選択肢との比較も忘れずに
リバースモーゲージは自宅を手放さずに資金を得られる一方、借入額の上限や金利負担というコストも伴います。老後の住まいについて、賃貸への住み替えや売却によるダウンサイジングも含めて比較検討したい場合はつくば市の空き家、賃貸か売却か|判断基準も参考になります。
リバースモーゲージ以外の老後資金確保の選択肢
自宅を活用して資金を確保する方法は、リバースモーゲージだけではありません。状況に応じて以下の選択肢も比較検討することをおすすめします。
リースバック|住み続けながらまとまった資金を得る
まとまった資金がより多く必要な場合や、年齢条件でリバースモーゲージを利用できない場合は、自宅を売却して賃貸借契約で住み続けるリースバックも選択肢になります。
自宅を売却して住み替える(買い替え)
高齢期に合わせてコンパクトな住まいへ住み替える「買い替え」も、老後の生活設計を見直す方法のひとつです。売却代金を住み替え費用や老後資金に充てるケースもあります。買い替えの流れや住宅ローンの注意点は不動産の買い替えとは?流れ・タイミング・住宅ローンの注意点で解説しています。
実家・空き家を売却して資金化する
親から相続した実家や、利用していない空き家がある場合は、それを売却して資金化する方法もあります。相続後の実家じまいにかかる費用や3,000万円控除の注意点については実家じまいの費用と手順|3000万円控除の落とし穴もあわせてご覧ください。
まとめ|リバースモーゲージは選択肢の一つ、まずは自宅の価値を知ることから
リバースモーゲージは、自宅に住み続けながら資金を確保できる制度である一方、借入額の上限、金利上昇・長生きによる負担増、担保価値下落リスクなど、理解しておくべき注意点も少なくありません。住宅金融支援機構の「リ・バース60」をはじめとする各商品の条件は金融機関ごとに異なるため、複数の選択肢を比較しながら検討することが大切です。リバースモーゲージに限らず、リースバックや売却・住み替えまで含めて自宅の活用方法にお悩みの方は、まずはハウスドゥ つくば研究学園都市店へお気軽にご相談ください。
📞 不動産売却・老後の資金計画のご相談はこちら
ハウスドゥ つくば研究学園都市店 0120-565-072
無料査定・お問い合わせフォームはこちら
よくある質問(FAQ)
Q1. リバースモーゲージはやばいと言われるのはなぜ?
A. 借入額が担保評価額の5〜7割程度に制限されること、変動金利型では金利上昇により利息負担が増える可能性があること、長生きするほど利息総額が膨らむこと、団体信用生命保険に加入できないことなど、仕組みを十分理解しないまま契約すると想定外の負担につながりかねない点が背景にあります。契約前にリスクを正しく理解することが重要です。
Q2. リバースモーゲージの金利は何%くらい?
A. 金融機関が提供する民間型はおおむね年3〜5%程度、社会福祉協議会の制度は年3%または長期プライムレートのいずれか低い方が目安とされています。住宅金融支援機構の「リ・バース60」は変動金利型・全期間固定金利型の2タイプがあり、金利は提携する金融機関ごとに異なります。
Q3. リバースモーゲージとリ・バース60は同じもの?
A. リ・バース60は、住宅金融支援機構が全国の提携金融機関を通じて提供しているリバースモーゲージ型の住宅ローンの名称です。リバースモーゲージという仕組み全体の中に、金融機関独自の商品や社会福祉協議会の制度と並んで、リ・バース60が含まれるという関係になります。
Q4. 配偶者が住み続けられる?
A. 契約形態によります。夫婦で連帯債務者として契約する、または配偶者が同居している場合の取り扱いなど、契約者が亡くなった後も配偶者が住み続けられるかどうかは商品・契約内容ごとに条件が異なります。契約前に金融機関へ必ず確認しましょう。
Q5. マンションでも利用できる?
A. 商品によっては戸建てだけでなくマンションを担保にできる場合もありますが、対象となる物件の条件(築年数、構造、立地など)は金融機関ごとに異なります。所有する物件が対象になるかは、個別に金融機関へ確認する必要があります。
Q6. 途中で売却して住み替えることはできる?
A. 契約内容によりますが、多くの場合は融資残高を一括返済することで、契約期間中でも自宅を売却できます。将来的に住み替えの可能性がある場合は、契約前に条件を確認しておくと安心です。
Q7. 相続人が複数いる場合はどうなる?
A. 契約者の死亡後、複数の相続人がいる場合は、自宅を売却して融資残高を清算するか、相続人の誰かが現金で一括返済して自宅を引き継ぐかを、相続人間で話し合って決めることになります。相続トラブルを避けるため、契約の段階から家族間で方針を共有しておくことが望ましいとされています。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


