
「親子ローン」という言葉は、親と子が協力して住宅ローンを返す仕組みの総称として使われます。ただし実際には、代表的な商品として「親子リレーローン」と「親子ペアローン」があり、契約の数や返済の引き継ぎ方、団体信用生命保険(団信)の扱いが違います。家を売ることになったときは、まずどちらの商品で借りたのかを確認することが出発点になります。この記事では、つくば市で親子ローンが残る家の売却を考える方に向けて、両者の違い、売る前の確認事項、売却の流れを整理します。
親子ローンとは?まず商品名を確認する
「親子ローン」は商品名ではなく、親子が関わる住宅ローンの総称として使われることが多い言葉です。代表例として、次の2種類があります。
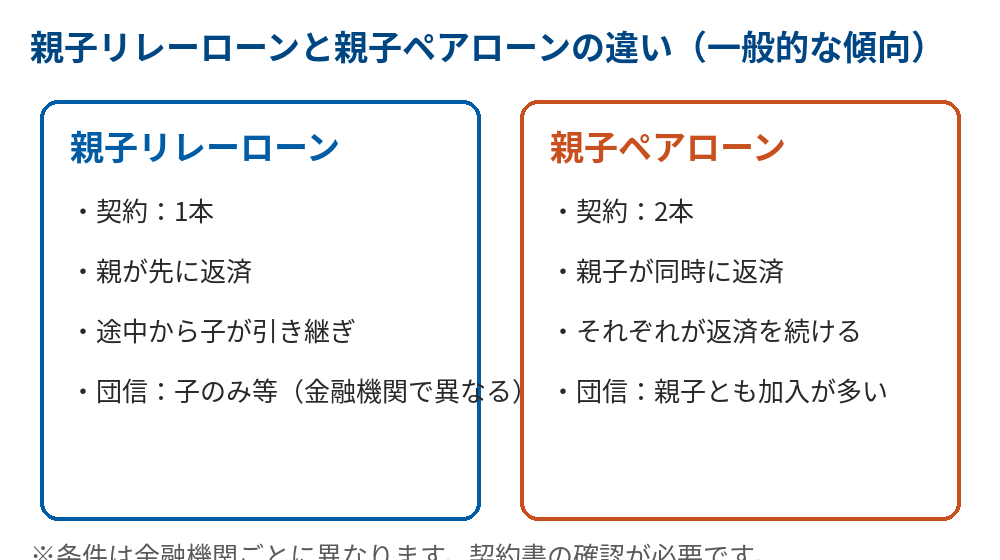
- 親子リレーローン:契約は1本。親が先に返済し、途中から子が返済を引き継ぐ形です。
- 親子ペアローン:契約は2本。親と子がそれぞれ別々にローンを組み、同時に返済します。
名称や条件は金融機関によって異なります。「親子ローン」と書かれた資料だけで判断せず、お手元の借入契約書で契約数と債務者の名前を確認してください。
親子リレーローンの仕組み
親子リレーローンでは、親が主債務者となり、子が連帯債務者(または後継の返済者)として関わる形が一般的です。最初は親が返済し、親の返済が難しくなった時点で子が返済を引き継ぎます。返済期間は子の年齢を基準に設定されることが多く、子が返済を引き継ぐことを前提にした設計になっています。
連帯債務者は、ローン全体を返す義務を負います。つまり、子が連帯債務者になっている場合は、親が返せなくなったときに子が全額の返済を求められる可能性があります。この点は、家族の間で事前に話し合っておくことが大切です。
ここで大事なのは、団信の扱いです。団信は、契約で定めた死亡や所定の高度障害などの保険事故があった場合に、対象となる人の残債が保険金で支払われる仕組みです。単に返済が遅れたり止まったりしただけでは、保険金は支払われません。金融機関によっては、親が団信に加入できず子だけが加入する場合があります。その場合、親が保険事故にあたる状態になると、残りの住宅ローンを子が引き継ぐことになります。親子それぞれの加入条件と保障範囲は金融機関によって異なるため、契約書の団信の欄を必ず確認してください。
親子ペアローンの仕組み
親子ペアローンでは、親と子がそれぞれ住宅ローンの契約を結びます。契約は2本で、親子が同時に返済を始めます。契約によっては、親子が互いに連帯保証人となり、相手方の債務についても保証責任を負います。そのため、どちらか一方が返済できなくなった場合、もう一方が相手の分を支払う責任が生じることがあります。
親子ペアローンは、親と子の両方が団信に加入できることが多い点も特徴です。ただし団信が支払うのは、各自が被保険者となっている契約の保障対象分です。加入条件、連帯保証の扱い、保障範囲は金融機関ごとに違うため、契約の内容を確かめてください。親子ペアローンでは、契約ごとに借入の名義と持分の関係を整理しておく必要があります。
親子リレーローンと親子ペアローンの比較
| 項目 | 親子リレーローン | 親子ペアローン |
|---|---|---|
| 契約の数 | 1本 | 2本 |
| 返済の始まり | 親が先に返済し、途中から子が引き継ぐ | 親子が同時に返済 |
| 団信の加入 | 子のみ加入など、金融機関により異なる | 親子ともに加入できる場合が多い |
| 売却時の確認 | 残債全額の返済と抵当権の抹消 | 2本分の残債と、名義・持分の整理 |
※表は一般的な傾向です。実際の条件は必ず金融機関に確認してください。
家を売る前に確認したい4つのポイント
1. 借入契約の数と債務者の名前
契約が1本なのか2本なのか、誰が債務者なのかを確認します。通常の売却では、残っている住宅ローンを決済時に全額返済する必要があります。2本ある場合は、2本分の残債をそれぞれ確認しなければなりません。
2. 残債と売却代金の差
売却代金で残債を全額返せるかどうかが、売却の判断の基本になります。売却代金が残債を下回る場合は、自己資金で不足分を用意するか、金融機関と相談して任意売却の方法を検討することになります。任意売却では債権者の同意が必要で、売却後に残債が残った場合でも返済義務は自動的には消えません。残債の金額は金融機関に照会すると確認できます。
住宅ローン返済中の家を売る流れや、抵当権抹消の手順は、住宅ローン返済中・ローン中の家を売却する方法で詳しく説明しています。
3. 名義と持分
土地と建物の名義、持分の割合は、借入の負担割合と合わせて決められていることがあります。持分の決め方によっては、贈与税の扱いや売却代金の取り分に影響することがあります。売る前に登記簿の内容を取得し、税金の扱いは税理士などの専門家にも確認してください。
4. 団信の状況
団信に親子のどちらが加入しているか、どの保険事故が保障対象かによって、死亡や高度障害があった場合の残債の扱いが変わります。売却を考えるときは、残債の金額とあわせて団信の加入状況を確認しておくと安心です。
親子ローンが残る家の売却の流れ
親子ローンが残る家を売る場合も、基本の流れは通常の住宅売却と同じです。ただし、残債の確認と抵当権の抹消に時間がかかることがあるため、早めに準備を始めるのが安心です。
- 残債と契約内容の確認:借入先に残高証明書を依頼し、契約数、債務者、団信の加入状況を整理します。
- 査定と売り出し価格の決定:不動産会社に査定を依頼し、売り出し価格を決めます。査定には、訪問査定や机上査定などの方法があります。
- 媒介契約の締結:不動産会社と仲介の契約を結びます。
- 売買契約の締結:買主と売買契約を結びます。手付金の授受などの条件もこの段階で決まります。
- 決済と残債の返済:通常の売却では、買主から受け取る売買代金で住宅ローンを全額返済します。同時に抵当権を抹消する手続きを行います。
- 引き渡し:物件を買主に引き渡し、手続きが完了します。
決済の日に残債の返済と抵当権の抹消を同時に行うため、金融機関と司法書士の日程を早めに調整しておくことが大切です。
必要書類と費用の目安
売却の準備には、登記識別情報(権利証)、本人確認書類、住民票、固定資産税の納税通知書、住宅ローンの残高証明書などが必要になります。どの書類が必要かは、名義や契約内容によって変わるため、不動産会社や司法書士に確認してください。
費用としては、仲介手数料、抵当権を抹消するための登記費用、司法書士への報酬などがかかります。仲介手数料には宅地建物取引業法の上限があり、一般の売買では、売買価格が400万円を超える場合の基本式が「売買価格の3%+6万円(別途消費税)」です。ただし、800万円以下の低廉な空き家等の売買には特例があり、事前の説明と合意などの条件を満たす場合に、税込33万円までとする上限が適用されます。どの上限が適用されるかは条件によって異なるため、不動産会社に確認してください。抵当権抹消の登録免許税は、不動産1件あたり1,000円です。金額は状況によって変わるため、見積もりを取って比べてください。
つくば市で家を売る方法を考えるとき
つくば市では、研究学園地区、つくば駅周辺、みどりの駅周辺など、エリアによって住まいの探し方が異なります。親子ローンが残っている場合は、売却の時期と残債の返済方法を先に決めておくことで、慌てずに手続きを進められます。
ハウスドゥ つくば研究学園都市店では、残債の確認から売却の流れまで、お住まいの状況に合わせて相談を受け付けています。親子リレーローンなのか親子ペアローンなのかがはっきりしない段階でも、契約書の内容を一緒に整理することができます。
売却の方法を選ぶときの注意点
売却の方法には、仲介で買主を探す方法と、不動産会社が直接買い取る方法があります。仲介は市場で買主を探すため、売却価格が高くなる可能性があります。一方で、買取は買主を探す期間が短く、早く手続きを進めたい場合に向いています。親子ローンが残る家では、残債の返済時期と合わせて、どちらの方法が合うかを検討することが大切です。
なお、売却代金で残債を返せない場合は、金融機関と相談して任意売却を検討する方法もあります。任意売却は、債権者の同意を得て売る方法です。手続きには時間がかかり、売却後に残債が残った場合の返済義務も自動的には消えないため、早めに相談することをおすすめします。
よくある質問
Q. 親子ローンが残ったまま家を売れますか?
A. 売却は可能です。通常の売却では、住宅ローンの残債を決済時に全額返済し、抵当権を抹消する必要があります。売却代金で残債を返せない場合は、不足分の用意か、任意売却の検討が必要になります。
Q. 親が亡くなったら、子が残りのローンを払うのですか?
A. 団信の加入状況と、契約で定めた保険事故にあたるかどうかによります。死亡などの保険事故にあたり、対象となる人が団信に加入していれば、保険金で残債が支払われる場合があります。子だけが加入している場合は、子が残りの返済を引き継ぐことになります。契約書の団信の欄を確認してください。
Q. 親子リレーローンの名義は、どちらにすればよいですか?
A. 借入の負担割合と持分の割合を合わせるのが一般的ですが、税金への影響があるため、契約前に金融機関と専門家に相談することをおすすめします。
Q. 親子ローンの相談は、どこにすればよいですか?
A. 借入先の金融機関、不動産会社、税金や登記の専門家(税理士、司法書士など)に相談できます。売却を考えている場合は、不動産会社に残債の状況を伝えると、売却の流れを具体的に説明してもらえます。
親子ローンの売却は、商品の種類と残債の金額を確認するところから始まります。売却を考え始めた段階でも、まずは状況の整理からご相談いただけます。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


