
結論:不動産を売却して譲渡所得(利益)が出た場合は、売却した年の翌年に確定申告が必要です。利益が出なかった場合は原則として申告不要ですが、3,000万円特別控除や損益通算などの特例を使うときは、税額がゼロでも申告が必要です。この記事では、つくば市で自宅・土地・相続した実家などの売却を考えている方に向けて、確定申告が必要な人と不要な人の見分け方、譲渡所得の計算方法、税率、必要書類、書き方の手順、申告しないとどうなるかまでをわかりやすくまとめました。
なお、本記事は一般的な制度の説明です。税制は改正されることがあり、個別の事情によって結果が変わります。正確な申告内容は、国税庁の案内、管轄の税務署、税理士などの専門家にご確認ください。
- 不動産売却の確定申告が必要な人・不要な人の判定方法
- 「譲渡所得の特別控除50万円」が不動産に使えない理由
- 譲渡所得の計算方法と税率(長期20.315%・短期39.63%)
- 確定申告に必要な書類と、申告書の書き方の手順
- 確定申告をしないとどうなるか(無申告加算税・延滞税)
- 共有名義・専業主婦(主夫)・相続した実家の場合の注意点
- 申告前に押さえたい、住民税や扶養への影響
不動産売却の確定申告とは?譲渡所得の基本
譲渡所得とは?不動産を売って得た利益のこと
譲渡所得とは、土地や建物などの資産を売却して得た利益のことです。売却価格そのものではなく、売却価格から、その不動産を取得したときの費用(取得費)と売却にかかった費用(譲渡費用)を引いた金額が対象です。この譲渡所得に対して、所得税・復興特別所得税・住民税がかかり、その手続きとして行うのが確定申告です。
不動産の譲渡所得は「分離課税」
給与などの他の所得と合算せず、単独で税額を計算する方式を分離課税といいます。土地・建物の譲渡所得は分離課税で、所有期間によって税率が分かれます。このため、給与所得のある会社員の方でも、不動産を売って利益が出た場合は、年末調整とは別に確定申告が必要になります。
申告の時期と提出先
申告するのは、売却した年の翌年です。売却した年の1月1日から12月31日までの分を、例年2月16日から3月15日までの間に申告し、納税も同じ期限です。提出先は、お住まいの住所地を管轄する税務署です。e-Tax(電子申告)を使えば、自宅から提出できます。
確定申告が必要な人・不要な人の見分け方
まず、ご自身が確定申告の対象になるかを、次の流れで確認しましょう。売却で利益が出たかどうかが最初の分かれ目です。
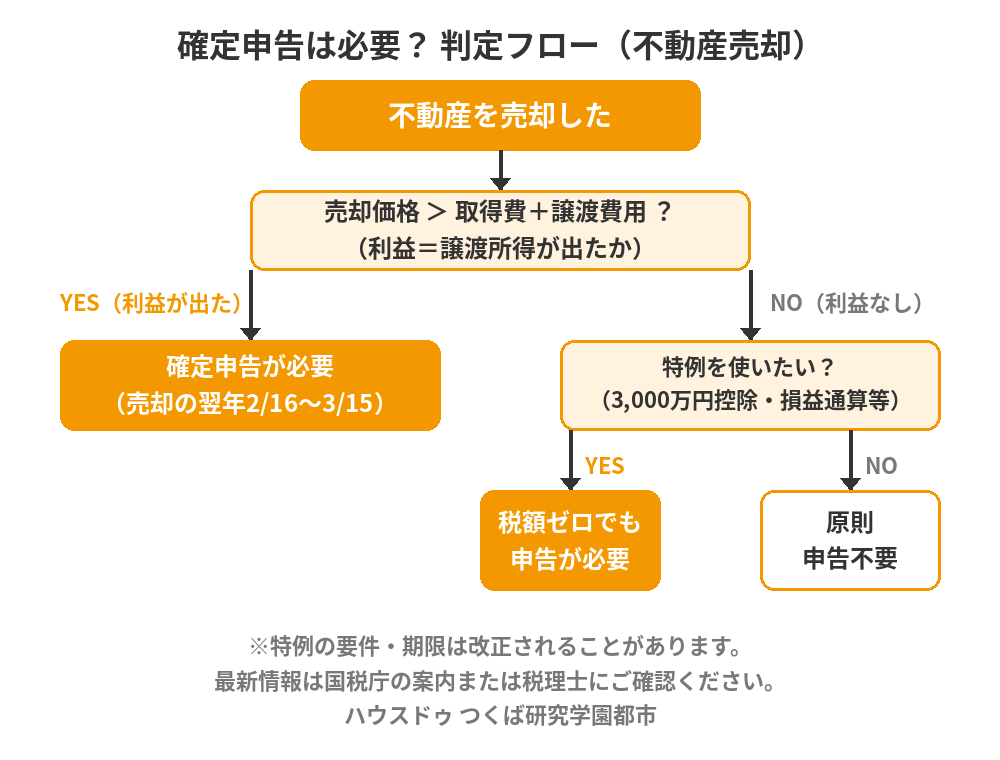
確定申告が必要なケース
- 不動産を売って利益(譲渡所得)が出た場合
- マイホームの3,000万円特別控除を使って、税額がゼロになった場合
- 10年超所有軽減税率、特定の居住用財産の買換え特例などを使う場合
- 売却で損失が出て、損益通算や繰越控除を使いたい場合
- 相続した不動産を売り、取得費加算の特例や空き家の3,000万円特別控除を使う場合
確定申告が不要で済むケース
売却価格が、取得費と譲渡費用の合計を下回り、利益が出ていない場合は、納める税金がないため、特例を使わない限り申告は不要です。インターネットで目にする「不動産売却の確定申告不要」「土地売却の確定申告不要」「家 売却 確定申告不要」といった情報の多くは、このケースを指しています。「利益が出なければ不要」という点を押さえておきましょう。
利益ゼロでも申告が必要になる特例に注意
意外と見落とされるのが、特例を使うための申告です。たとえば、自宅を3,000万円で購入し、3,500万円で売却して利益が出ても、3,000万円特別控除の範囲内なら納税額はゼロになります。しかし、この控除は確定申告をして初めて適用されます。「税金がゼロだから申告もいらない」と考えると、控除を受けられず、後で困ることになるため注意しましょう。
「譲渡所得の特別控除50万円」は不動産に使える?
検索すると「譲渡所得 特別控除50万円」「譲渡所得 50万円以下 申告不要」といった言葉が出てきますが、不動産の売却には当てはまりません。50万円の特別控除は、ゴルフ会員権や貴金属、書画骨董など、保有期間に応じて総合課税される譲渡所得に設けられた控除です。土地・建物の譲渡所得は分離課税のため、この50万円控除はありません。
不動産で使える代表的な控除は、マイホームを売ったときの3,000万円特別控除です。「50万円以下だから申告不要」と誤解して、申告しないまま納税が漏れてしまうと、後で無申告加算税などの対象になるおそれがあります。
不動産の譲渡所得の計算方法
譲渡所得の計算式と税率の全体像は、次の図のとおりです。
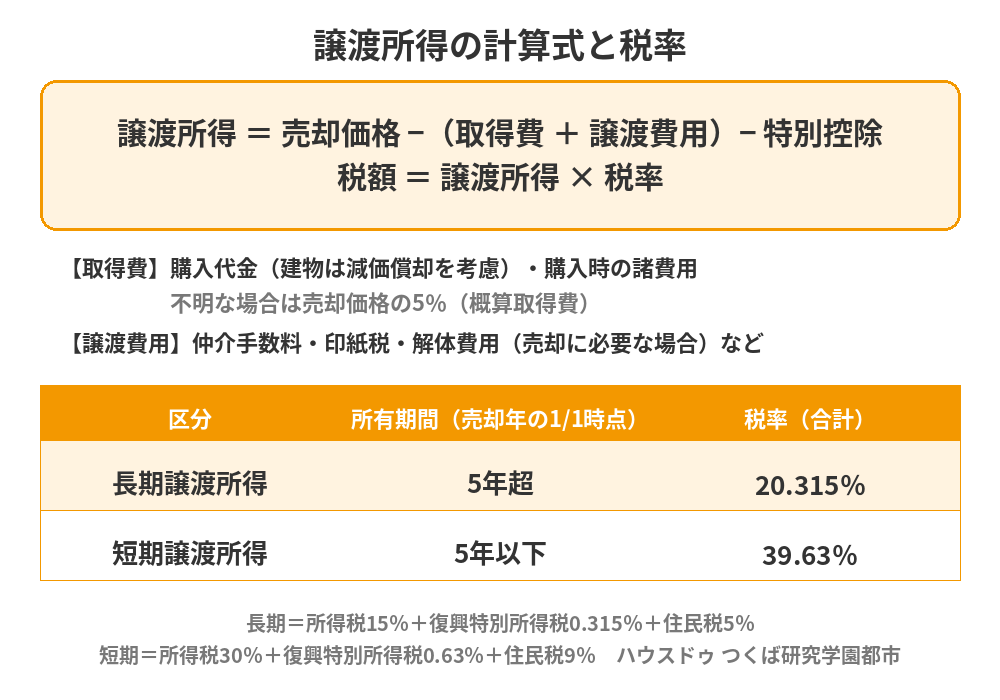
譲渡所得の計算式
- 譲渡所得 = 売却価格 −(取得費 + 譲渡費用)− 特別控除
- 税額 = 譲渡所得 × 税率(所有期間によって税率が異なる)
取得費の考え方(建物は減価償却を考慮)
取得費は、購入代金や購入時の仲介手数料、登記費用などが対象です。ただし、建物は年数の経過とともに価値が減るため、購入代金から減価償却相当額を差し引いて計算します。土地は減価償却がないため、購入代金がそのまま取得費になります。購入時の契約書が見つからない場合は、売却価格の5%を取得費とみなす「概算取得費」を使うことができますが、実際の取得費のほうが大きい場合は、実額で計算したほうが税額を抑えられます。
譲渡費用に含まれるもの
- 売却時に支払った仲介手数料
- 売買契約書に貼る印紙税
- 売却のために行った建物の解体費用(売却のために必要だったと認められる場合)
- 測量費用、売買契約の際に負担した費用など
引っ越し費用や、売却前の修繕費の一部、固定資産税などは、原則として譲渡費用に含まれません。詳しい扱いは、国税庁の案内か税理士にご確認ください。
税率は所有期間で変わる(長期20.315%・短期39.63%)
税率は、売却した年の1月1日時点で、所有期間が5年を超えているかどうかで分かれます。
- 長期譲渡所得(5年超):所得税15%、復興特別所得税0.315%、住民税5%の合計20.315%
- 短期譲渡所得(5年以下):所得税30%、復興特別所得税0.63%、住民税9%の合計39.63%
なお、所有期間は「売却した日」ではなく「売却した年の1月1日」を基準に数える点に注意が必要です。売却の時期によって税率が大きく変わることがあるため、売却のタイミングは慎重に検討しましょう。
主な特例(3,000万円特別控除・10年超所有軽減税率)
マイホームを売った場合は、譲渡所得から最大3,000万円を差し引ける特別控除があります。さらに、所有期間が10年を超えるなどの要件を満たすと、課税譲渡所得のうち6,000万円以下の部分に、軽減税率(所得税10%・住民税4%など)が適用されます。いずれも居住用の財産であること、住まなくなってから一定期間内に売ることなどの要件があるため、適用できるかどうかは事前に確認してください。マンションの計算例は、マンション売却でかかる税金は?譲渡所得税の計算方法・3,000万円控除を解説の記事で詳しく解説しています。
不動産売却の確定申告をしないとどうなる?
申告が必要なのに期限までに申告しなかった場合、次のようなペナルティが課される可能性があります。
- 無申告加算税:期限内に申告しなかった場合にかかる税。自主的に期限後申告をした場合は、税率が軽減される仕組みがあります。
- 延滞税:納付が遅れた日数に応じてかかる税
- 特例が使えなくなるおそれ:3,000万円特別控除などは、確定申告をしなければ適用されません
税務署は、不動産の売買があった事実を、登記の情報などから把握しているため、「申告しなければ気づかれない」ということはありません。気づいた時点で、できるだけ早く期限後申告をすることが大切です。納税が遅れた場合の延滞金や差押えの流れについては、固定資産税を払わないとどうなる?延滞金・差押えの流れも参考にしてください。
確定申告に必要な書類・添付書類
確定申告で用意する主な書類は、次のとおりです。
- 確定申告書(B様式)と第三表(分離課税用)
- 譲渡所得の内訳書(土地・建物用)
- 売却時の売買契約書の写し
- 購入時の売買契約書の写し(取得費を実額で計算する場合)
- 仲介手数料・印紙税などの領収書
- 不動産の登記事項証明書
- マイナンバーカードや本人確認書類
- 住民票の写し(3,000万円特別控除などを使う場合の添付書類)
特例の種類によって添付書類が変わります。たとえば、3,000万円特別控除では、売却した家屋の登記事項証明書や、売買契約書の写し、住民票の写しなどが必要になるのが一般的です。事前に、国税庁の案内で最新の書類を確認しましょう。
確定申告の書き方と手順
申告の流れ(5ステップ)
- 売却契約書・領収書などの書類を集める
- 譲渡所得の内訳書で、取得費・譲渡費用・譲渡所得を計算する
- 確定申告書B・第三表に転記する(e-Taxなら画面の案内に沿って入力)
- 税務署へ提出(e-Tax・郵送・窓口)
- 所得税を納付し、住民税は翌年に届く納付書で納める
自分で申告することもできる?
国税庁の「確定申告書等作成コーナー」を使えば、画面の質問に答えるだけで申告書を作成できます。取得費が明確で、特例の併用がない、シンプルなケースであれば、自分で申告する方も多くいます。一方、取得費が不明、相続や共有名義が絡む、複数の特例を併用するといった場合は、計算が複雑になりやすいため、税理士への相談を検討しましょう。
申告の具体的な書き方や、つくば市での手順は、【つくば市版】不動産売却後の確定申告のやり方と手順でも解説しています。あわせてご覧ください。
住民税・国民健康保険・扶養への影響
譲渡所得は、所得税だけでなく住民税の対象でもあります。確定申告をすると、申告内容が市区町村に伝わり、住民税の納付書が翌年の6月ごろ以降に届きます。また、譲渡所得が増えると、その年の合計所得が上がるため、国民健康保険料や介護保険料、配偶者の扶養の判定などに影響する場合があります。売却益の金額が大きい場合は、売却後に思わぬ負担が生じないよう、事前に試算しておきましょう。
共有名義・専業主婦(主夫)の確定申告
夫婦や親子で共有している不動産を売却した場合は、共有者それぞれが、持分に応じて譲渡所得を計算し、各自で確定申告をします。専業主婦(主夫)の方でも、名義があって譲渡所得が出れば、申告が必要です。3,000万円特別控除も、共有者ごとに適用できる場合があるため、持分割合や居住の実態を確認して、申告を進めましょう。
相続した不動産を売却した場合の注意点
相続した実家などを売却する場合、取得費は、被相続人(亡くなった方)の取得費を引き継ぎます。購入時の資料が残っていないと概算取得費(5%)になり、利益が大きく出てしまうことがあります。相続税を納めた場合は「取得費加算の特例」、空き家になった被相続人の居住用家屋を売る場合は「空き家の3,000万円特別控除」など、使える特例があります。いずれも要件・期限が定められているため、売却前に専門家へ確認しておくと安心です。
つくば市で不動産売却の確定申告を考えている方へ
つくば市は、研究学園都市として住宅需要が根強い地域である一方、土地の購入時期や取得費の資料の有無によって、売却時の譲渡所得が大きく変わります。購入時の契約書や領収書は、売却後の確定申告で必要になるため、捨てずに保管しておきましょう。
ハウスドゥ つくば研究学園都市は、家・不動産買取専門店として、売却のご相談を承っています。確定申告そのものは税務署・税理士の領域ですが、売却前に「大まかな手取り額」「特例が使えそうか」を一緒に整理することは可能です。売却後の手取り額の目安は、マンション売却で手元に残る金額のシミュレーションでも解説していますので、あわせてご覧ください。また、税金全般の基礎知識は、不動産売却で税金が心配な方へ|譲渡所得税と特別控除を解説が参考になります。
確定申告の手続きで押さえたいポイント|住宅ローン・証明書・税務署への相談
住宅ローンが残っている場合の考え方
売却代金でローンを完済して抵当権を抹消する場合でも、譲渡所得の計算にローン残高は関係しません。計算に使うのは、売却価格、取得費、譲渡費用です。また、3,000万円特別控除を受けると、新しい住まいで住宅ローン控除が併用できない場合があるため、買い替えの方は、どちらが有利かを事前に確認しましょう。
特例を受けるための申請と証明書類
特例の適用を受ける手続きは、確定申告書への記入と、添付書類の提出で行います。居住の事実や所有期間を示す住民票の写し、登記事項証明書、売買契約書の写しなどの証明書類が必要になるため、売却前から保管場所を確認しておくと安心です。相続人が複数いる場合は、相続人ごとに申告が必要になる点にも注意してください。
申告に不安があるときの相談先
記入の方法に不安がある場合は、管轄の税務署(事前予約が必要な場合があります)や、税理士に依頼して対応してもらう方法があります。申告期限までに余裕をもって準備し、疑問点は期限の前に解消しておくことが大切です。
よくある質問(FAQ)
Q. 不動産を売却したら、必ず確定申告が必要ですか?
いいえ、必ずではありません。売却で利益(譲渡所得)が出なかった場合、原則として申告も納税も不要です。ただし、利益が出た場合は申告が必要で、さらに3,000万円特別控除や10年超所有軽減税率、買換え特例、損益通算・繰越控除などを使う場合は、税額がゼロになっても確定申告が必要です。判断に迷うときは、管轄の税務署か税理士に確認してください。
Q. 譲渡所得の「特別控除50万円」は不動産売却にも使えますか?
使えません。50万円の特別控除は、ゴルフ会員権や貴金属など「総合課税」の譲渡所得に適用されるものです。土地・建物の売却は「分離課税」で、50万円の特別控除はありません。不動産で使える主な控除は、マイホームを売ったときの3,000万円特別控除などです。
Q. 家を売却して利益が少額でも確定申告しないとどうなりますか?
申告が必要なのに期限までに申告しないと、無申告加算税や延滞税がかかるおそれがあります。自主的に期限後申告をすれば無申告加算税は軽減される仕組みがあるため、気づいた時点で早めに申告しましょう。「少額だから大丈夫」と自己判断せず、譲渡所得の計算をしてから判断することが大切です。
Q. 土地を売った場合の確定申告は不要になることはありますか?
売却額が取得費と譲渡費用の合計より少なく、利益が出ない場合は、納税が不要で、特例を使わなければ申告も不要です。一方、土地を売って利益が出た場合は申告が必要です。「土地売却の確定申告不要」と書かれた情報は、利益が出なかったケースを指すことが多いため、ご自身の計算結果で確認してください。
Q. 確定申告はいつからいつまで?売却した年の翌年でいいですか?
不動産を売却した年の翌年に、売却した年の1月1日から12月31日までの分を申告します。申告期間は例年2月16日から3月15日までです。土日の関係で日付が前後する年があるため、国税庁の案内で最新の期間をご確認ください。
Q. 確定申告に必要な書類は何ですか?
主に、確定申告書(B様式・第三表)、譲渡所得の内訳書(土地・建物用)、売却時と取得時の売買契約書の写し、仲介手数料などの領収書、登記事項証明書、本人確認書類・マイナンバーの確認書類です。3,000万円特別控除などを使う場合は、住民票の写しなど特例ごとの添付書類も必要です。
Q. 確定申告は自分でできますか?税理士に頼むべきですか?
国税庁の「確定申告書等作成コーナー」で、画面の案内に沿って入力すれば、自分で申告することも可能です。ただし、取得費が不明な場合や、複数の特例の併用、相続・共有名義が絡む場合は複雑になりやすいため、税理士への相談をおすすめします。報酬は事務所によって異なります。
Q. 共有名義の不動産を売ったとき、確定申告は誰がしますか?
共有者それぞれが、自分の持分に応じた譲渡所得を計算して、各自で確定申告します。夫婦共有の場合でも、片方だけがまとめて申告するのではなく、持分割合に応じて別々に申告するのが原則です。取得費の按分や特例の適用も人ごとに判断します。
Q. 専業主婦(主夫)でも、売却益が出たら確定申告が必要ですか?
名義が専業主婦(主夫)の方であっても、売却して譲渡所得が出れば申告が必要です。なお、譲渡所得が加わると、その年の所得が増えるため、配偶者の扶養に入れるかどうかや、健康保険・住民税の扱いに影響する場合があります。事前に勤務先や市役所、税理士へ確認しておくと安心です。
Q. 相続した実家を売った場合も、確定申告は必要ですか?
利益が出た場合は必要です。相続した不動産の取得費は、被相続人が購入した時の価額を引き継ぐ点に注意してください。相続税を払った場合の「取得費加算の特例」や、空き家の3,000万円特別控除などを使う場合は、税額がゼロでも申告が必要になります。要件と期限は国税庁の案内でご確認ください。
まとめ|利益が出たら翌年に確定申告。特例を使う場合は、税額ゼロでも申告が必要
不動産を売却して譲渡所得が出た場合は、売却した年の翌年に確定申告が必要です。利益が出なかった場合は原則として不要ですが、3,000万円特別控除などの特例を使う場合は、税額がゼロでも申告しなければ適用されません。なお、「特別控除50万円」は不動産には使えない点にも注意しましょう。取得費の資料を保管し、早めに譲渡所得を試算しておけば、慌てずに申告できます。つくば市で売却をご検討の方は、まずはお気軽にご相談ください。
ハウスドゥ つくば研究学園都市|家・不動産買取専門店
不動産売却・無料査定のご相談はこちら
お電話:0120-565-072 / 査定フォームはこちら
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


