
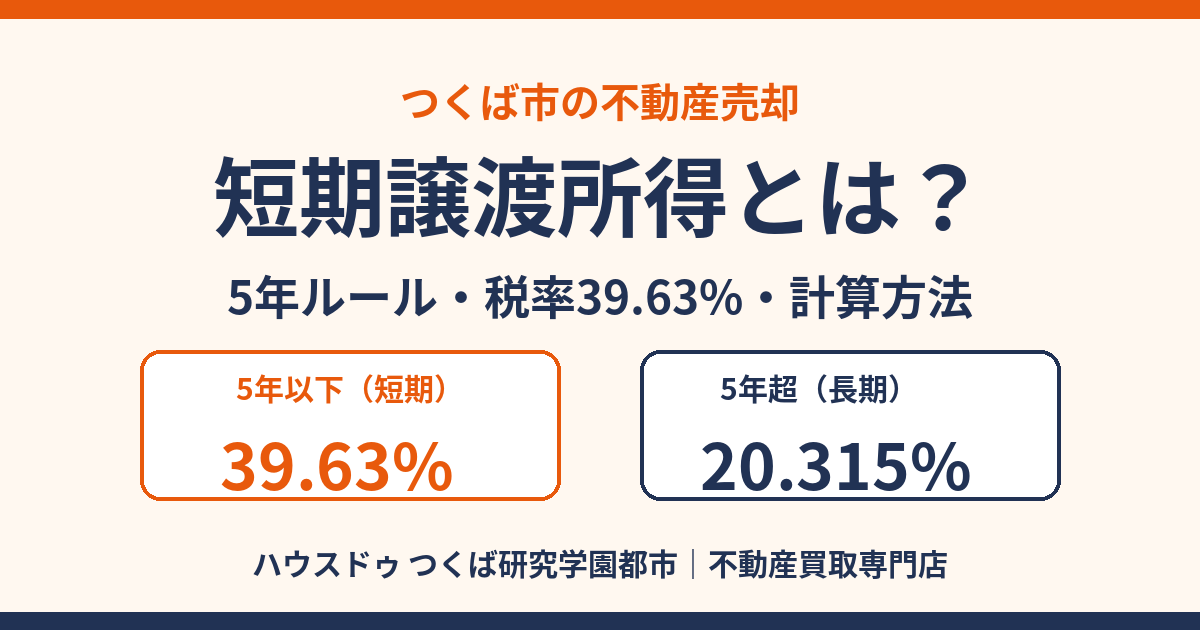
結論:短期譲渡所得とは、売却した年の1月1日時点で所有期間が5年以下の不動産を売ったときの譲渡所得です。税率は39.63%(所得税30.63%+住民税9%)で、5年を超える長期譲渡所得(20.315%)の約2倍になります。つくば市で不動産の売却を検討している方は、「いつ売るか」で税額が数百万円変わることがあります。この記事では、判定のしかた・計算方法・税金を抑える考え方を、不動産買取専門店のハウスドゥ つくば研究学園都市がわかりやすく整理します。
この記事でわかること:短期譲渡所得の意味/5年ルールの判定/税率と計算方法/長期との差の試算/相続・住み替えの注意点/節税の考え方/FAQ
短期譲渡所得とは?意味をやさしく解説
不動産(土地・建物)を売って利益(譲渡所得)が出たとき、その利益にかかる税金は所有期間で区分されます。所有期間が5年以下なら短期譲渡所得、5年を超えれば長期譲渡所得です。譲渡所得は給与などとは分けて計算する「分離課税」で、確定申告が必要です。
短期譲渡所得と長期譲渡所得の違い
違いは所有期間と税率です。短期は39.63%、長期は20.315%と、同じ利益でも税額が大きく変わります。さらに長期のうち所有10年超の居住用財産には軽減税率の特例もあります。
不動産の譲渡所得は分離課税です
株や不動産の売却益は、給与所得などと合算せず分けて課税されます(分離課税)。そのため、総合課税の譲渡所得にある「特別控除50万円」は、不動産の分離課税には使えません。「短期譲渡所得 特別控除50万円」と調べた方は、この点に注意してください。
所有期間5年の判定方法|売却年の1月1日がポイント
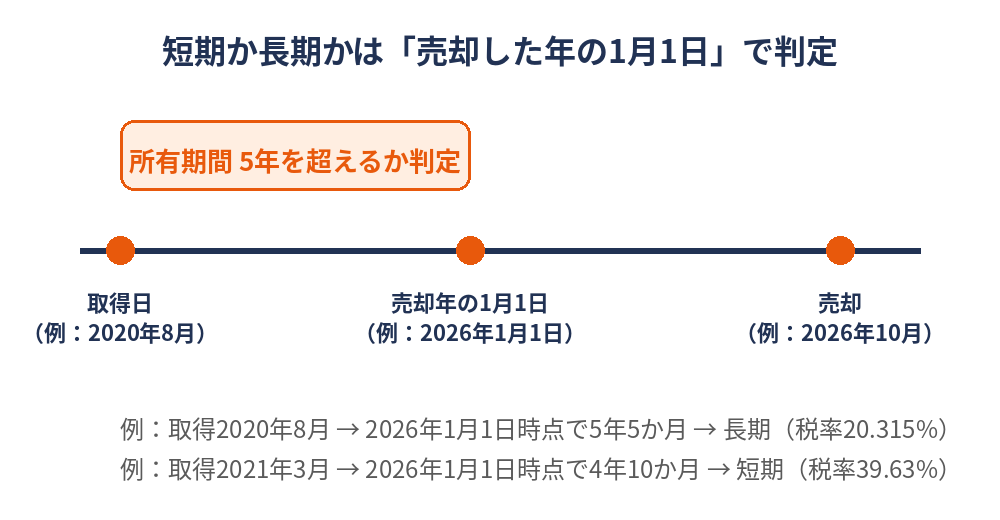
5年かどうかは、取得日から売却した年の1月1日までで判定します。売却日や契約日からの経過年数ではありません。
判定の具体例
たとえば2020年8月に取得した不動産を2026年10月に売る場合、2026年1月1日時点で5年5か月なので長期です。一方、2021年3月に取得したものを2026年に売ると、2026年1月1日時点で4年10か月となり短期です。2021年3月取得の物件は、2027年に売れば長期になります。
取得日・売却日はいつ?
取得日は原則として引渡日(実際に引き渡しを受けた日)です。売却日は、引渡日か契約日のいずれかを選んで申告できます。年末年始をまたぐ売却では、どちらを基準にするかで短期・長期の判定が変わることがあるため、事前の確認が大切です。
短期譲渡所得の税率と計算方法
税率は39.63%(所得税・復興税・住民税)
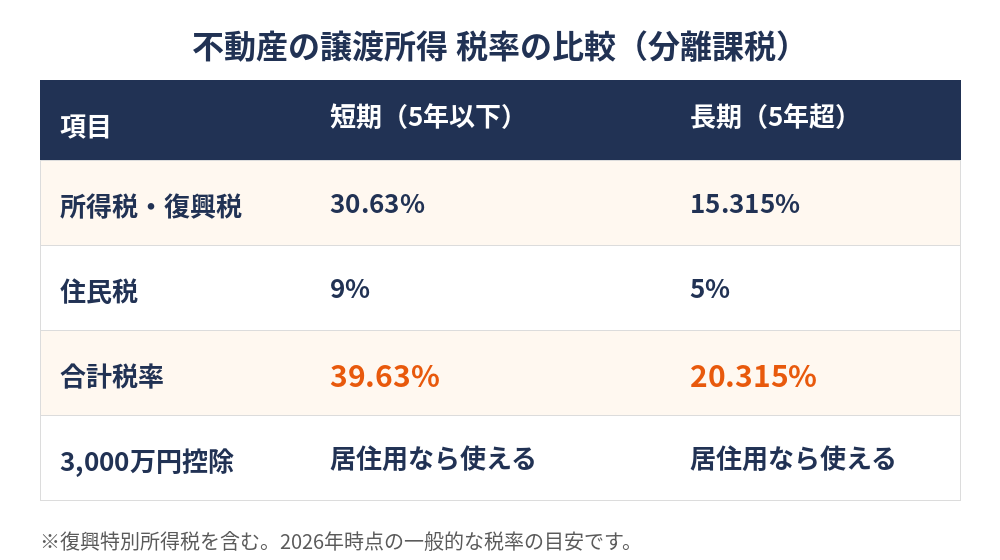
短期譲渡所得の税率は、所得税30%+復興特別所得税0.63%+住民税9%で、合計39.63%です。長期は所得税15%+復興特別所得税0.315%+住民税5%で20.315%。税率の差はおよそ19.3ポイントです。
譲渡所得の計算式
譲渡所得=売却価額−(取得費+譲渡費用)−特別控除(該当する場合)。取得費は購入代金から建物の減価償却相当額を差し引いた額で、購入時の仲介手数料や登記費用なども含まれます。取得費が不明な場合は、売却価額の5%を概算取得費とできますが、実際の取得費より小さくなりやすい点に注意が必要です。譲渡費用には、売却時の仲介手数料・印紙税・測量費・解体費用などが含まれます。
試算例:短期と長期でどれだけ違う?
仮に、売却価額4,000万円、取得費2,000万円、譲渡費用150万円とします(特別控除なし、あくまで計算の目安となる仮定の数字です)。譲渡所得は1,850万円です。
| 区分 | 税率 | 税額の目安 |
|---|---|---|
| 短期(5年以下) | 39.63% | 約733万円 |
| 長期(5年超) | 20.315% | 約376万円 |
| 差額 | 約19.3ポイント | 約357万円 |
このように、所有期間が5年を超えるかどうかで、税額が大きく変わります。
住民税の納付時期
譲渡所得にかかる住民税は、確定申告の内容にもとづき、翌年度に納付書で請求されます。売却代金が入ったら、納税資金を別に取り分けておくと安心です。
短期譲渡所得で損をしやすいケースと対処法
5年以内の売却で注意したいポイント
購入から5年以内に売却するケースには、転勤・離婚・住み替え・ローン返済の見直しなどがあります。売却益が出ていれば短期の高い税率が適用されます。一方、売却損が出た場合、土地・建物の損失は原則として給与所得などと損益通算できません。居住用財産の特例に当てはまる場合のみ例外があるため、早めに税理士や税務署へ確認しましょう。売却後に手元に残る金額は売却の手取り額の計算も参考になります。
相続した不動産の所有期間
相続した不動産は、被相続人の取得日を引き継ぎます。たとえば親が20年前に取得した家を相続して売れば、すぐ売っても長期です。相続税を払った場合は、相続開始から3年10か月以内の売却で取得費加算の特例が使える可能性があります。詳しくは相続した不動産の売却も参考にしてください。
マイホームは3,000万円特別控除が使える
居住用財産を売る場合は、所有期間にかかわらず、譲渡所得から最大3,000万円を差し引ける特例があります(要件あり)。短期でも使えるため、譲渡所得がゼロになることも少なくありません。計算の流れはマンション売却の税金と3,000万円控除で解説しています。また、相続した空き家を売る場合は、相続開始から3年を経過する日の属する年の12月31日までに売るなど一定の要件を満たすと、空き家特例(3,000万円控除)が使えることがあります。
法人が売却した場合
法人が土地を短期間で売却した場合、法人税の仕組みの中で別枠の課税が行われます。個人の短期譲渡所得とは扱いが異なるため、法人の売却は税理士への相談が必須です。
短期譲渡所得の税金を抑える考え方
売却時期を長期になるまで調整する
最もわかりやすい方法は、所有期間が5年を超えてから売る方法です。売却年の1月1日を過ぎれば長期になるため、年末や年初のタイミングを意識しましょう。ただし、待つ間の価格変動や維持費もあるため、税額差と比べて判断します。
取得費・譲渡費用を漏れなく計上する
購入時の契約書・領収書・リフォーム費用の資料は、取得費や譲渡費用として計上できる場合があります。資料の保管が税額に直結するため、売却前に書類を探しておきましょう。
特例の適用可否を確認する
3,000万円特別控除や買換え特例など、使える特例があれば税額は大きく下がります。全体像は不動産売却の節税対策をご覧ください。
確定申告の流れと必要書類
不動産を売って譲渡所得が出た場合は、翌年の2月16日から3月15日ごろに確定申告が必要です。申告書の作成や必要書類は不動産売却の確定申告で詳しくまとめています。一般に、売買契約書、取得時の契約書、登記事項証明書、譲渡費用の領収書などが必要です。
土地と建物で違う取得費の考え方|減価償却費・所有期間・課税の注意点
土地と建物を一緒に売る場合、売却価額を土地と建物に分けて、それぞれの取得費と譲渡所得を計算します。土地は時間がたっても価値が減らないものとして、取得した金額がそのまま取得費になります。建物は、使った期間に応じて減価償却費に相当する金額を差し引いた額が取得費です。築年数が古いほど、建物の取得費は小さくなり、課税される譲渡所得が大きくなりやすい点に注意しましょう。
所有期間は土地と建物で別々に判定します
土地を先に取得し、あとから建物を建てた場合など、取得した日が異なるときは、土地と建物で所有期間が別々になります。土地は5年を超えていても、建物は5年以下で短期、ということもあります。売却年の1月1日時点の所有期間を、それぞれ確認してください。
所得税・住民税の申告で必要になる金額の整理
申告では、所得税と住民税のそれぞれの金額を計算します。必要な資料は、売買契約書・取得時の契約書・登記事項証明書・譲渡費用の領収書などです。売却前にこれらの財産に関する資料をそろえておくと、申告がスムーズです。
つくば市で不動産売却を考えるなら|買取という選択肢
売却時期を決めるときは、仲介で買主を探す方法と、不動産会社が直接買い取る「買取」を比較しましょう。買取は引渡し時期を調整しやすく、短期・長期の判定に合わせた売却計画を立てやすいのが特長です。ハウスドゥ つくば研究学園都市は、つくば市の不動産買取に強い専門店です。研究学園・みどりの・つくば駅周辺・谷田部など、地域の事情に合わせてご提案します。税金の個別判断は税理士・税務署の確認が必要ですが、売却スケジュールのご相談は無料です。
短期譲渡所得に関するよくある質問(FAQ)
Q1. 短期譲渡所得とは何ですか?
不動産を売却した年の1月1日時点で所有期間が5年以下の場合の譲渡所得のことです。所得税・復興特別所得税30.63%と住民税9%を合わせた39.63%の税率が課されます。
Q2. 所有期間5年はいつから数えますか?
取得した日から、売却した年の1月1日までの期間で判定します。売却日ではなく「売却した年の1月1日」が基準です。そのため、実際の保有が5年に満たなくても、年が変わると長期になる場合があります。
Q3. 短期譲渡所得の税率はいくらですか?
所得税30%、復興特別所得税0.63%(所得税額の2.1%)、住民税9%で、合計39.63%です。長期譲渡所得の20.315%の約2倍です。
Q4. 相続した不動産の所有期間はどう数えますか?
相続で取得した不動産は、亡くなった方(被相続人)の取得日を引き継いで所有期間を判定します。相続した年から数え直すわけではありません。
Q5. 短期譲渡所得でも3,000万円特別控除は使えますか?
マイホーム(居住用財産)を売る場合は、所有期間に関係なく3,000万円特別控除の要件を満たせば利用できます。ただし居住用以外の不動産には使えません。
Q6. 損益通算はできますか?
土地・建物の譲渡損失は、居住用財産の買換え等の特例を除き、給与所得など他の所得との損益通算はできないのが原則です。個別の事情は税務署や税理士へご確認ください。
Q7. 売却を長期になるまで待つべきですか?
税率差は大きいですが、待つ間に価格下落・維持費・金利負担が生じる可能性もあります。手取り額を比較して判断するのが現実的です。売却時期の相談はハウスドゥ つくば研究学園都市へどうぞ。
Q8. 土地と建物で所有期間が違うことはありますか?
はい。土地と建物で取得した日が違う場合は、所有期間もそれぞれで判定します。土地は長期、建物は短期になることもあるため、売却年の1月1日時点で確認が必要です。
まとめ|短期譲渡所得は「5年」と「1月1日」を押さえる
短期譲渡所得とは、売却した年の1月1日時点で所有期間が5年以下の不動産の譲渡所得で、税率は39.63%です。長期(20.315%)との差は大きく、売却のタイミングで手取りが変わります。マイホームなら3,000万円特別控除、相続した不動産なら被相続人の取得日の引き継ぎなど、使える制度も確認しましょう。つくば市の不動産売却は、ハウスドゥ つくば研究学園都市(0120-565-072)にお気軽にご相談ください。※本記事は一般的な情報であり、個別の税務判断は税理士・税務署にご確認ください。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


