
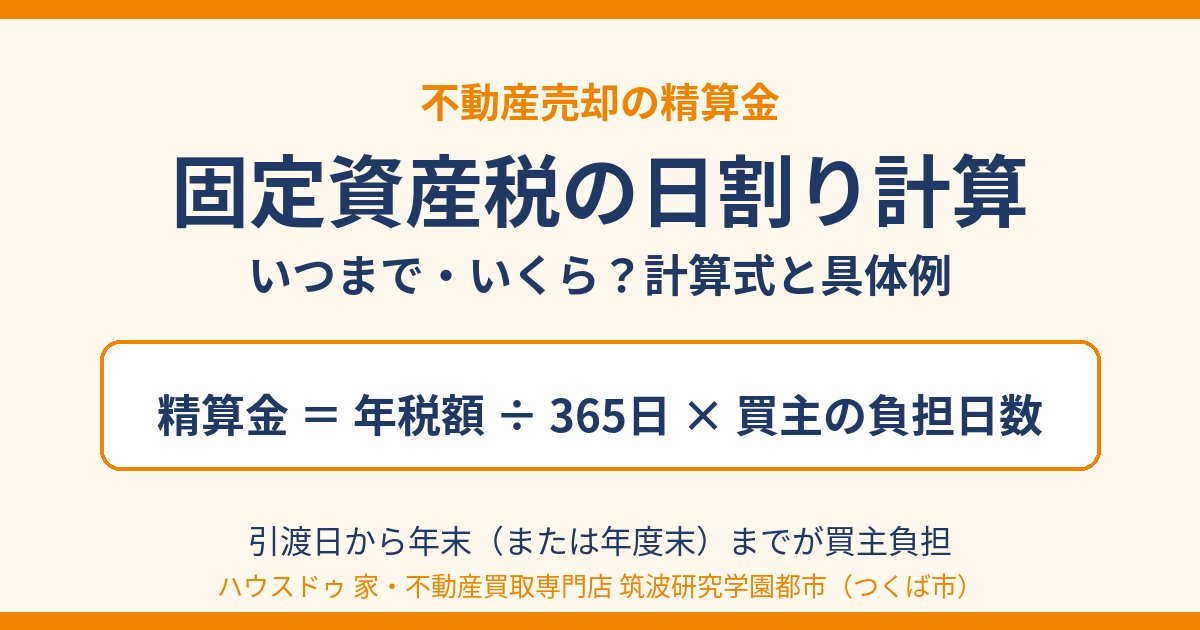
不動産を売るとき、「固定資産税の日割り計算って何?」「いつまでが自分の負担で、買主さんからいくら受け取れるの?」と戸惑う方はとても多いです。固定資産税の日割り計算とは、売却した年の固定資産税・都市計画税を、引渡日を境に売主と買主で日数に応じて分け合う精算のことで、買主負担分は「精算金」として売主が受け取ります。この記事では、つくば市で不動産売却・買取のご相談をお受けしているハウスドゥ 家・不動産買取専門店 筑波研究学園都市が、日割り計算の考え方、起算日の違い、計算式と具体例、都市計画税・管理費の精算、精算金の支払い時期、税金面の注意点までを、順番にわかりやすく解説します。
固定資産税の日割り計算とは?結論を先にわかりやすく
固定資産税は「1月1日時点の所有者」に請求される
固定資産税は、毎年1月1日(賦課期日)時点で登記簿上の所有者になっている人に、その1年分が請求される税金です。たとえば6月に家を売っても、1月1日時点の所有者は売主ですから、その年の納税通知書は売主のもとに届きます。
ところが、6月に引き渡したあとの半年分は、すでに買主が住んで(使って)います。売主が1年分をまるごと負担するのは不公平です。そこで、引渡日を境に、税金を日数で分け合う「日割り精算」を行います。
日割り精算は法律ではなく「売買の慣習」
日割り精算は、法律で決まった義務ではなく、売買契約書で取り決める商慣習です。税務署や市役所が日割りで課税するわけではなく、あくまで売主と買主のあいだのお金のやりとりです。契約書に「固定資産税・都市計画税は引渡日を基準に日割りで精算する」と書かれているかをまず確認しましょう。
この記事でわかること
固定資産税の精算金(固定資産税精算金・清算金)の意味、日割り計算の起算日(1月1日か4月1日か)、計算式、具体例、早見表、支払いのタイミング、納税通知書が届く前に売る場合の考え方まで、売主の立場で必要な知識をまとめます。
固定資産税の日割り計算はいつからいつまで?起算日の違い
関東は1月1日起算が一般的、関西は4月1日起算も
日割り計算の起算日(その年の区切り)には、1月1日から12月31日までとする方法と、4月1日から翌年3月31日までとする方法があります。一般に関東では1月1日起算、関西では4月1日起算とする慣習が多く、茨城県内の売買では1月1日起算で契約書が作られるケースが多く見られます。
起算日で精算金が変わる理由
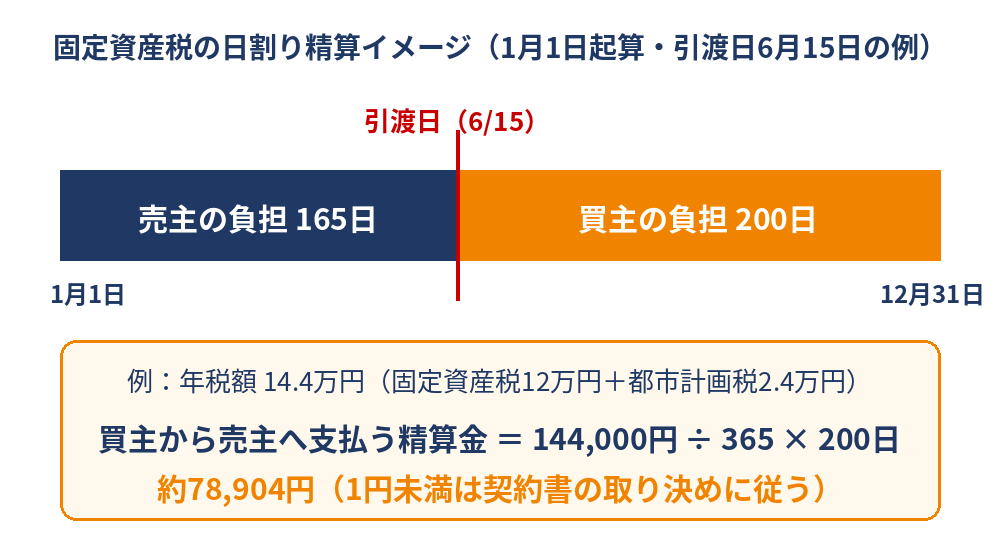
起算日が違えば、売主が負担する日数が変わります。たとえば6月15日に引き渡す場合、1月1日起算なら売主負担は165日、4月1日起算なら75日です。年税額が同じでも、買主が払う精算金は大きく変わります。起算日は契約書の特約欄に書かれているのが通常ですので、署名押印の前に必ず確認してください。
引渡日の当日は誰の負担?
一般的には「引渡日の前日までが売主負担、引渡日の当日から買主負担」とします。引渡日の1日分のずれでも金額が変わるため、契約書の文言(引渡日を含めるか)を確認しておくと安心です。
固定資産税の日割り計算の計算式と具体例
基本の計算式
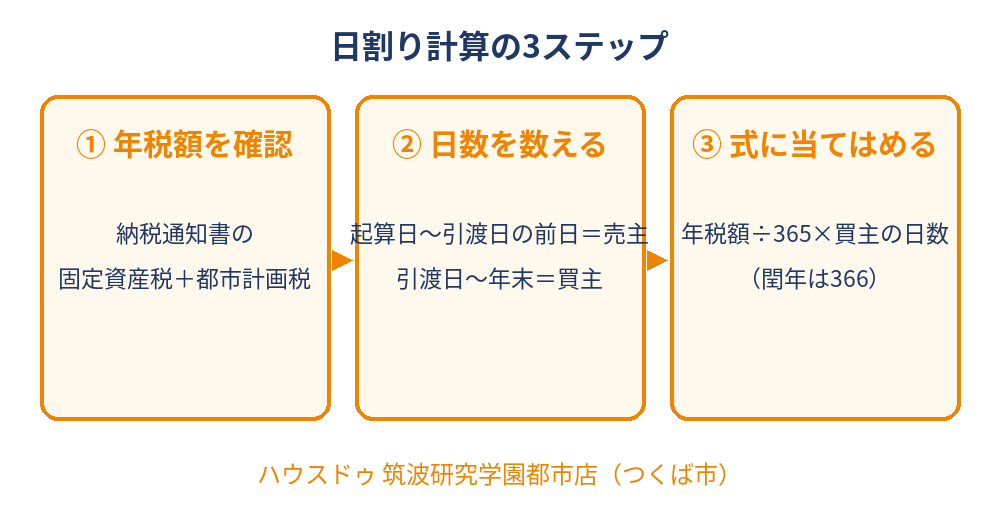
固定資産税の日割り計算は、次の式で求めます。
- 1日あたりの税額:年税額(固定資産税+都市計画税)÷ 365日(閏年は366日)
- 買主が払う精算金:1日あたりの税額 × 買主の負担日数(引渡日〜年末)
日数は暦どおり数えます。2026年は平年なので365日です。2028年のような閏年は366日で割る契約もあれば、一律365日とする契約もあるため、これも契約書で確認が必要です。
具体例|年税額14.4万円・引渡日6月15日(1月1日起算)
固定資産税が年12万円、都市計画税が年2.4万円、合計14.4万円の土地・建物を、6月15日に引き渡す例です。
| 項目 | 日数・金額 |
|---|---|
| 売主の負担日数(1月1日〜6月14日) | 165日 |
| 買主の負担日数(6月15日〜12月31日) | 200日 |
| 買主が売主へ払う精算金 | 144,000円 ÷ 365日 × 200日 = 約78,904円 |
売主はその年の税金14.4万円を全額納めたうえで、買主から約78,904円を受け取ります。結果として、売主の実質負担は日割りの約65,096円になります。
同じ条件で4月1日起算にした場合
同じ年税額・同じ引渡日でも、4月1日起算(売主75日・買主290日)なら、買主が払う精算金は144,000円 ÷ 365日 × 290日 = 約114,411円です。起算日の違いだけで、約3.5万円の差が出ます。
引渡日別の買主負担額・早見表(年税額14.4万円・1月1日起算)
日割り計算ツールがなくても、おおよその金額は次の早見表で確認できます(平年365日で計算した目安です)。
| 引渡日 | 売主の日数 | 買主の日数 | 買主が払う精算金の目安 |
|---|---|---|---|
| 3月1日 | 59日 | 306日 | 約120,723円 |
| 4月1日 | 90日 | 275日 | 約108,493円 |
| 6月15日 | 165日 | 200日 | 約78,904円 |
| 9月1日 | 243日 | 122日 | 約48,132円 |
| 10月1日 | 273日 | 92日 | 約36,296円 |
| 12月1日 | 334日 | 31日 | 約12,230円 |
実際の金額は、固定資産税・都市計画税の年税額、起算日、1円未満の端数処理で変わります。正確な金額は不動産会社の精算書で確認してください。
都市計画税・マンションの管理費はどうなる?
都市計画税も同じ日割りで精算する
都市計画税は、市街化区域内の土地・建物に固定資産税とあわせて課される税金で、納税通知書も同じ書面にまとめて届きます。そのため、固定資産税と同じ起算日・同じ日数で日割り精算するのが一般的です。
マンション売却の固定資産税と管理費・修繕積立金
マンション売却でも、固定資産税・都市計画税の日割り精算の考え方は同じです。あわせて、管理費・修繕積立金は、引渡日を基準に日割りまたは月割りで精算します。管理組合へ納める費用は、売主が引渡日の前月分までを納め、引渡日以降は買主が納める形になるのが一般的です。
固定資産税以外にも精算するお金がある
賃貸中の物件なら賃料や敷金、そのほか公共料金や管理費など、引渡日を境に整理すべき項目があります。不動産会社の精算書で、何を精算するのかを一覧で確認しましょう。
固定資産税精算金の支払い時期と方法
決済・引渡しの当日に買主から受け取る
精算金は、売買代金の決済・引渡しの当日に、売買代金とあわせて買主から売主へ支払われるのが一般的です。決済当日の流れは「不動産決済とは?当日の流れ・必要書類・持ち物・精算書」で詳しく解説しています。
売主は納税通知書どおりに全額を納める
納税通知書の宛名は売主のままです。売主は納付書で、その年の税金を自分で納めます(分割の納期も、売主が納める形が基本です)。すでに納めた分のうち、引渡日以降の買主負担分が精算金として戻ってくる、と考えるとわかりやすいでしょう。
精算書の見方|どこに書いてあるか
決済日の前に、不動産会社から「精算書(決済明細書)」が渡されます。売買代金、固定資産税・都市計画税の精算金、管理費の精算金、仲介手数料などが一覧になっています。数字がわからないときは、決済日の前までに遠慮なく質問してください。
納税通知書が届く前に売却するときの精算
前年度の税額を基準に仮精算する
納税通知書が届くのは、一般に4月から6月ごろです。それより前(年明けから春先)に引き渡す場合、その年の税額がまだ確定していません。このときは、前年度の税額を基準に日割り精算する取り決めが一般的です。
あとから税額が変わったら?
通知が届いて税額が前年度と違うとわかった場合、改めて再精算するのか、前年度基準のまま精算を終えるのかは、契約書の定めによります。揉めやすい部分なので、契約前に「再精算はしない(前年度基準で確定)」などの扱いを確認しておくとよいでしょう。
固定資産税の精算金と税金・消費税の注意点
売主が受け取る精算金は譲渡所得に含めるのが一般的
売主が買主から受け取る固定資産税の精算金は、一般に売却代金の一部として扱い、譲渡所得の計算に含めると考えられています。一方、売主が納めた固定資産税そのものは、売却に直接かかった経費ではないため、譲渡費用には入らないのが通常です。譲渡所得の全体像は「不動産売却の税金はいくら?所得税等の税率・特例・確定申告まで解説」や「マンション売却でかかる税金は?譲渡所得税の計算方法・3,000万円控除」をご覧ください。
個人の売却なら消費税は原則かからない
建物部分の精算金には消費税がかかる場面があります。ただし、個人の方が自宅を売却する場合は、事業としての取引ではないため、通常は消費税の課税対象になりません。不動産会社が売主になる取引とは扱いが異なります。
税務の判断は税務署・税理士へ
精算金の扱いは、取引の内容によって変わることがあります。確定申告の前に、税務署や税理士に確認することをおすすめします。節税の考え方は「不動産売却の節税対策|税金を抑える特例・経費・確定申告」も参考になります。
固定資産税の精算でよくあるトラブルと対策
契約書に精算の記載がない
日割り精算の特約が書かれていないと、「売主が全額負担」と主張される恐れがあります。契約前に、起算日・精算の対象(固定資産税・都市計画税)・引渡日の扱いが書かれているかを確認しましょう。
日数の数え方・起算日の食い違い
売主は1月1日起算、買主は4月1日起算と思い込んでいた、という行き違いが起こることがあります。契約書に起算日を明記しておけば防げます。
引渡しが遅れたとき
決済日が延びると、買主の負担日数が減り、精算金も変わります。引渡日が変わったら、精算書も作り直してもらいましょう。
買取の場合も日割り精算はある?
不動産会社による買取でも、固定資産税の日割り精算は行われるのが一般的です。仲介と違い、買主が決まるまでの期間が短く、決済日も早く決められるため、精算金の確定もスムーズです。仲介と買取の違いは「仲介手数料が無料の不動産会社は怪しい?仕組みと手取り比較」も参考にしてください。
日割り精算で押さえたい納税・課税の取り決めと注意点
「精算金」と「清算金」は同じ意味?
契約書や精算書では「固定資産税清算金」と書かれていることもあります。どちらも、引渡日を基準に売主と買主が分け合う金額を指す言葉で、内容に違いはありません。ただし、文言によって対象の税目や期間の書き方が変わるため、取り決めの内容を一文ずつ確認しましょう。
課税される期間と翌年の納税
固定資産税は、1月1日時点の所有者に課税されます。引渡しが終われば、翌年1月1日からは買主が納税の対象です。4月1日起算(翌年3月31日まで)で精算する取り決めでも、実際の納税義務者が1月1日時点の所有者である点は変わりません。日割りは、あくまで当事者間の取り決めとして行います。
公平に分けるための取り決めのポイント
売主と買主が不公平にならないよう、売買契約書では次の内容を定めておくのが一般的です。
- 起算日:1月1日か4月1日か。
- 引渡日の扱い:当日を買主負担とするか。
- 対象の税目:固定資産税のみか、都市計画税も含めるか。
- 支払う時期と方法:決済当日に買主から売主へ支払うか。
- 税額が変わったときの扱い:再精算を行うか、行わないか。
これらが書かれていない場合は、トラブルを避けるために、契約前に不動産会社へ確認してください。
地域・物件の種類による影響
精算の慣習は地域によって異なります。また、土地・戸建て・マンションといった物件の種類や、住宅用地の特例の有無によって、課税される税額にも影響が出ます。精算金は売却代金や譲渡所得の計算にも関わるため、税額の見通しは売却前に確認しておくと安心です。
つくば市で不動産売却の精算・費用のご相談はハウスドゥへ
茨城県南・県西の地域に合わせてご案内
ハウスドゥ 家・不動産買取専門店 筑波研究学園都市は、つくば市を拠点に、茨城県南・県西エリアの不動産売却・買取をお手伝いしています。固定資産税の精算金、譲渡所得、売却にかかる費用などを、売却の前に整理しておくと、手取り額が把握しやすくなります。
売却後の手取りを事前にシミュレーション
「精算金を含めると手取りはいくら?」「いつまでに納税するの?」といった疑問も、査定のときにあわせてお答えします。査定のご相談だけでも大丈夫です。
固定資産税の日割り計算に関するよくある質問(FAQ)
Q1. 固定資産税の日割り計算は法律で決まっていますか?
A. いいえ。固定資産税を納める義務があるのは、毎年1月1日時点の所有者です。売買の日割り精算は、売主と買主が公平になるよう契約書で取り決める商慣習で、法律上の義務ではありません。ただし、ほとんどの売買契約で日割り精算が採用されています。
Q2. 固定資産税の日割りは何月何日から計算しますか?
A. 関東では1月1日起算、関西では4月1日起算とする慣習が多く見られます。起算日で精算金が変わるため、売買契約書に起算日が書かれているかを必ず確認してください。
Q3. 引渡日の当日分の固定資産税は売主と買主のどちらが負担しますか?
A. 一般的には引渡日の当日から買主負担とします。ただし契約書で「引渡日の前日まで売主負担」と定めるのが通常の書き方で、特約があればそちらが優先されます。
Q4. 固定資産税の精算金はいつ払いますか?
A. 売買代金の決済・引渡しの当日に、買主から売主へ売買代金とあわせて支払うのが一般的です。決済時に渡される精算書に金額が記載されます。
Q5. 売却した年の固定資産税の納税通知書は誰に届きますか?
A. 1月1日時点の所有者である売主に届きます。その年の税金は売主が全額を納め、買主負担分は精算金として受け取る形になります。
Q6. 都市計画税やマンションの管理費・修繕積立金も日割りで精算しますか?
A. 都市計画税は固定資産税と同じ考え方で日割り精算するのが一般的です。マンションの管理費・修繕積立金は、引渡日を基準に日割りまたは月割りで精算します。
Q7. 固定資産税の精算金は税金の計算に影響しますか?
A. 一般に、売主が受け取る精算金は売却代金の一部として扱い、譲渡所得の計算に含めると考えられています。取り扱いは個別の事情で変わるため、確定申告の前に税務署または税理士へ確認してください。
Q8. 精算金と清算金は何が違いますか?
A. 固定資産税の「精算金」と「清算金」は、どちらも引渡日を基準に売主と買主で税額を分け合う金額を指し、意味に違いはありません。契約書の文言や対象の税目、起算日の書き方を確認しておくと安心です。
まとめ|精算金の仕組みを知れば、売却後の手取りが見えてくる
固定資産税の日割り計算とは、売却した年の固定資産税・都市計画税を、引渡日を境に日数で分け合う精算です。計算式は「年税額 ÷ 365日 × 買主の負担日数」で、起算日(1月1日か4月1日か)や引渡日の扱いは契約書で決まります。精算金は決済当日に買主から受け取り、譲渡所得の計算にも関わるため、事前に精算書と契約書を確認しておくことが大切です。
不動産の売却・買取のご相談は、ハウスドゥ 家・不動産買取専門店 筑波研究学園都市(つくば市)へ。お電話は 0120-565-072、またはこのページのお問い合わせフォームからどうぞ。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


