
結論:マンションを売って手元に残る金額は、「売却価格 − 住宅ローン残債 − 売却にかかる諸費用 − 税金」で計算できます。売却価格3,000万円・ローン残債1,500万円のケースでは、諸費用は約130万円前後、手取りは約1,370万円が目安です(本記事の仮定条件による試算)。この記事では、つくば市でマンションの売却を考えている方に向けて、手元に残るお金の計算式、費用と税金の中身、売却価格別のシミュレーション、手取りを減らさないための注意点をまとめました。
なお、本記事の金額は売却価格や条件を仮定した「目安」です。実際の手取りは、物件の状態やローンの条件、税の特例の適用有無で変わります。正確な金額は、査定と税務署・税理士への確認でお確かめください。
- マンション売却で手元に残る金額の計算式(手取りの出し方)
- 仲介手数料・印紙税・抵当権抹消費用など、売却にかかる諸費用の一覧
- 譲渡所得税の基本と、3,000万円特別控除などの特例
- 売却価格2,000万・3,000万・4,000万円の手取りシミュレーション
- ローン残債が売却価格を上回るとき(オーバーローン)の考え方
- 手元に残る金額を増やす・減らさないためのポイント
- つくば市でマンション売却の手取りを相談する方法
マンション売却で手元に残る金額とは?まず結論と計算式
「マンションを売ったら、結局いくら手元に残るのか」は、売却を考え始めた方が最初に知りたいことです。売却価格がそのまま手元に入るわけではなく、そこからローン完済や諸費用の支払いがあります。
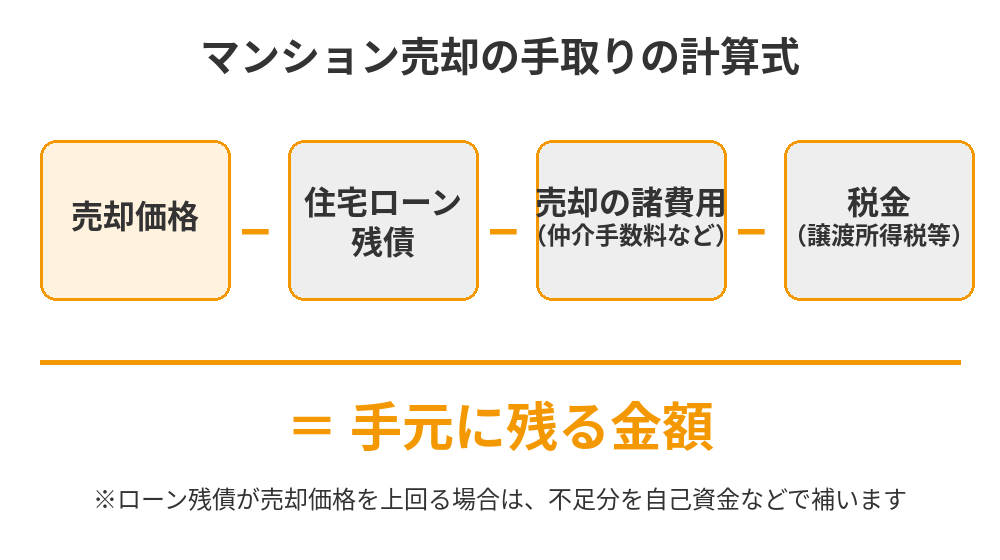
手元に残る金額=売却価格 − ローン残債 − 諸費用 − 税金
手取りの基本の式は次のとおりです。
手元に残る金額 = 売却価格 − 住宅ローン残債 − 諸費用(仲介手数料など) − 税金(譲渡所得税・住民税)
この式の4つの項目のうち、売却価格以外の3つは「売る前にだいたいの金額を把握できる」ものです。ローン残債は金融機関の返済予定表や残高証明書で、諸費用は後述の計算式で、税金は取得費と売却価格から試算できます。
売却価格と「手取り」は別物。決済日にお金が動く流れ
売買契約の際に、買主から手付金(売買代金の5〜10%程度が一般的)を受け取ります。残代金は、物件を引き渡す決済の日に受け取ります。住宅ローンが残っている場合は、決済当日に残代金の中からローンを完済し、抵当権抹消の手続きを進めます。そのため、手元に入るお金は「決済日にローンを返したあとの残り」です。引越し費用や新居の頭金に使うお金は、この残りから出すことになるため、先に手取りを試算しておくことが大切です。
売却にかかる諸費用の一覧と計算式
手取りを大きく左右するのが諸費用です。マンション売却で一般的にかかる費用を整理します。
| 費用の種類 | 金額の目安・計算式 | 支払い先 |
|---|---|---|
| 仲介手数料 | 売却価格×3%+6万円+消費税(400万円超の場合の上限) | 不動産会社 |
| 印紙税 | 売買契約書に貼る。1,000万円超5,000万円以下で1万円(軽減措置適用時) | 国 |
| 抵当権抹消費用 | 登録免許税(不動産1個につき1,000円)+司法書士報酬 | 法務局・司法書士 |
| 住所変更登記費用 | 登記上の住所と現住所が違う場合に必要。登録免許税は不動産1個につき1,000円 | 法務局・司法書士 |
| ローン繰上返済手数料 | 金融機関により異なる(無料〜数万円程度) | 金融機関 |
| 引越し・ハウスクリーニング等 | 条件により大きく異なる | 各業者 |
仲介手数料は「売却価格×3%+6万円+消費税」が上限
仲介手数料は法律で上限が決まっており、売却価格が400万円を超える場合は「売却価格×3%+6万円」に消費税(10%)を加えた額が上限です。たとえば売却価格3,000万円なら、(3,000万円×3%+6万円)×1.1=105.6万円が上限となります。上限額であり、実際の金額は不動産会社との媒介契約で決まります。仲介手数料は、売却費用の中で最も大きな割合を占める項目です。
印紙税は売買契約書に貼る収入印紙。軽減措置の期限に注意
不動産の売買契約書には収入印紙が必要です。売買代金が1,000万円超5,000万円以下の場合、本則は2万円ですが、現在は軽減措置により1万円となっています。軽減措置には期限があるため、売却のタイミングによって金額が変わる可能性があります。最新の取り扱いは国税庁の案内で確認してください。
抵当権抹消・住所変更登記の費用
住宅ローンを完済すると、金融機関が設定していた抵当権を抹消する必要があります。抹消の登記は売主側の負担で行うのが一般的です。登録免許税は不動産1個につき1,000円で、マンションは土地と建物で件数が変わる場合があります。司法書士に依頼する場合は別途報酬がかかります。また、購入後に引越しをして登記上の住所が変わっている場合は、住所変更登記が必要です。
管理費・修繕積立金・固定資産税の精算
引渡し日を基準に、管理費・修繕積立金は日割りで精算するのが一般的です。固定資産税・都市計画税も、関東では1月1日を起算日として、引渡し日以降の分を買主から受け取る形で精算するのが慣習です。この精算金は手取りに加わる場合があります。一方、管理組合に積み立てた修繕積立金は、売却時に返還されません。
手元に残る金額に影響する税金|譲渡所得税と3,000万円特別控除
売却して利益が出た場合は、譲渡所得に対して所得税・住民税がかかります。ここでは、手取りに関わる基本を整理します。税金の詳しい計算は マンション売却でかかる税金と3,000万円控除 でも解説しています。
譲渡所得の計算式と取得費の考え方
譲渡所得は次の式で求めます。
譲渡所得 = 売却価格 −(取得費 + 譲渡費用)
取得費は、購入代金と購入時の諸費用の合計から、建物の減価償却相当額を差し引いた金額です。購入時の契約書が見つからず取得費が分からない場合は、売却価格の5%を概算取得費とする方法がありますが、実際の取得費より小さくなることが多く、税額が増えやすくなります。譲渡費用は、売却のために直接かかった仲介手数料や売買契約書の印紙税などが該当します。ローンの抵当権抹消費用や引越し費用は、一般に譲渡費用には含まれません。
所有期間5年で税率が変わる(長期20.315%/短期39.63%)
税率は、売却した年の1月1日時点の所有期間で決まります。5年を超えていれば長期譲渡所得(税率20.315%:所得税15.315%+住民税5%)、5年以下なら短期譲渡所得(税率39.63%:所得税30.63%+住民税9%)です。購入から売却までの年数が短いと、税負担が大きくなります。売却のタイミングを決めるときは、この「1月1日時点」を意識してください。
自宅売却なら最大3,000万円の特別控除が使える
自宅(居住用財産)を売却した場合は、譲渡所得から最大3,000万円を差し引ける特別控除があります。つまり、譲渡所得が3,000万円以内なら、税額はゼロになります。住まなくなった日から3年を経過する日の属する年の12月31日までに売却することや、親族など特別な関係の人への売却ではないことなどの要件があります。特例を使う場合も、確定申告は必要です。所有期間が10年を超える場合は、課税譲渡所得のうち6,000万円以下の部分の税率が14.21%(所得税10.21%+住民税4%)に下がる軽減税率の特例もあります。要件は年度で変わることがあるため、国税庁や税理士にご確認ください。
損失が出たとき(譲渡損失)の特例
購入時より安く売って損失が出た場合は、一定の要件を満たすと、他の所得と通算できる特例や、翌年以降に繰り越せる特例があります。住み替えで新居のローンを組む場合などに関係します。要件が細かいため、売却前に税務署か税理士へ相談してください。
【シミュレーション】売却価格別のマンション売却の手取り額
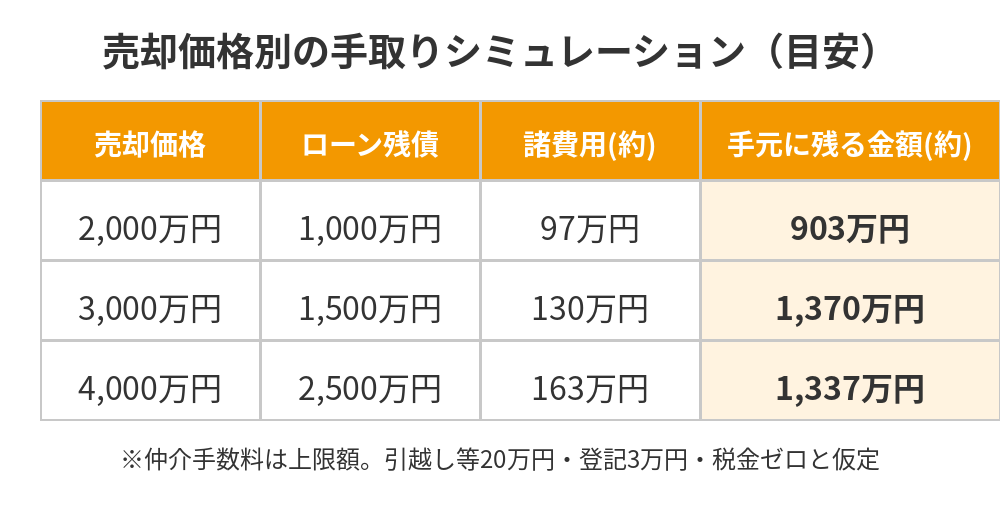
ここからは、売却価格とローン残債を仮定して、手元に残る金額を試算します。条件は次のとおりです。あくまで目安であり、実際の金額を保証するものではありません。
- 仲介手数料は上限額(売却価格×3%+6万円に消費税10%)
- 印紙税は軽減措置適用後の金額(5,000万円以下は1万円)
- 抵当権抹消などの登記費用は3万円と仮定
- 引越し・ハウスクリーニング等は20万円と仮定
- 譲渡所得は3,000万円特別控除の範囲内で、税金はゼロと仮定
| 売却価格 | ローン残債 | 仲介手数料(上限) | その他費用(印紙・登記・引越し等) | 諸費用差引後の金額 | ローン完済後に手元に残る金額 |
|---|---|---|---|---|---|
| 2,000万円 | 1,000万円 | 約72.6万円 | 約24万円 | 約1,903.4万円 | 約903.4万円 |
| 3,000万円 | 1,500万円 | 約105.6万円 | 約24万円 | 約2,870.4万円 | 約1,370.4万円 |
| 4,000万円 | 2,500万円 | 約138.6万円 | 約24万円 | 約3,837.4万円 | 約1,337.4万円 |
| 3,000万円 | 3,100万円 | 約105.6万円 | 約24万円 | 約2,870.4万円 | 約229.6万円の不足 |
売却価格3,000万円・ローン残債1,500万円の場合
仲介手数料の上限は約105.6万円、印紙税1万円、登記費用3万円、引越し等20万円で、諸費用は合計約129.6万円です。売却価格3,000万円から諸費用を引くと約2,870.4万円、そこからローン残債1,500万円を返済すると、手元に残るのは約1,370.4万円となります。
税金がかかるケースの試算例
参考として、税金がかかる例も見てみましょう。購入時の取得費(購入代金と諸費用から減価償却相当額を引いたもの)を2,500万円、売却価格を7,000万円、譲渡費用(仲介手数料など)を250万円と仮定します(所有期間は5年超)。
譲渡所得=7,000万円 −(2,500万円+250万円)=4,250万円です。3,000万円特別控除を使うと課税譲渡所得は1,250万円になり、税額は1,250万円×20.315%=約253.9万円です。このように、大きな利益が出ると、控除を使っても税金がかかる場合があります。逆に、購入時と同程度か安く売るケースでは、税金がゼロになる場合が多くなります。
つくば市では、研究学園駅・つくば駅周辺のようにつくばエクスプレス(TX)沿線のマンションと、駅から離れたエリアのマンションでは、売却価格の動きが異なります。つくば市のマンション相場や売却の流れは マンションの売却と相場 もご覧ください。
ローン残債が売却価格を上回る場合(オーバーローン)はどうする?
売却価格がローン残債を下回ると、売却代金だけではローンを完済できません。このとき、手元に残る金額はマイナスになります(上の表の売却価格3,000万円・残債3,100万円のケース)。
自己資金や住み替えローンで不足分を補う
オーバーローンの場合でも、決済日までに不足分を用意してローンを完済し、抵当権を抹消できれば売却できます。不足分は、預貯金などの自己資金のほか、新居を購入する場合は「住み替えローン」(買い替えローン)で、売却の不足分を新しいローンに組み込める商品を扱う金融機関もあります。利用できるかどうかは審査と金融機関の判断によります。
返済が難しいときは、早めに専門家へ相談
ローンの返済が難しくなりそうな場合は、金融機関や不動産会社へ早めに相談してください。状況によっては、任意売却などの方法も選択肢になります。先延ばしにすると選べる方法が減るため、早い段階での相談が大切です。
手元に残る金額を増やす・減らさないための7つのポイント
1. 複数社の査定で売却価格の目安をつかむ
1社の査定だけでは、価格が相場に合っているか判断しにくいものです。複数の会社に査定を依頼し、価格の根拠(近隣の成約事例など)の説明を聞いて比較しましょう。
2. ローン残債と完済に必要な金額を先に確認する
金融機関の残高証明書や返済予定表で、決済日時点の残債を確認します。繰上返済手数料も合わせて調べておくと、手取りの試算の精度が上がります。
3. 取得費の分かる書類を探しておく
購入時の売買契約書や領収書は、取得費を証明する大切な書類です。見つからないと概算取得費(売却価格の5%)となり、税額が増える可能性があります。
4. 管理費・修繕積立金の滞納がない状態にしておく
滞納があると、決済までに精算が必要になります。長期修繕計画や管理規約などの書類も、買主への説明に必要です。
5. 売却のタイミングを税の期限と合わせて考える
所有期間が5年を超えるかどうかは、売却した年の1月1日時点で判定されます。居住をやめてから3年を経過する年末までという特例の期限にも注意が必要です。
6. 売り方(仲介か買取か)を目的に合わせて選ぶ
高く売りたい場合は仲介、早く確実に現金化したい場合は買取が向いています。買取は仲介手数料がかからない点も、手取りを考える材料になります。
7. 住み替えなら、売却と購入の資金計画を一緒に立てる
売却代金が入る日と新居の支払い日がずれると、つなぎの資金が必要になる場合があります。手取りの見込みを元に、購入側の資金計画を組み立てましょう。
つくば市のマンション売却で確認したいこと
マンションの専有部分・共用部分・敷地権の確認
売却するマンションの範囲を正しく把握しておくことは、スムーズな取引につながります。共用部分と専有部分の違いは マンションの共用部分と専有部分の違い、土地の権利については 敷地権とは を参考にしてください。売却時の説明や重要事項説明の理解にも役立ちます。
研究学園・つくば駅周辺・TX沿線で変わる売却のポイント
つくば市は、研究学園駅やつくば駅周辺、TX沿線の各駅、駅から離れたエリアで、需要や売り出し物件の数が異なります。築年数が同じでも、駅からの距離や周辺の環境で売却価格や売れるまでの期間が変わるため、エリアの事情に詳しい不動産会社に査定を依頼すると、手取りの試算も現実に近づきます。つくば市の不動産売却の手取りを不動産全般で試算したい方は つくば市の不動産手取り額シミュレーション もご参照ください。
ハウスドゥ つくば研究学園都市でマンションの手取りを相談する
ハウスドゥ つくば研究学園都市は、家・不動産の買取を専門にする店舗です。つくば市を中心に地域の不動産のご相談をお受けしています。マンションの売却では、仲介での売却と買取のどちらが手元に残る金額や売却までの期間の面で合うか、ご状況に応じてご案内します。ローン残債や税金のご不安がある場合も、まずは現状の数字を一緒に整理するところから始められます。
手取りで失敗しないための事前対策|売却前に確認したい注意点
手取りの試算ができたら、次は売却前に確認しておきたい点です。手元に残る金額は、売買契約までの準備や売り方の選択でも変わります。
リフォームは必要?売却前の費用対効果を考える
売却前にリフォームをすると、買主に好印象を与えられる反面、かけた費用以上に売却価格が上がるとは限りません。中古マンションを探す買主は、購入後に自分好みにリフォームしたいと考えることも多いため、大規模な工事の前に、まず不動産会社へ相談しましょう。ハウスクリーニング程度で十分な場合もあります。
相続したマンションを売るときの手取りと注意点
相続で取得したマンションを売る場合も、手取りの考え方は同じです。取得費は、被相続人の購入時の価格を引き継いで計算します。相続税を支払った場合は、相続開始から3年10か月以内の売却であれば、支払った相続税の一部を取得費に加算できる特例があります。なお、相続した空き家を売却する場合の3,000万円特別控除は、対象が一定の要件を満たす戸建てなどで、マンションは対象外です。住まいを手放す前に、使える特例を事前に確認してください。
取得費と減価償却費、復興特別所得税の基本
建物部分の取得費は、購入代金から減価償却費に相当する額を差し引いて計算します。築年数が長いほど差し引く額が大きくなり、取得費が小さくなるため、税額が増える方向に働きます。また、所得税には復興特別所得税(所得税額の2.1%)が上乗せされ、本記事で示した20.315%の税率にはこれが含まれています。
住み替えで特例を併用するときの注意
引っ越しを伴う住み替えでは、3,000万円特別控除と、新居の住宅ローン控除を併用できない場合があります。軽減税率の特例は3,000万円特別控除と併用できますが、その他の特例には併用の制限があります。具体的な対策は、売却前に税務署や税理士へ確認してください。
一括査定や不動産会社のサポートを活用する
売買契約までに複数社の査定を比較する際は、一括査定サービスを活用する方法もあります。ただし、査定額の高さだけで選ぶと、売れ残って結果的に手取りが減る場合もあります。査定の根拠、売却活動の方法、売買契約後のサポート内容を確認し、納得できる会社へ依頼しましょう。売却の理由や希望の時期によっては、買取も有力な選択肢になります。
よくある質問(FAQ)
Q. マンション売却で手元に残る金額は、売却価格の何割くらいですか?
一律の割合はありません。手元に残る金額は「売却価格 − 住宅ローン残債 − 諸費用 − 税金」で決まるため、ローン残債と税金の有無で大きく変わります。諸費用だけを見ると、売却価格3,000万円の場合で仲介手数料(上限)約105.6万円を含め約130万円前後が目安です。ローン残債が残っていれば、さらにその分が差し引かれます。
Q. マンションを売ったら、手取りはいつ受け取れますか?
売買契約時に手付金(売買代金の5〜10%程度が一般的)を受け取り、残代金は引渡し・決済の日に受け取るのが一般的です。住宅ローンが残っている場合は、決済当日に残代金からローンを完済し、抵当権の抹消手続きを行ったうえで、残りが手元に入ります。
Q. 住宅ローンが残っていてもマンションは売れますか?
売れます。決済の日までにローンを完済して抵当権を抹消できれば売却できます。売却代金でローンを完済できる場合は問題ありません。売却価格がローン残債を下回る「オーバーローン」の場合は、不足分を自己資金や住み替えローンなどで補う必要があります。早めに金融機関と不動産会社に相談しましょう。
Q. マンション売却で手元に残る金額に税金はかかりますか?
売却で利益(譲渡所得)が出た場合は、譲渡所得税・住民税がかかります。ただし、自宅の売却には最大3,000万円の特別控除などの特例があり、多くのケースで税額がゼロまたは小さくなります。購入時より高く売れたかどうかではなく、取得費・譲渡費用を差し引いた後の利益で判定されます。特例を使う場合も確定申告が必要です。
Q. 手元に残る金額を増やすコツはありますか?
売却価格を上げることと、費用を抑えることの両方が考えられます。複数の会社で査定を比較し、相場に合った価格で売り出すこと、管理費・修繕積立金の滞納がない状態に整えること、売却の目的に合った売り方(仲介か買取か)を選ぶことが基本です。無理な値上げは売れ残りにつながる場合があるため、査定根拠の説明を聞いて判断しましょう。
Q. 4,000万円で買ったマンションは、いくらで売れますか?
築年数・立地・階数・管理状態・市場動向によって変わるため、購入価格から一律に計算することはできません。同じ購入価格でも、売却時の価格は物件ごとに異なります。まずは査定で現在の価格の目安を知り、そこからローン残債と諸費用を差し引いて手取りを試算してください。
Q. 仲介と買取では、手元に残る金額はどう違いますか?
買取は不動産会社が直接買い取るため、仲介手数料がかからず、売却時期が早く確定しやすいのが特長です。一方、買取価格は仲介で売り出す場合より低くなるのが一般的です。急いで現金化したい、近所に知られずに売りたいといった場合は買取、できるだけ高く売りたい場合は仲介と、目的に応じて使い分けます。
Q. 相続したマンションを売るとき、手取りはどう変わりますか?
基本の計算式は同じですが、取得費は被相続人の購入価格を引き継ぎます。相続税を支払った場合は、相続開始から3年10か月以内の売却で、取得費に加算できる特例があります。相続した空き家の3,000万円特別控除は戸建てが対象で、マンションは対象外です。
Q. 売却前にリフォームをしたほうが、手取りは増えますか?
リフォーム費用以上に売却価格が上がるとは限りません。買主が購入後にリフォームを考えている場合も多いため、大規模な工事の前に不動産会社へ相談し、必要な範囲にとどめるのが一般的です。
まとめ|手取りは「売却価格 − ローン − 諸費用 − 税金」。先に数字を出して決めよう
マンション売却で手元に残る金額は、売却価格からローン残債・諸費用・税金を差し引いて求めます。売却価格3,000万円・ローン残債1,500万円のケースで、諸費用は約130万円前後、手取りは約1,370万円が目安です。ただし、これは仮定にもとづく試算で、実際は物件や条件で変わります。売却を決める前に、査定・ローン残高・取得費・税の特例を確認し、手取りの見込みを数字で出しておくと、住み替えや資金計画が立てやすくなります。
ハウスドゥ つくば研究学園都市|家・不動産買取専門店
マンション売却の手取り試算・無料査定のご相談はこちら
お電話:0120-565-072 / 査定フォームはこちら
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


