
「不動産を売ったあと、税金がいくらかかるのか不安」「合法的に節税する方法があるなら知りたい」――つくば市でも、売却を考え始めた方から最も多く寄せられる疑問のひとつです。結論から言うと、不動産売却の節税は「所有期間の確認」「特例の活用」「取得費・経費の漏れ防止」「確定申告」の4つを押さえることが基本です。本記事では、個人の方が使える主な制度を、できるだけやさしく整理します。
なお、ここで言う節税は、法律で認められた制度を正しく使って税負担を適正に抑えることを指します。申告をしない、金額を偽るといった行為は脱税にあたり、絶対に避けてください。税額の最終判断は、税理士または税務署へのご確認をお願いします。
- 不動産売却の節税とは?まず「税金の仕組み」を知る
- 節税の基本①所有期間(5年・10年)を確認する
- 節税の基本②居住用財産の3,000万円特別控除
- 節税の基本③取得費と譲渡費用を漏れなく計上する
- 節税の基本④売却損が出たときの損益通算・繰越控除
- 相続した不動産を売るときの節税
- 法人が不動産を売却する場合の節税の考え方
- 個人の方が避けたい「節税の落とし穴」
- 売却前に確認したい「節税チェックリスト」
- 売却益の税金シミュレーション|課税対象と納税のタイミング
- 手取りを増やすには「売り方」も大切
- つくば市で売却を考える方へ|地域の事情も踏まえて
- ハウスドゥ つくば研究学園都市店の強み
- まとめ|不動産売却の節税は「確認」と「書類」と「申告」
- よくある質問(不動産売却の節税)
不動産売却の節税とは?まず「税金の仕組み」を知る
節税の前に、売却で税金がかかる仕組みを確認しましょう。不動産を売ってもうけ(譲渡益)が出たときに、その譲渡所得に対して所得税・住民税(と復興特別所得税)がかかります。
譲渡所得の基本の計算式
譲渡所得は、次の式で求めます。譲渡所得=売却価額−(取得費+譲渡費用)−特別控除。つまり、取得費と譲渡費用を漏れなく計上し、使える特別控除を適用するほど、税金の対象になる金額は小さくなります。これが節税の基本の考え方です。
税率は所有期間で大きく変わる
売却した年の1月1日時点で所有期間が5年を超える場合は「長期譲渡所得」、5年以下は「短期譲渡所得」です。税率の目安は、長期が約20.315%(所得税15%・復興特別所得税0.315%・住民税5%)、短期が約39.63%(所得税30%・復興特別所得税0.63%・住民税9%)で、短期になるとほぼ2倍です。売却のタイミングが税金に直結する、代表的なポイントです。
税金全体の計算方法や手取りの考え方は、マンション売却でかかる税金の記事や、譲渡所得税と特別控除の解説もあわせてご覧ください。
節税の基本①所有期間(5年・10年)を確認する
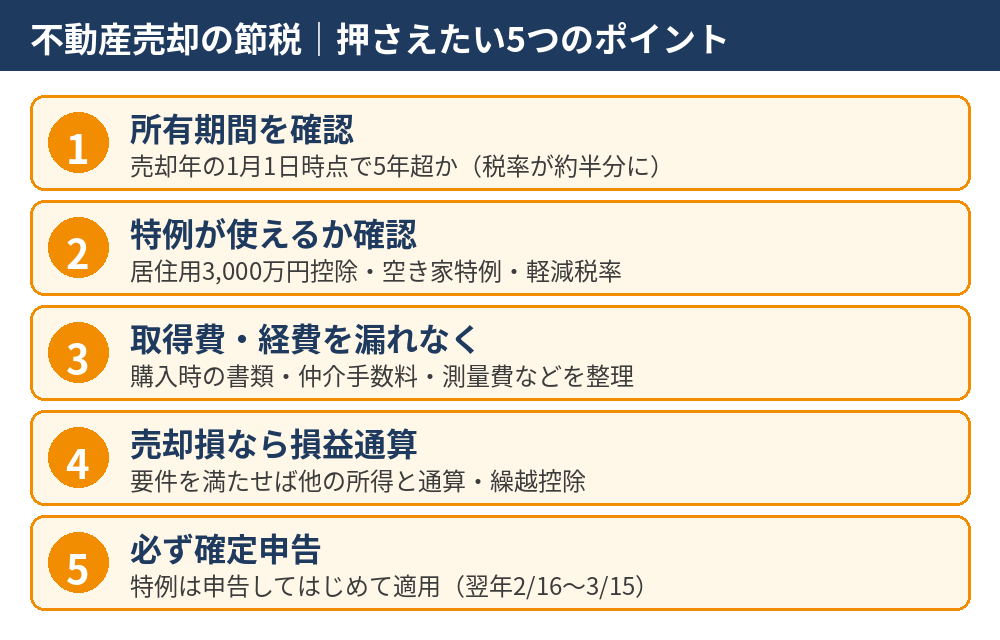
所有期間は、節税で最初に確認したい項目です。「5年超」で長期譲渡の税率になり、居住用財産で「10年超」なら軽減税率の特例(6,000万円以下の部分の税率が下がる制度)も使える場合があります。
数か月の違いで税率が変わるケース
所有期間は「売却した年の1月1日時点」で判定されます。たとえば購入から5年を少し超えたばかりの方は、売却が年内か翌年かで長期・短期が分かれることもあります。判定の基準日(引渡日か契約日か)は取り扱いが決まっているため、売り出す前に、購入日と引渡予定日を税理士や不動産会社に確認しておくと安心です。
焦って安く売らないための考え方
税率だけを理由に売却時期を決めると、相場の変動や買い手の状況を逃すこともあります。節税額と売却価格の両面から、無理のない時期を検討しましょう。
節税の基本②居住用財産の3,000万円特別控除
自分が住んでいた家を売るときの代表的な特例が、居住用財産の3,000万円特別控除です。譲渡益から最大3,000万円を差し引けるため、売却益が3,000万円以内なら譲渡所得がゼロになる場合が多くあります。
主な適用条件
おもな条件は次のとおりです(一般的な目安で、細かな要件は国税庁の案内をご確認ください)。自分が住んでいた家(またはその敷地)であること。住まなくなった日から3年目の年末までに売ること。売却の前年・前々年に同じ特例などを使っていないこと。親子・夫婦など特別な関係の人への売却ではないこと、などです。
共有名義・夫婦の場合
この控除は、原則として所有者ごとに適用できます。夫婦で共有名義の場合、それぞれが要件を満たせば、それぞれ最大3,000万円まで控除できる場合があります。
譲渡所得がゼロでも確定申告は必要
特例は、確定申告をして初めて適用されます。税金がゼロになる場合でも、申告を忘れると適用を受けられません。必要書類などは不動産売却の確定申告の記事で詳しく解説しています。
節税の基本③取得費と譲渡費用を漏れなく計上する
取得費と譲渡費用(売却にかかった経費)を正しく計上するほど、譲渡所得は小さくなります。ここは「知っているかどうか」で差が出やすい部分です。
取得費に含められるもの
購入代金のほか、購入時の仲介手数料、登録免許税や不動産取得税などの取得に要した費用、増改築・リフォームのうち資本的支出にあたるもの、などが対象です。建物は経年による減価(減価償却相当額)を差し引いて計算する点も注意が必要です。
取得費が不明なときの5%ルール
契約書などがなく取得費が不明な場合は、売却価額の5%を取得費とみなす方法があります。ただし実際の取得費より小さくなることが多く、結果として税金が増えがちです。購入時の売買契約書・領収書・登記関係の書類を探すことは、立派な節税対策です。
譲渡費用に含まれる主な経費
売却のために直接かかった費用が対象です。たとえば、売却時の仲介手数料、売買契約書の印紙税、売却のための測量費、建物を取り壊して売る場合の解体費用(売却のために必要だった場合)などです。何が経費になるかは個別の事情で変わるため、領収書は必ず保管してください。
節税の基本④売却損が出たときの損益通算・繰越控除
購入時より安く売って損が出た場合でも、一定の要件を満たすと、その損失を給与所得などの他の所得と通算(損益通算)したり、翌年以降3年間繰り越して控除したりできる制度があります。
マイホームの買換えに伴う場合
所有期間10年超の居住用財産を売って損が出て、一定の条件で新しい住宅を購入する場合などに使える制度があります。住宅ローンの条件なども関係するため、住み替えをお考えなら、戸建てからマンションへの住み替えの記事もご参考ください。
ローン残高が売却価額を上回る場合
売却価額より住宅ローン残高が多い居住用財産を売る場合に使える特例もあります。要件が細かいため、必ず事前に税理士や税務署へご確認ください。
相続した不動産を売るときの節税
相続した家を売る場合は、相続ならではの特例があります。相続税がかかった方、空き家になっている方は特に確認しましょう。
相続税の取得費加算の特例
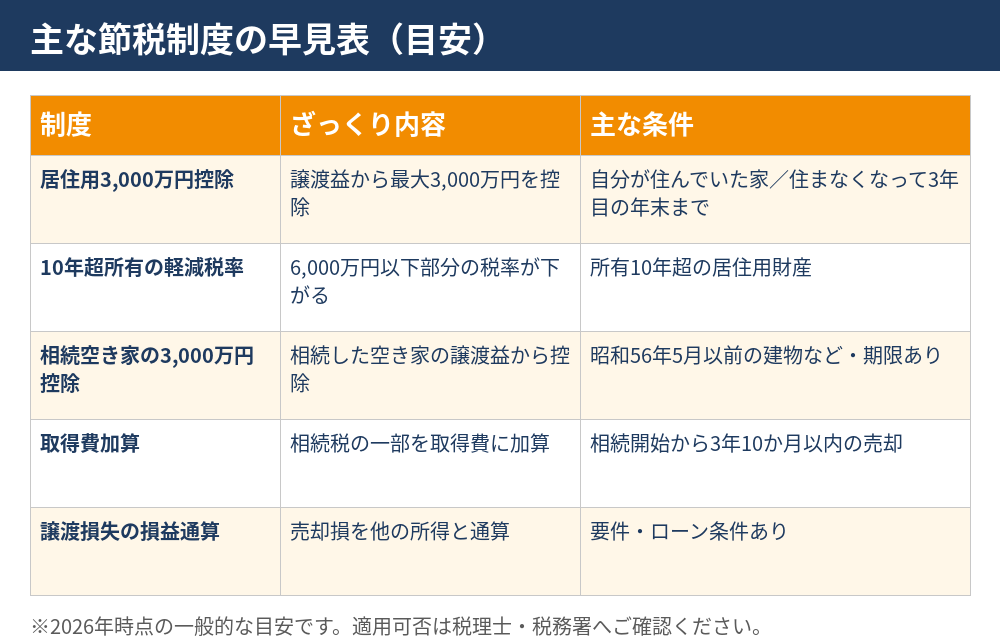
相続や遺贈で取得した不動産を、相続開始から3年10か月以内に売ると、支払った相続税のうち一定額を取得費に加算できる特例があります。取得費が増えるぶん、譲渡所得が小さくなります。
相続空き家の3,000万円特別控除
被相続人が一人で住んでいた家を相続して売る場合などに、譲渡益から最大3,000万円(相続人が3人以上の場合は2,000万円)を控除できる特例があります。昭和56年5月31日以前に建築された建物であること、売却代金が1億円以下であること、一定の耐震基準を満たすか取り壊して売ること、期限内の売却であることなど、要件が細かく定められています。
相続や空き家の売却全般は、石岡市の不動産売却にかかる費用と税金の記事のように、費用面とあわせて整理すると全体像がつかみやすくなります。
法人が不動産を売却する場合の節税の考え方
会社(法人)が所有する不動産を売る場合、個人向けの3,000万円特別控除などは使えません。売却益は法人の利益に含まれ、法人税などの計算に反映されます。決算期のタイミング、売却損益と他の損益との兼ね合いなど、考えるべき点が個人とは大きく異なるため、顧問税理士に早めにご相談ください。
個人の方が避けたい「節税の落とし穴」
申告しない・書類を捨てる
特例は申告が前提です。購入時の契約書や領収書を捨ててしまうと、取得費が不明になり、5%ルールで計算せざるを得なくなる場合があります。
親族間の売却や、住まなくなって年数が過ぎた売却
親子・夫婦など特別な関係の人への売却は、3,000万円特別控除が使えません。また、住まなくなってから3年目の年末を過ぎると、控除の期限切れになる場合があります。
国民健康保険料や住民税への影響
売却益は所得税・住民税だけでなく、国民健康保険料や介護保険料、医療費の自己負担割合などの算定に影響する場合があります。扱いは制度や自治体で異なるため、お住まいの市役所などで確認しておくと安心です。
売却前に確認したい「節税チェックリスト」
ご自身の売却に当てはまるか、次の順で整理してみましょう。①購入日と所有期間(5年・10年)/②自分が住んでいた家か・いつ住まなくなったか/③相続した不動産か・相続の時期/④購入時の契約書・領収書の有無/⑤売却のための経費(仲介手数料・測量費・解体費など)/⑥売却損が出そうか。この6項目が整理できれば、税理士に相談するときもスムーズです。
売却益の税金シミュレーション|課税対象と納税のタイミング
イメージをつかむための概算例です(実際の金額ではなく、計算の流れを示す仮の数字です)。売却価額4,000万円、取得費と譲渡費用の合計が2,500万円なら、譲渡益は1,500万円です。所有期間が5年超の長期で特例を使わない場合の税額は、1,500万円×約20.315%=約304万円が目安です。5年以下の短期なら、1,500万円×約39.63%=約594万円が目安で、税負担が大きく変わります。
居住用の特例を使った場合の課税対象
同じ例で、居住用財産の3,000万円特別控除が使えれば、譲渡益1,500万円は控除の範囲内に収まり、課税対象はゼロになる可能性があります。このように、特例の可否は納税額に直結するため、売却前の確認がおすすめです。
納税の時期と負担の考え方
売却した年の翌年の確定申告期間(原則2月16日〜3月15日)に申告し、所得税を納付します。住民税は、申告内容をもとに通知される納付書などで後日納めるのが一般的です。売却代金が入った後に納税資金が必要になる点を踏まえ、手元に残す資金を計画しておきましょう。
土地・事業用不動産・アパートの場合の注意
居住用の3,000万円特別控除は、自分が住んでいた家とその敷地が対象です。賃貸中のアパートや事業用の物件、住んでいない土地などは対象外となる場合があります。また、家族への贈与は売却とは別に贈与税の課税対象になり得るため、売却と贈与のどちらが負担が小さいかは、税理士に確認してから判断しましょう。
買い替え(買換え)特例は「課税の繰り延べ」
居住用財産の買い替え特例は、譲渡益への課税を将来に繰り延べる制度です。税金がゼロになるわけではなく、新居を売る際に課税される点が3,000万円特別控除との大きな違いです。売却代金や所有期間などの要件があるため、制度の併用可否も含めて事前に確認してください。
手取りを増やすには「売り方」も大切
節税だけでなく、売却価格や費用、売却までの期間もあわせて考えることで、最終的な手取りは変わります。仲介で時間をかけて売るのか、買取で早く確実に現金化するのかによっても、費用の出方やスケジュールが変わります。売却の流れ・費用の全体像を把握したうえで、無理のない方法を選びましょう。
つくば市で売却を考える方へ|地域の事情も踏まえて
つくば市は、TX沿線の研究学園駅・みどりの駅周辺や、つくば駅周辺、谷田部地区など、エリアによって不動産の需要や売りやすさが異なります。売却のタイミングを検討するときは、税金面だけでなく、地域の相場や買い手の動きも合わせて把握することが大切です。
ハウスドゥ つくば研究学園都市店の強み
ハウスドゥ 不動産買取専門店 つくば研究学園都市は、つくば市を中心に、茨城県内の不動産売却・買取のご相談を承っています。ハウスドゥは古田敦也さんをイメージキャラクターとして多くの方に知られたブランドで、地域密着で査定から売却、買取までご相談いただけます。
「いまの売却だと税金はどうなるか知りたい」「売る時期を相談したい」という段階でも歓迎です。税額の最終判断は税理士・税務署の領域のため、必要に応じて専門家への相談もご案内します。
まとめ|不動産売却の節税は「確認」と「書類」と「申告」
不動産売却の節税は、所有期間の確認、特例の活用、取得費・経費の漏れ防止、そして確定申告の4つが柱です。売却を決める前に、購入時の書類を集め、使える特例がないかを整理しておきましょう。早めの準備が、納得のいく手取りにつながります。
つくば市で不動産の売却をご検討なら、ハウスドゥ 不動産買取専門店 つくば研究学園都市へ。お電話は 0120-565-072、こちらのフォームからも無料でご相談いただけます。
よくある質問(不動産売却の節税)
不動産売却の節税で、まず確認すべきことは何ですか?
まず「所有期間が5年を超えているか」「自分が住んでいた家か」「相続した家か」の3点を確認します。所有期間と用途によって、税率や使える特例が大きく変わるためです。
3,000万円特別控除を使えば、税金は必ずゼロになりますか?
譲渡益が3,000万円以内なら、譲渡所得がゼロになり税金がかからないケースが多いです。ただし、控除を受けるには確定申告が必要で、税金がゼロでも申告は省略できません。
売却して損が出た場合も確定申告したほうがよいですか?
一定の要件を満たす居住用財産の売却損は、他の所得との損益通算や繰越控除が使える場合があります。使えるかどうかは条件次第のため、税理士または税務署でご確認ください。
相続した空き家を売ると、節税できる特例はありますか?
一定の要件を満たす場合、相続した空き家の譲渡益から最大3,000万円(相続人が3人以上の場合は2,000万円)を控除できる特例があります。昭和56年5月31日以前の建築や、売却期限などの条件があります。
取得費がわからない場合はどうすればよいですか?
売買契約書などが見つからず取得費が不明な場合は、売却価額の5%を取得費とみなす方法があります。ただし実際の取得費より小さくなることが多いため、購入時の書類を探すことが節税の第一歩です。
法人が不動産を売却する場合も、個人と同じ特例は使えますか?
3,000万円特別控除などの特例は個人向けの制度で、法人は使えません。法人の売却益は法人税の計算に含めるため、顧問税理士にご相談ください。
売却の時期で税金は変わりますか?
変わる場合があります。所有期間は売却した年の1月1日時点で5年を超えているかで判定されるため、売却時期を数か月ずらすだけで税率が下がるケースがあります。ただし相場や買い手の状況も踏まえて判断しましょう。
つくば市で売却の税金相談をしたい場合は?
ハウスドゥ 不動産買取専門店 つくば研究学園都市では、売却のご相談を無料で承っています。税額の最終的な判断は税理士・税務署の領域のため、必要に応じて専門家への相談をご案内します。お電話は0120-565-072です。
売却益の税金はいくらかかるか、簡単にシミュレーションできますか?
譲渡所得(売却価額−取得費−譲渡費用−特別控除)に、長期は約20.315%、短期は約39.63%の税率を掛けるのが目安です。特例の適用可否で結果が大きく変わるため、概算後に税理士または税務署でご確認ください。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


