
▶ あわせて読みたい:不動産の売却・買取の無料相談はハウスドゥへ
不動産売却における税金の基本知識
不動産売却時に発生する主な税金
不動産売却を検討する際に避けて通れないのが「税金」の問題です。主な税金として挙げられるのが譲渡所得税と住民税で、これらは不動産の売却益に対して課税されます。売却価格から購入価格や譲渡費用(仲介手数料、測量費用など)を差し引いた金額が課税対象となりますので、正確に計算しておくことが重要です。また、固定資産税も忘れてはいけません。固定資産税は毎年1月1日の所有者がその年の税金を納める仕組みですが、売却時には日割り計算を行い、売主と買主との間で清算する必要があります。このほかにも、不動産会社への手数料や測量費用、登記手数料など、さまざまな関連費用が発生するため、全体の税負担を考える上で注意が必要です。
譲渡所得税とは何か
譲渡所得税とは、不動産を売却した際に得た利益に対してかかる税金のことを指します。この譲渡所得税の税率は、不動産の保有期間によって異なります。具体的には、売却する年の1月1日時点での所有期間が5年以下の場合は「短期譲渡所得」となり、所得税30%(復興特別所得税を含めると30.63%)、住民税9%の合計で**39.63%の税率が適用されます。一方、所有期間が5年を超える「長期譲渡所得」の場合は、所得税15%(復興特別所得税を含めると15.315%)、住民税5%の合計で20.315%**となり、大幅に軽減されます。
特別控除とその適用条件
3,000万円の特別控除とは?
不動産売却時の税負担を軽減するために重要な制度が「3,000万円の特別控除」です。これは、自宅を売却した際の譲渡所得から最大3,000万円を控除できる制度で、大きな節税効果があります。譲渡所得は「売却価格」から「取得費(購入費やリフォーム費)」と「譲渡費用(仲介手数料や測量費)」を引いたものですが、この計算後の利益からさらに3,000万円を差し引けます。ただし、この特別控除を受けるには一定の条件を満たす必要がありますので、注意が必要です。なお、購入時の契約書が見つからず建物の取得費が分からない場合は、売却額の5%を概算取得費として計算する方法もありますが、実際の取得費より低い額になりやすく譲渡所得税の負担が増える点に注意してください。
特例の適用を受けるための条件
3,000万円特別控除を受けるための主な条件は以下の通りです。
- 売却した物件が「自宅(居住用財産)」であること(住まなくなってから3年目の12月31日までに売却する必要があります)
- 売却した年の前年及び前々年に同じ特例を利用していないこと
- 親族など特別な関係にある人への売却でないこと
- 売却した翌年の確定申告期間(2月16日〜3月15日)に税務署へ必要書類を提出すること
また、特例適用の際には売却後の確定申告が必須です。必要な書類には「譲渡所得の内訳書」「売買契約書」「登記事項証明書」などがあります。期限や手続きの漏れがないよう、事前にしっかり確認しておくことが重要です。
不動産売却時の税金計算ツールの活用法
オンライン計算ツールの紹介
不動産売却時に発生する税金を簡単に計算できるオンラインツールが数多く存在します。税金の計算は複雑で、自分で正確に把握するのが難しい場合もあるため、こうしたツールを利用することは非常に有効です。信頼性の高いツールを選ぶポイントとして、公式な情報を提供する政府や自治体のサイト、または不動産業界で評判の良い専門企業が運営するツールを利用しましょう。また、操作が簡単でわかりやすいインターフェースを持つツールを選ぶと、スムーズに税額の概算を行うことができます。さらに、最新の税制に対応しているかどうかも重要です。税制は頻繁に変わるため、常に最新の情報を反映しているツールを選びましょう。
計算ツールを使ったシミュレーションの手順
税金計算ツールを活用する際の手順は次の通りです。まず、売却する不動産に関する必要な情報を整理します。具体的には購入価格、売却価格、所有期間などが必要です。これらの情報を整理したら、ツールの入力項目に正確に入力します。入力する情報が間違っていると、結果が実際と異なる可能性があるため、慎重に行ってください。最後に、シミュレーション結果を分析し、譲渡所得税や住民税などの税金負担を把握します。税負担を明確にすることで、節税対策や売却計画をより具体的に立てることが可能となります。
不動産売却における節税対策
売却タイミングの重要性
不動産売却において税金負担を軽減するには、売却するタイミングが非常に重要です。不動産市場の動向を事前に把握し、価格が高騰する時期や需要が高まるタイミングを見計らって売却することで、より高い売却益を得ることが可能となります。また、税率は税制改正などで変動することがありますので、最新の情報を常にチェックし、税率が低い時期を選ぶのも効果的な節税方法です。さらに、自身や家族のライフプランに基づいて売却時期を選定し、将来的な資金計画も踏まえて判断することで、節税効果を高めることができます。
利用可能な税制優遇措置
不動産を売却する際には、さまざまな税制優遇措置が利用可能です。特に居住用財産については「3,000万円の特別控除」や「居住用財産の軽減税率の特例」などがあり、これらを活用すれば税負担を大きく軽減することができます。また、売却時に損失が発生した場合でも「譲渡損失の損益通算」などの制度を利用して、税金の負担を抑えることが可能です。ただし、これらの制度は適用条件が複雑なため、専門的な知識を持った税理士に相談し、自分にとって最適な節税策を確認することをおすすめします。
相続した不動産を売却する場合は、「取得費加算の特例」(相続税を支払ってから3年10か月以内の売却で、支払った相続税の一部を取得費に加算できる制度)も節税に役立ちます。3,000万円特別控除とは併用できない組み合わせもあるため、どちらが有利かはケースごとに試算が必要です。市外局番029のつくば市内であれば、地元の不動産会社に相談すると税理士と連携した試算を案内してもらえる場合もあります。
不動産売却に関するよくある質問(FAQ)
税金計算に関する一般的な疑問
不動産売却時に課税対象となるのは、売却で得られた利益(譲渡所得)です。譲渡所得は、売却価格から購入時の価格や諸経費を差し引いて計算されます。この際、売却にかかった仲介手数料や測量費、登記費用なども費用として計上可能です。譲渡所得税の申告は売却した翌年の確定申告期間(2月16日~3月15日)に行います。申告漏れがあると後から追徴課税されるリスクがあるため、正確な計算と期限内の申告が重要です。
特例や控除に関する質問
不動産売却時にはさまざまな特例や控除を活用することができます。主な特例として「居住用財産の3,000万円特別控除」「長期譲渡所得の軽減税率特例」「譲渡損失の損益通算および繰越控除」などがあります。これらを利用するためには、特定の条件を満たす必要があります。例えば、3,000万円特別控除の場合、自宅として使用していた物件であることや、前年・前々年に同じ控除を受けていないことなどが条件です。自分の状況にどの特例が適しているかは専門家に相談することで、より正確な判断が可能となります。
マイホームの住宅ローン控除との併用に注意
3,000万円特別控除を使う際に見落としやすいのが、新居で住宅ローン控除(住宅借入金等特別控除)を受ける場合の併用制限です。売った年、その前年・前々年、さらに翌年・翌々年(あわせて5年間)のいずれかで3,000万円特別控除や軽減税率の特例を受けていると、新居での住宅ローン控除は使えません。「今の家を売って3,000万円控除を受け、同時に新居の住宅ローン控除も満額使う」という組み合わせはできない点に注意が必要です。住み替えの資金計画を立てる際は、売却時の特別控除と新居の住宅ローン控除のどちらが自分にとって有利か、事前にシミュレーションしておくことをおすすめします(国税庁No.3302・No.1210を参照)。
譲渡所得の計算式と税率|売却代金から税金を求める手順
不動産を売って利益が出たとき、その利益を「譲渡所得」といい、所得税・復興特別所得税・住民税がかかります。税金の計算は、難しそうに見えて、実は次の式を押さえれば全体像がつかめます。つくば市で売却をお考えの方も、まずは大まかな計算の流れを確認しておきましょう。
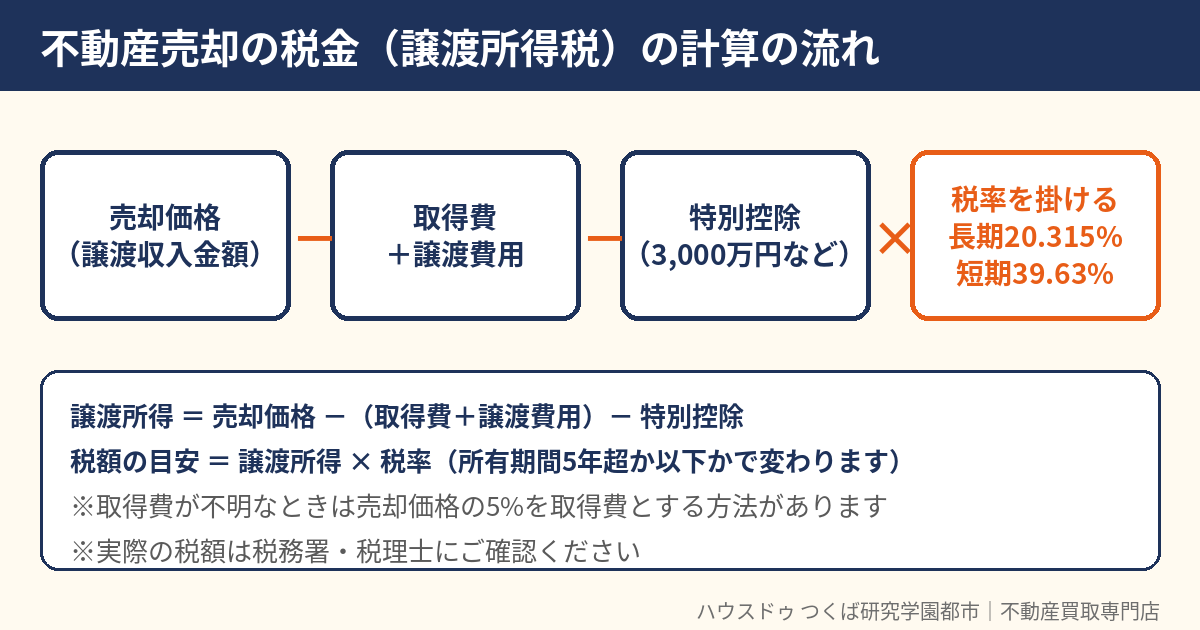
譲渡所得の計算式(所得・取得費・譲渡費用)
譲渡所得は「売却代金(譲渡収入金額)−(取得費+譲渡費用)−特別控除額」で計算します。取得費は購入代金や購入時の手数料などで、建物は年数に応じた減価償却後の金額を使います。譲渡費用は売却時の仲介手数料、印紙税、測量費、解体費用など売るために直接かかった費用です。この式の内容は国税庁の定める考え方に沿った一般的な説明で、個別の事情によって変わることがあります。
税率は所有期間で変わる(長期・短期の早見表)
税率は、売却した年の1月1日時点の所有期間が5年を超えるかどうかで変わります。以下は目安です。
| 区分 | 所有期間 | 所得税等 | 住民税 | 合計 |
|---|---|---|---|---|
| 長期譲渡所得 | 5年超 | 15.315%(復興特別所得税を含む) | 5% | 20.315% |
| 短期譲渡所得 | 5年以下 | 30.63%(復興特別所得税を含む) | 9% | 39.63% |
| 10年超所有の軽減税率(マイホーム) | 10年超 | 課税所得6,000万円以下の部分 10.21% | 4% | 14.21% |
取得費が分からないときの考え方(概算取得費5%)
古い物件で購入時の契約書が見つからない場合、売却価格の5%を取得費とする方法が認められています。ただし実際の取得費のほうが高いことも多いので、購入時の資料、通帳、ハウスメーカーとの契約書などを可能な限り探すことが節税の第一歩です。
マイホーム売却で使える特例の要件と早見表
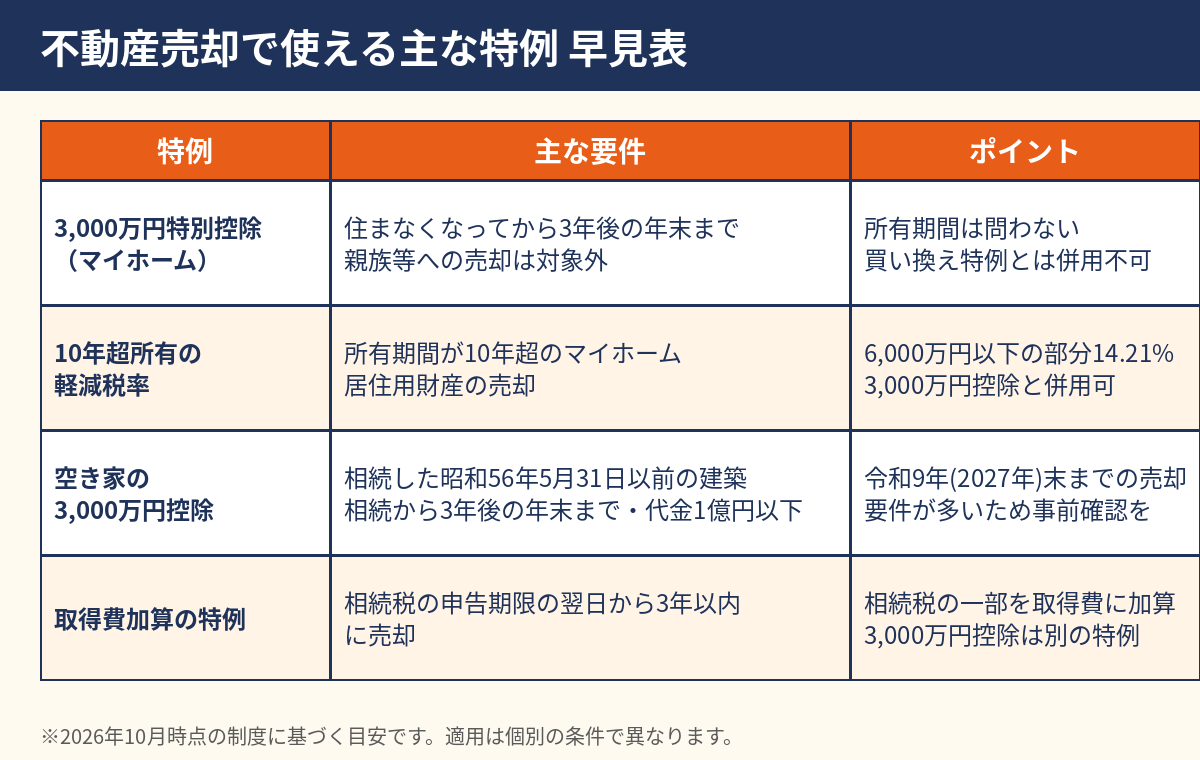
マイホーム(居住用財産)の売却には、税負担を軽くするための特例が用意されています。特例ごとに要件が異なり、「超」「以上」「以内」といった期間の数え方も大切です。一覧を確認してから、ご自身のケースに合うものを選びましょう。
3,000万円特別控除の要件
住んでいた家を売るとき、譲渡所得から最大3,000万円を差し引ける制度です。住まなくなった日から3年を経過する日の属する年の12月31日までに売ること、親子・夫婦など特別な関係にある人への売却ではないことなどが主な要件です。所有期間の長短は問われませんが、同じ特例を過去2年以内に使っていないことも確認が必要です。
10年超所有の軽減税率と買い換え特例の違い
所有期間が10年を超えるマイホームの場合、3,000万円控除を使ったうえで残った部分に軽減税率(6,000万円以下の部分は14.21%)が使えます。一方、買い換え特例は新しい住宅への買い換えを前提に、税金を将来に繰り延べる制度で、3,000万円控除とは併用できません。住宅の買い換えを予定している方は、どちらが有利か比較してから選ぶことが大切です。
空き家の3,000万円特別控除と取得費加算
相続した空き家を売る場合は、一定の要件を満たすと3,000万円控除が使えます。昭和56年5月31日以前に建築された家屋であること、相続から3年を経過する日の属する年の12月31日までに売ること、売却代金が1億円以下であること、耐震リフォームまたは解体をして売ることなどが主な要件で、令和9年(2027年)12月31日までの売却が対象です。また、相続税を払った方は、申告期限の翌日から3年以内の売却なら、支払った相続税の一部を取得費に加算できる特例もあります。詳しくは相続した不動産の売却や空き家の売却の解説もあわせてご覧ください。
売却にかかる費用|印紙税・仲介手数料・登記費用の目安
譲渡所得を計算するとき、売却のために支払った費用は譲渡費用として差し引けます。主な費用の内容を整理しておきましょう。
| 費用 | 内容と目安 |
|---|---|
| 印紙税 | 売買契約書に貼る印紙代。代金が1,000万円超5,000万円以下の契約書は、軽減措置の適用で1万円(期限は国税庁で確認) |
| 仲介手数料 | 仲介で売る場合の上限は、代金400万円超なら「代金×3%+6万円(税別)」。買取では原則かからない |
| 登記費用 | 住宅ローンが残る場合の抵当権抹消登記など。司法書士報酬と登録免許税が目安 |
| その他 | 測量費、解体費、引っ越し費用、残置物撤去費など(税務上は譲渡費用にならないものもあります) |
売却の費用や流れは、不動産査定の解説や不動産買取とはでも確認できます。仲介と買取では手数料の考え方が異なるため、売却益がどの程度残るかも変わります。
税金シミュレーション例|売却代金3,500万円のケース
わかりやすいように、あくまで仮の数字で計算してみます。実際の税額は個別の状況で異なります。
| 項目 | 金額(仮の例) |
|---|---|
| 売却代金 | 3,500万円 |
| 取得費(購入代金−減価償却) | 1,800万円 |
| 譲渡費用(仲介手数料・印紙税など) | 150万円 |
| 譲渡所得(特別控除前) | 3,500−1,800−150=1,550万円 |
| 長期譲渡所得の税額(特例なし) | 1,550万円×20.315%=約314万9,000円 |
| 3,000万円特別控除を使った場合 | 譲渡所得が0円となり、税額は0円 |
このように、マイホームの売却では特例の有無で税額が大きく変わります。特例を使うために必要な確定申告を忘れると適用を受けられないため、売却した年の翌年2月16日〜3月15日を目安に準備しておきましょう。
確定申告の流れと必要書類
譲渡所得の申告は、住所地を管轄する税務署で行います。主な必要書類は、売買契約書の写し、購入時の売買契約書、登記事項証明書、譲渡費用の領収書、本人確認書類です。確定申告書の「譲渡所得の内訳書」に必要事項を記入し、特例を使う場合はその適用を受けるための書類もそろえます。売却の翌年1月以降は、手元の書類を早めに整理しておくと慌てずに済みます。
つくば市・茨城県で不動産を売る前に知っておきたい税金のポイント
つくば市や周辺エリアでも、売却時の税金の仕組みは全国共通です。研究学園駅周辺のように築年数が浅いエリアでも、所有期間が5年以下だと短期譲渡所得になり、税率が大きく変わる点に注意が必要です。売却する時期を数か月ずらすだけで、税負担が変わることもあります。ハウスドゥ つくば研究学園都市は、不動産買取専門店として、地域の売却相談に日々対応しています。税金に関する個別の判断は税理士や税務署にご確認いただき、売却の進め方はお気軽にご相談ください。
よくある質問(税金・特例・申告)
不動産売却の税金はいくらかかりますか?
売却して利益(譲渡所得)が出た場合にかかり、目安は譲渡所得×税率です。所有期間が売却した年の1月1日時点で5年を超える長期なら20.315%、5年以下の短期なら39.63%が基本です。マイホームなら3,000万円特別控除などで課税されないケースも多くあります。
3,000万円特別控除と買い換え特例は一緒に使えますか?
併用はできません。どちらか有利な方を選びます。買い換え特例は税金を将来に繰り延べる制度のため、控除で課税がゼロになる場合は3,000万円控除のほうが分かりやすいことが多いです。
確定申告はいつ、どこにすればよいですか?
売却した年の翌年2月16日〜3月15日が目安です。住所地を管轄する税務署に申告します。税金がゼロになる特例を使う場合も、特例の適用には確定申告が必要です。
売買契約書の印紙税は誰が払いますか?
売主・買主それぞれが自分の保管する契約書に印紙を貼って負担するのが一般的です。金額は契約書に書かれた代金によって変わり、軽減措置の適用期間もあるため、契約前に国税庁の最新情報で確認してください。
取得費が分からない場合はどうなりますか?
購入時の売買契約書が見つからない場合は、売却価格の5%を取得費とする概算取得費の方法があります。ただし実際の取得費より小さくなることが多いため、契約書や通帳の記録を探すことをおすすめします。
まとめと今後のステップ
不動産売却の全体像
不動産売却をスムーズに進めるためには、その流れを把握しておくことが大切です。最初に売却する物件の査定を受け、適切な価格を確認します。次に不動産会社を通じて売却活動を開始し、買主が決定したら売買契約を結びます。売買契約後は必要な書類を準備し、物件の引渡しを行います。この際、登記手続きや税金の精算などの手続きも発生しますので、事前に整理しておくと安心です。特に税金の計算と申告は正確に行い、漏れがないように注意しましょう。
次に取るべきアクション
不動産売却を検討し始めたら、具体的な行動を開始することが重要です。まずは専門的なアドバイスを受けるため、不動産会社や税理士への相談をおすすめします。また、売却価格や節税対策について信頼できる情報源から積極的に情報収集を行い、安心して取引を進めるための準備を整えましょう。初めての不動産売却でも、プロのサポートを活用することで安全かつ効率的に進めることが可能です。
つくば市周辺での不動産売却・査定を検討されている方は、当店の売却査定実績とお客様の声もぜひご参考にしてください。
あわせて読みたい
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


