
複数の不動産を同じ借入の担保にしていて、そのうち一つだけを売りたいときの進め方を整理します。結論から言うと、売る物件だけを担保から外せるかどうかは、抵当権者である金融機関の判断次第です。売買契約を結ぶ前に、銀行へ事前に相談しておくことが何より大切です。
この記事では、共同担保の仕組みは必要な範囲だけ説明し、「売る物件・残す物件・借入先」を整理する相談資料表、銀行に確認したい5つの質問、承諾が出ていない段階での止めどころを、つくば市の窓口情報とあわせてまとめます。解除の可否や時期、必要な返済額は金融機関ごとに異なり、この記事では保証できません。
まず結論|一物件だけ売るなら、引渡しまでにその物件の抵当権を外す段取りを銀行と確認
抵当権が付いたままの不動産を売ること自体が、法律で一律に禁じられているわけではありません。ただ、買主へ引き渡すまでに抵当権を外す条件で売買するのが通常の進め方です。共同担保の場合は、複数の物件が一つの借入を担保しているため、売る物件の抵当権だけを外してもらえるのか、借入の返済などが条件になるのかを、借入先の銀行に確認することになります。
- 解除できるかどうか、条件をどうするかは金融機関が判断します。不動産会社や市役所が決めることはできません。
- 売却代金からの返済が条件になるかどうか、必要な返済額はいくらかは、契約先の銀行へ照会して確認します。面積や評価額での単純な按分で確定することはできません。
- 買主との売買契約を検討する段階で、解除の見通しを銀行から確認しておくことが重要です。
共同担保とは?一物件を売る相談に必要な範囲だけ確認
共同担保とは、複数の不動産に対して一つの債権を担保するために抵当権を設定している状態です。たとえば自宅の土地と建物、あるいは自宅と別の土地を、同じ借入の担保にしているケースが当てはまります。どの不動産が同じ担保に含まれているかは、登記の「共同担保目録」で確認できます。
共同担保目録の取り方(登記情報提供サービスの注意点)
インターネットで登記情報を確認できる登記情報提供サービスの案内では、不動産登記情報のうち共同担保目録と信託目録は、利用者が選択して請求する形になっています。また、登記情報は登記事項証明書と異なり、証明文や公印などが付加されません。銀行や司法書士への提出で証明書が必要かどうかは、提出先に確認してください。
登記簿そのものの見方は、登記簿(登記事項証明書)の見方で、完済後の抹消手続きは抵当権抹消登記の手続きで整理しています。
一物件だけ売る前の「相談資料表」|銀行に持ち込む整理シート
銀行へ相談するときは、口頭で説明するよりも、物件と借入の関係を表にまとめて見せるほうが話が早く進みます。次のような項目を、手元の資料で埋めてから相談に行きましょう。
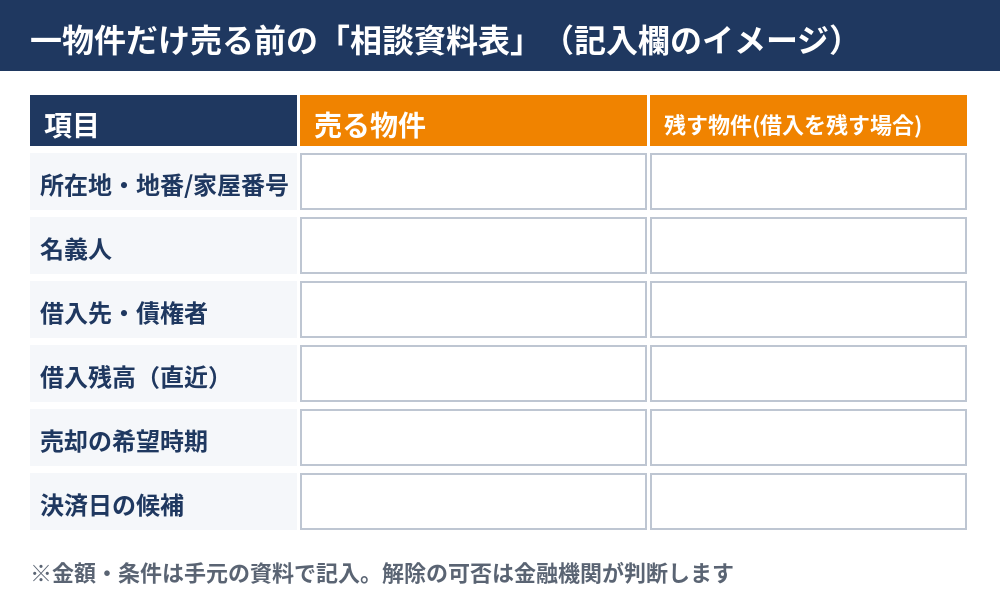
| 整理する項目 | 書くこと | 手元の資料 |
|---|---|---|
| 売る物件 | 所在地・地番や家屋番号・名義人(所有者) | 登記事項証明書、固定資産税の通知書 |
| 残す物件(借入を残す場合) | 引き続き担保に残す予定の物件と今後の利用予定 | 登記事項証明書(共同担保目録付き) |
| 借入先・債権者 | どの金融機関の、どの借入か | ローン契約書、返済予定表、乙区の担保権者欄 |
| 借入残高 | 直近の残高と返済方法 | 返済予定表、残高の分かる書類 |
| 売却の希望 | 希望時期・希望金額の目安・売却の理由 | 査定書など |
| 決済日の候補 | 引き渡しの希望日(銀行の手続き日数に余裕を) | 売買スケジュール案 |
名義人が複数いる場合や、債務者と所有者が違う場合は、その関係も表に書き添えておくと、銀行側の確認がスムーズです。
銀行に事前に確認したい5つの質問
- 売る物件だけの抵当権解除(一部解除)は可能ですか? 可能かどうかは金融機関の判断です。まず可否の方針を聞きます。
- 解除の条件として、借入の一部返済は必要ですか? 必要な場合は、金額の考え方と、売却代金からの返済でよいかを確認します。
- 承諾までに必要な書類と、かかる日数はどれくらいですか? 売買契約書の写しや査定書などを求められることがあります。
- 決済日にどんな手順で解除が行われますか? 売却代金の受け取りと抵当権の解除をどの順番で行うか、司法書士の関与や、解除の手続きにかかる費用と負担者も含めて聞きます。
- 借入を残す場合、残す物件の担保や今後の返済条件はどうなりますか? 売却代金で全額を返済する方法もあるため、借入を残すか完済するかも含めて、返済額や期間への影響を確認します。
ここで参考になるのが、住宅金融支援機構の「リ・バース60」の案内です。共同担保として提供している住宅や土地について、担保提供を取りやめて抵当権の一部解除を希望する場合は、事前に契約中の金融機関へ連絡すること、担保評価額が減る場合は融資金の一部を繰上返済することがある、と説明されています。これはリ・バース60についての案内であり、すべてのローンに同じ条件が当てはまるわけではありません。お手元の借入の条件は、必ず契約先に確認してください。
解除の可否と必要な返済額は、面積などの按分では決まらない
「土地が三つあって、売るのはそのうち一つだから残債の三分の一を返せばよい」といった単純な計算で、解除の可否や返済額が決まるとは限りません。解除に応じるか、いくらの返済が必要かは、借入ごとの契約と金融機関の判断によります。必ず契約先の銀行へ照会し、手元の見込み額は確定額ではなく目安として扱ってください。
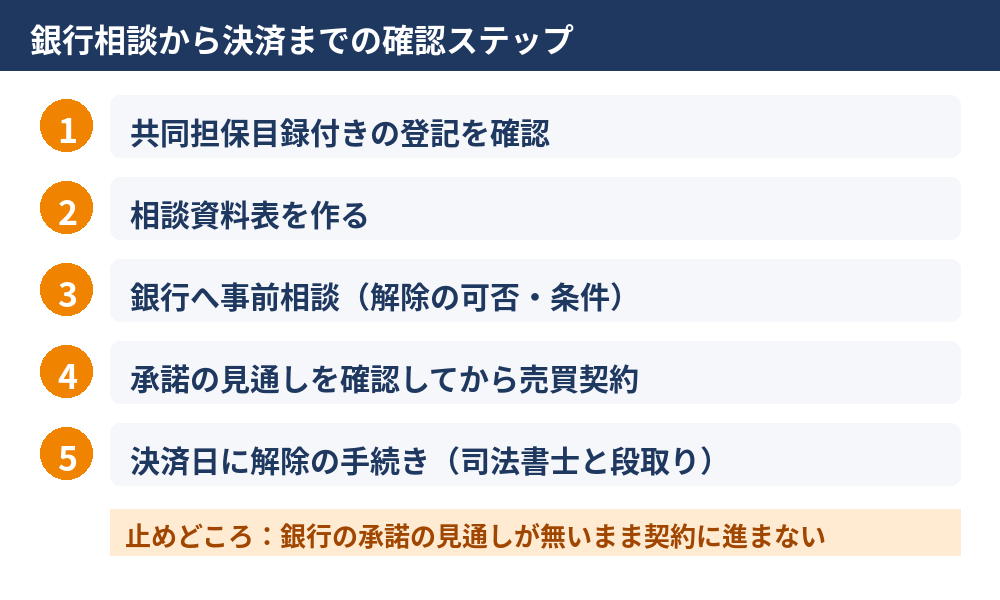
承諾が出る前に売買契約へ進まない|止めどころの整理
売買契約を結んだあとで、銀行が解除に応じてくれないことが分かると、買主との間で契約解除や違約といったリスクが生じかねません。次のような場面では、いったん立ち止まって確認しましょう。
- 銀行から解除の方針(可否・条件)が口頭でも確認できていない
- 解除に必要な返済額が、売却代金で賄えるか分からない
- 決済日までに銀行・司法書士の手続きが間に合うか確認できていない
- 残す物件の扱い(担保の評価や返済条件)が不明のまま
買主への説明や契約書の特約の入れ方は、不動産会社や司法書士と相談しながら進めましょう。
借入を残す場合、残す物件はどうなる?売却後に確認したいこと
売却後も借入を残す場合は、残す物件が引き続き担保になるのが一般的な形です。ただし、売却代金で借入を全額返済して完済する方法もあり、常に担保が残るとは限りません。借入を残す場合は、売却後の返済条件や担保の扱いに変更がないか、担保の評価が見直される可能性があるかを銀行に確認します。売却代金のうち借入の返済に回す金額と、手元に残る金額は、事前に整理しておくと安心です。なお、土地の一部を分けて売る(分筆して売る)場合は手続きが別になりますので、土地の一部だけ売りたいときの方法もあわせてご覧ください。
つくば市と別の市の物件を持つ場合の相談先|登記管轄の違い
共同担保の物件が、つくば市と取手市・守谷市・牛久市・つくばみらい市など、別の市にまたがっていることもあります。水戸地方法務局の不動産登記管轄区域の一覧では、つくば市はつくば出張所、取手市・牛久市・守谷市・つくばみらい市は取手出張所の管轄と示されています(2023年9月20日更新の一覧による)。
| 相談先 | 主な相談内容 |
|---|---|
| 金融機関(抵当権者) | 解除の可否、必要な返済額、手続きの日数、残す物件の条件 |
| 司法書士 | 解除に伴う登記の手続き、決済日の段取り、手続き費用の確認 |
| 法務局(つくば出張所) | 登記事項証明書など証明書の請求。不動産・法人の証明書窓口は029-868-6575(専用)、一般の電話は029-851-8186 |
| 不動産会社 | 売却価格の目安、買主との契約条件、スケジュール調整 |
注意したいのは、法務局や市役所が抵当権解除の承諾をしてくれるわけではない点です。解除に応じるかどうかは、あくまで抵当権者である金融機関が決めます。窓口の時間や取扱いは変更されることがあるため、訪問前に法務局の案内で確認してください。
共同担保の一物件売却でよくある質問
Q1. 共同担保の物件を一つだけ売ることはできますか?
引渡しまでに売る物件の抵当権を外す条件で売買するのが通常で、金融機関が解除に応じるかが前提になります。可否や条件は借入先ごとに異なるため、売買契約の前に銀行へ事前相談してください。
Q2. 売る物件だけ抵当権を外すと、必ず借入の返済が必要ですか?
一概には言えません。返済が条件になるか、いくら必要かは契約先の金融機関へ照会して確認します。面積などの単純な按分では確定しません。なお、住宅金融支援機構のリ・バース60の案内では、担保評価額が減る場合に一部繰上返済を求められることがあるとされていますが、他のローンに同じ条件が当てはまるとは限りません。
Q3. 共同担保目録はどうやって取得しますか?
法務局で登記事項証明書を請求する方法のほか、登記情報提供サービスで共同担保目録を選択して請求する方法があります。登記情報提供サービスの情報には証明文や公印が付かないため、提出先に使えるか確認してください。
Q4. つくば市と別の市の物件が共同担保でも相談できますか?
はい。物件ごとに登記の管轄は異なりますが、解除の可否は同じ抵当権者である金融機関と調整します。まず借入先に、全体の方針を確認しましょう。
Q5. 相談の前にどんな資料をそろえればよいですか?
共同担保目録付きの登記事項証明書、ローン契約書や返済予定表、固定資産税の通知書、売却の希望時期の分かるメモがあると、相談が進めやすくなります。
共同担保の物件売却のご相談はハウスドゥ つくば研究学園都市へ
ハウスドゥ つくば研究学園都市(家・不動産買取専門店)では、売却のご相談を受け付けています。共同担保の物件の扱いは、借入先の金融機関の判断によるため、解除の可否や時期はお約束できません。事前に整理しておきたい点を、一緒に確認します。まずは電話(0120-565-072)または無料相談フォームからお問い合わせください。
出典・参考
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


