
夫婦でペアローンを組んだ家は、離婚しても「ローンの返済義務」と「共有名義」の2つが自動的には解消されません。結論から言うと、ペアローンの家を離婚で整理する方法は、①売却して清算する、②住み続ける側が借り換えて1本化する、③持分を移転して名義を整理する、の3つが軸です。この記事では、つくば市でペアローンが残る家の離婚を考えている方向けに、仕組み・選択肢の比較・進め方・注意点を順番に解説します。
ペアローンの離婚は、住宅ローンが1本の場合より複雑です。夫婦それぞれがローン契約を持ち、互いが連帯保証人になっているケースも多いためです。一方で、契約内容と家の価値を最初に確認すれば、選べる道ははっきり見えてきます。
・離婚してもペアローンの返済義務は消えない
・選択肢は「売却」「借り換えで1本化」「持分移転」の3つが中心
・金融機関に無断での名義変更は契約違反になるおそれがある
・まず「契約内容」と「家の価値(残債との比較)」を確認する
- 離婚でペアローンの家はどうなる?先に結論
- ペアローンの仕組みと、離婚時に問題になる理由
- 「ペアローン離婚は地獄」と言われる5つの理由
- ペアローン離婚で家をどうする?4つの選択肢を比較
- アンダーローン・オーバーローンで進め方が変わる
- 妻が住み続ける場合の借り換え(1本化)のポイント
- 住宅ローン控除・団信・フラット35の注意点
- 売却・財産分与・登記にかかる税金と費用
- ペアローン離婚の進め方|6ステップ
- つくば市でペアローンが残る家を売却する場合
- 各方法のメリット・デメリットと、双方が合意するための進め方
- よくある質問(FAQ)
- Q. 離婚したらペアローンはどうなりますか?
- Q. ペアローンの家に、離婚後も妻(または夫)だけが住み続けられますか?
- Q. ペアローン離婚が「地獄」と言われるのはなぜですか?
- Q. ペアローンを1本化(借り換え)するにはどうすればよいですか?
- Q. オーバーローンでも家を売ることはできますか?
- Q. 離婚後に連帯保証人から外れることはできますか?
- Q. 話し合いの途中で相手がローンを返さなくなったらどうなりますか?
- Q. フラット35を使ったペアローンでも同じ考え方でよいですか?
- Q. 住まなくなった側がローンを払い続けるのは普通ですか?
- Q. ペアローンの家に住む配偶者が自宅を手放したくない場合はどうすればよいですか?
- まとめ
離婚でペアローンの家はどうなる?先に結論
離婚してもペアローンの返済義務は消えない
住宅ローンの契約は、夫婦間の取り決めとは別の「金融機関との契約」です。離婚届を出しても、離婚協議書で返済の分担を決めても、金融機関との契約内容はそのままです。たとえば「家は妻が住み、ローンは元夫が払う」と決めた場合でも、元夫が返済を止めれば、契約上の債務者である妻にも請求が及ぶ可能性があります。
家の整理は大きく3つの方法に分かれる
方法は、家を売ってローンを完済する「売却」、住み続ける側が新しいローンで既存の2本を完済する「借り換え(1本化)」、金融機関の承諾を得て持分とローンを整理する「持分移転」です。どれが現実的かは、家の価値と残債のバランス、住み続ける側の収入によって決まります。
住宅ローンが残る家の離婚全般については、住宅ローンが残る家の離婚|財産分与・名義変更・連帯保証人までで整理しています。本記事ではペアローンに絞って詳しく見ていきます。
ペアローンの仕組みと、離婚時に問題になる理由
ペアローンは、夫婦がそれぞれ別の住宅ローン契約を結び、各自が自分のローンの債務者になる借り方です。多くの場合、互いのローンの連帯保証人になり、家は借入額に応じた持分で夫婦の共有名義になります。共働きで借入額を増やしたいときや、お互いが住宅ローン控除を使いたいときに選ばれることがあります。
ペアローン・連帯債務・収入合算の違い
| 種類 | ローン契約 | 債務者 | 名義の一般的な形 |
|---|---|---|---|
| ペアローン | 2本(夫婦それぞれ) | 各自が自分のローンの債務者 | 共有名義(借入額に応じた持分が一般的) |
| 連帯債務型 | 1本 | 夫婦2人が債務者 | 共有名義 |
| 収入合算(連帯保証型) | 1本 | 主債務者1人(もう1人は連帯保証人) | 主債務者の単独名義が基本 |
商品や金融機関によって細かい取り扱いは異なります。ご自身がどの形かは、ローンの契約書(金銭消費貸借契約書)で確認できます。
離婚前に確認したい4つの書類
方針を決める前に、次の4つを手元にそろえましょう。①ローンの契約書(債務者・連帯保証の有無)、②返済予定表と直近の残高証明書、③登記事項証明書(共有持分の割合)、④固定資産税の納税通知書です。これだけで、「誰がいくら返す契約か」「家は誰がどれだけ持っているか」が分かります。
「ペアローン離婚は地獄」と言われる5つの理由
ペアローンの離婚で苦労する人が多いのは、次のような事情が重なりやすいためです。
相手の同意なしに家を売れない
家が共有名義の場合、家全体を売るには共有者全員の同意が必要です。相手が売却に反対すれば、手続きが止まってしまいます。
互いのローンの連帯保証になっている
自分のローンを完済していても、相手のローンの連帯保証人であれば、相手が滞納したときに責任を負う可能性があります。
オーバーローンで売っても完済できない
家の売却見込額が残債を下回るオーバーローンの場合、売却だけでは完済できません。詳しい考え方はローン中の家を売る方法をご覧ください。
出ていく側が返済と家賃を二重に負担する
家を出る側が、返済を続けながら新居の家賃も払う状況は家計を圧迫します。話し合いの前に、返済負担の見通しを立てておくことが大切です。
住宅ローン控除や団信の扱いが変わる
住まなくなった側は、その後の住宅ローン控除が使えなくなるのが一般的です。団体信用生命保険(団信)も、相手のローンには守ってもらえなくなります。見落としやすい点なので、後ほど詳しく説明します。
ペアローン離婚で家をどうする?4つの選択肢を比較
家の整理は、次の4つの選択肢で考えると整理しやすくなります。下の図で全体像をつかんでください。
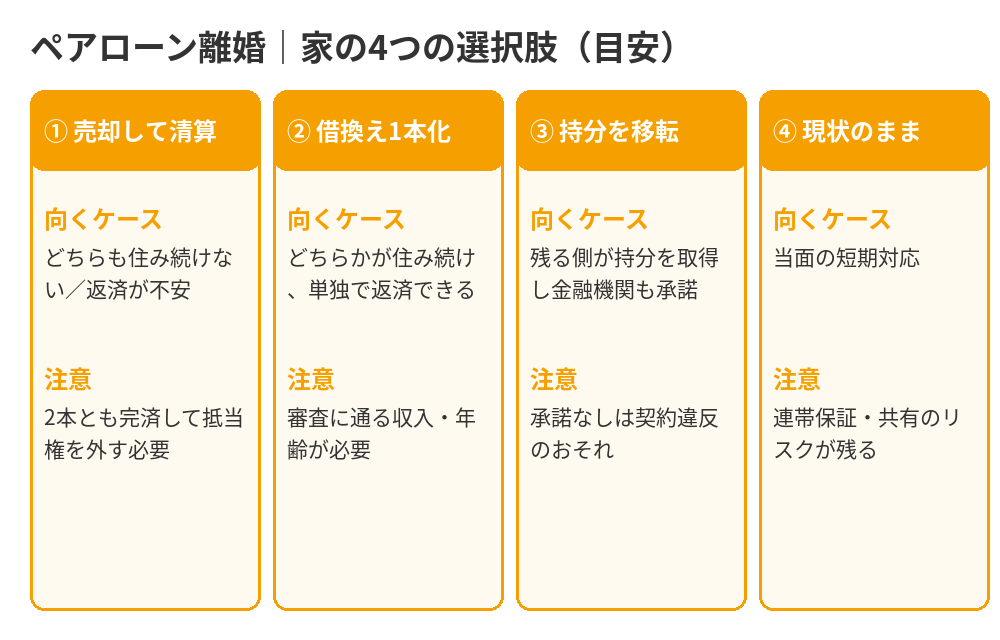
①売却してローンを完済・清算する
家を売り、売却代金で2本のローンを完済して抵当権を抹消する方法です。ローンも共有名義も一度に解消できるため、離婚後のトラブルを最も減らせます。売却代金がローン残高を上回るアンダーローンなら、余ったお金を財産分与として分けられます。
②住み続ける側が借り換えて1本化する
どちらかが住み続けたい場合の代表的な方法です。住み続ける側が単独で新しい住宅ローンを組み、その資金で既存の2本を完済します。ローンも名義も整理できる一方、新しいローンの審査に通る必要があります。
③持分を移転して名義を整理する
出ていく側の持分を住み続ける側に移す方法です。ローンが残ったままの名義変更は、金融機関の承諾が必要です。承諾を得ずに名義を変えると、契約違反として一括返済を求められるおそれがあるため、必ず事前に相談しましょう。
名義変更の登録免許税・必要書類などの詳細は、家の名義変更を夫から妻へにまとめています。
④ローンも名義もそのままで住み続ける
手続きの手間はありませんが、連帯保証や共有名義のリスクが残り続けます。再婚や転勤、相手の滞納などで状況が変わったときに身動きが取れなくなりやすく、一時的な対応にとどめるのが現実的です。
アンダーローン・オーバーローンで進め方が変わる
どの方法が向いているかは、家の売却見込額と残債の差で大きく変わります。
| ケース | 状態 | 進め方の目安 |
|---|---|---|
| アンダーローン | 売却見込額が残債より高い | 売却して清算しやすい。余剰分は財産分与の対象に。住み続ける場合も借り換えの選択肢が広がる |
| ほぼ同額 | 売却見込額と残債が近い | 諸費用を含めると不足する場合がある。不足分の用意が必要 |
| オーバーローン | 売却見込額が残債より低い | 自己資金で不足を補う、または任意売却を検討。借り換えは難しくなりやすい |
家の価値は、不動産会社の査定で確認できます。ハウスドゥ つくば研究学園都市店でも、売却・買取のご相談の前段階として、査定のみのご依頼をお受けしています。
つくば市のペアローンが残る家の離婚・売却は、ハウスドゥ つくば研究学園都市店(家・不動産買取専門店)へ。まずは査定だけでも承ります。
電話:0120-565-072 / お問い合わせフォームはこちら
妻が住み続ける場合の借り換え(1本化)のポイント
「妻が家に住み続けたい」というケースは、検索でもよく見られる悩みです。この場合、住み続ける妻が借り換えで単独名義・単独ローンにするのが基本の流れです。夫が住み続ける場合も考え方は同じです。
借り換え審査で見られる主なポイント
審査では、年収と返済負担率、勤続年数、年齢(完済時の年齢)、他の借入、そして家の担保評価額が見られます。専業主婦(主夫)や収入が少ない場合は、単独での借り換えが難しいことがあります。
借り換えが難しいときの代わりの方法
借り換えが通らない場合は、売却して住み替える、収入のある親族と連帯して借りる、金融機関と個別に条件を相談する、などの方法があります。養育費や生活費の見通しも含めて検討しましょう。お金の不安が大きい場合は離婚したいけどお金がないときの整理方法も参考になります。
住宅ローン控除・団信・フラット35の注意点
住宅ローン控除は居住しなくなると使えない
住宅ローン控除は、その家に住んでいる期間が対象です。離婚して家を出た側は、その後の控除が受けられなくなるのが一般的です。控除を前提に家計を組んでいた場合は、離婚後の返済負担が増えます。
団信は「それぞれのローン」に付いている
ペアローンでは、通常それぞれが自分のローンに団信を付けています。離婚後は、相手に万一のことがあっても、自分のローンは残ります。離婚後の備えとして、生命保険の見直しも検討してください。
フラット35を使っている場合
フラット35は、居住する住宅であることが前提の制度です。離婚で居住者や債務者が変わるときの取り扱いは、融資を受けた金融機関や住宅金融支援機構に必ず確認してください。
売却・財産分与・登記にかかる税金と費用
ペアローン離婚では、次のような費用や税金が関わります。金額はいずれも一般的な目安で、個別の判断は専門家への確認が必要です。
| 項目 | 内容の目安 |
|---|---|
| 仲介手数料 | 売買価格が400万円を超える場合、上限は「売買価格×3%+6万円+消費税」 |
| 抵当権抹消登記 | 登録免許税は不動産1個につき1,000円が基本(土地と建物で2,000円)。司法書士報酬は別 |
| 財産分与による持分移転 | 登録免許税は固定資産税評価額×2%が目安 |
| 譲渡所得税 | 売却益が出た場合に課税。居住用財産の3,000万円特別控除は、共有者それぞれが適用できる |
居住用財産の特例は、住まなくなった日から3年を経過する日の属する年の12月31日までに売却する必要があるなど、期限があります。詳しくはマイホーム特例(3,000万円控除・10年超軽減税率)をご覧ください。なお、財産分与で家を渡す側に譲渡所得の課税が生じることがあります。離婚の時期などで扱いが変わるため、税務署または税理士に確認してください。
共有名義の持分や、夫婦での名義の考え方は共有名義ローンは夫のみの場合の注意点も参考になります。
ペアローン離婚の進め方|6ステップ
迷ったときは、次の順番で進めると整理しやすくなります。
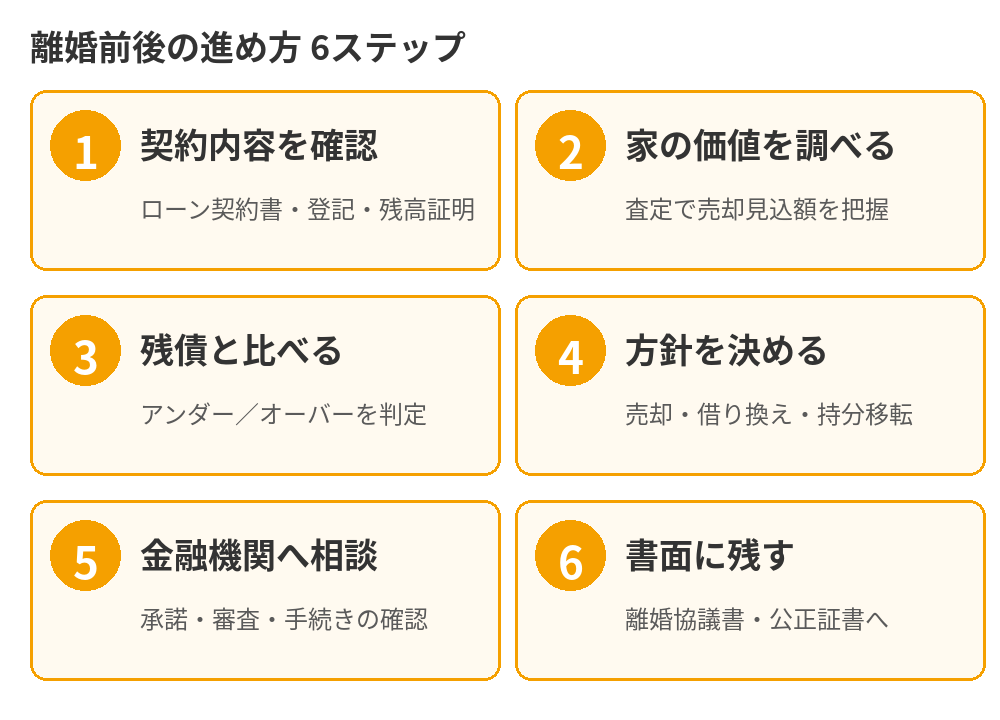
ステップ1〜3:契約・家の価値・残債を把握する
ローン契約書や残高証明書で債務者と連帯保証の有無を確認し、査定で家の売却見込額を調べます。残債と比べて、アンダーローンかオーバーローンかを判定します。
ステップ4〜5:方針を決めて金融機関に相談する
売却・借り換え・持分移転のどれを選ぶかを決め、金融機関に相談します。借り換え審査や承諾の可否は金融機関しか判断できないため、方針を固める段階で早めに相談するのがコツです。
ステップ6:取り決めを書面に残す
返済の分担、家の扱い、引き渡し時期などは、離婚協議書や公正証書に残しておくとトラブルを防げます。財産分与の全体像はつくば市の離婚と家|財産分与と整理法や、離婚と不動産の特集ページでも確認できます。
つくば市でペアローンが残る家を売却する場合
つくば市は、つくばエクスプレス(TX)沿線の研究学園駅周辺やみどりの駅周辺など、新しく開発されたエリアで住宅購入された方も多く、ペアローンで購入した家の売却相談も珍しくありません。こうしたエリアの家は、築年数や立地、土地の広さによって売却見込額が大きく変わります。
ハウスドゥ つくば研究学園都市店は、家・不動産の買取専門店として、仲介での売却だけでなく、買取という選択肢もご案内できます。買取は、買主が決まるまで待たずに現金化しやすく、離婚の手続きに合わせたスケジュールを立てやすい方法です。ただし、買取価格は仲介の売却見込額より低くなる傾向があるため、両方の見込みを比べることをおすすめします。
各方法のメリット・デメリットと、双方が合意するための進め方
ここまでの方法を、メリットとデメリットで整理します。どの方法にも一長一短があり、ご自身の自宅の状況や収入に合うものを選ぶことが大切です。
| 方法 | メリット | デメリット・注意 |
|---|---|---|
| 売却して清算 | ローンも共有名義も一度に解消でき、離婚後のやり取りが減る | 売却までの時間がかかる。オーバーローンだと不足分の資金が必要 |
| 借り換えで1本化 | 住み続けながら、名義とローンを整理できる | 審査がある。借り換えの諸費用がかかり、金利条件も変わる |
| 持分を移転 | 手続きが比較的少なく、住み続けやすい | 金融機関の承諾が必要で、得られるとは限らない。登記費用がかかる |
| 現状のまま | 当面の手続き費用がかからない | 連帯保証や共有が残り、相手の返済状況に左右される |
双方の合意と、支払いの取り決め
共有名義の物件を売る、または持分を整理するには、双方の合意が欠かせません。支払いの分担や引き渡し時期は、相手方と話し合って書面にまとめましょう。話し合いが難航する場合は、弁護士への相談や家庭裁判所の離婚調停で解決を図る方法もあります。
返済が滞ると競売になることもある
どちらかの返済が滞り続けると、最終的に物件が競売にかけられる可能性があります。競売は一般に市場価格より低い価格になりやすく、売却後に残る債務も大きくなりがちです。そのため、返済が難しくなりそうなときは、早めに金融機関と不動産会社に相談することが重要です。
子どもがいる場合と相続への備え
子どもがいる場合は、養育環境を考えて、どちらが自宅に住み続けるかを決めることが多くなります。また、離婚後に持分を持つ本人が亡くなると、共有持分は相続の対象になり、子どもが相続人になることがあります。物件の持分や団信の加入状況を確認し、将来の相続まで見据えて整理しておくと安心です。
よくある質問(FAQ)
Q. 離婚したらペアローンはどうなりますか?
A. 離婚しても、ペアローンの契約そのものは自動では変わりません。夫婦それぞれが自分のローンの債務者であり続け、返済義務も残ります。離婚協議書で「返済は元夫が行う」と決めても、金融機関に対しては効力が及ばないため、契約の変更は金融機関への相談が必要です。
Q. ペアローンの家に、離婚後も妻(または夫)だけが住み続けられますか?
A. 住み続けること自体は可能ですが、ローンと名義の整理が課題になります。一般的には、住み続ける側が借り換えで単独名義・単独ローンに1本化するか、金融機関の承諾を得て持分とローンを整理します。承諾なしに名義だけ変えると、契約違反と判断されるおそれがあります。
Q. ペアローン離婚が「地獄」と言われるのはなぜですか?
A. 共有名義のため相手の同意なしに売れないこと、互いのローンの連帯保証になっていること、家の価値が残債を下回るオーバーローンだと売っても完済できないこと、出ていく側が返済と家賃を二重に負担することなどが重なるためです。早めに契約内容と家の価値を把握すると、選択肢が広がります。
Q. ペアローンを1本化(借り換え)するにはどうすればよいですか?
A. 住み続ける側が、新しい住宅ローンを単独で申し込み、その資金で既存の2本のローンを完済する流れが基本です。審査では収入・勤続年数・年齢・他の借入などが見られ、家の担保評価額も影響します。通るかどうかは金融機関ごとに異なるため、事前審査で確認します。
Q. オーバーローンでも家を売ることはできますか?
A. 売却代金でローンを完済できない場合、不足分を自己資金などで補えれば通常の売却が可能です。補えない場合は、金融機関の同意を得て売却する任意売却という方法があり、売却後も残った債務の返済は続きます。まず査定で売却見込額を確認しましょう。
Q. 離婚後に連帯保証人から外れることはできますか?
A. 原則として、連帯保証人から外れるには金融機関の承諾が必要で、簡単には認められません。外れる代わりに、借り換えで保証関係を解消する、売却して完済するなどの方法を検討するのが一般的です。
Q. 話し合いの途中で相手がローンを返さなくなったらどうなりますか?
A. 自分が連帯保証人や連帯債務者になっている場合、金融機関から返済を求められることがあります。滞納が続くと信用情報にも影響するため、返済が止まりそうな兆しがあれば、早めに金融機関へ相談してください。
Q. フラット35を使ったペアローンでも同じ考え方でよいですか?
A. 基本的な考え方は同じですが、商品ごとに契約条件や居住要件が異なります。離婚で居住者や債務者が変わる場合の取り扱いは、融資を受けた金融機関・住宅金融支援機構に必ず確認してください。
Q. 住まなくなった側がローンを払い続けるのは普通ですか?
A. 珍しくありません。ただし、住まなくなった側は住宅ローン控除が使えなくなり、新居の家賃との二重負担になりやすい点に注意が必要です。返済の分担は書面に残し、長期化しそうなら売却や借り換えも検討してください。
Q. ペアローンの家に住む配偶者が自宅を手放したくない場合はどうすればよいですか?
A. 借り換えで単独名義・単独ローンに1本化できるかを、まず金融機関で確認します。難しい場合は、持分の買い取りの可否や、売却後に賃貸で住み替える方法なども含めて検討します。
まとめ
ペアローンの離婚は、「ローンの契約」と「共有名義」を同時に整理する必要があるため、早めの情報整理が大切です。売却・借り換えによる1本化・持分移転のどれが向いているかは、家の価値と残債、住み続ける側の収入で決まります。契約書を確認し、査定で家の価値を把握し、金融機関に相談する。この順番で進めれば、離婚後のトラブルを減らせます。つくば市で売却をお考えの方は、まずハウスドゥ つくば研究学園都市店へお気軽にご相談ください(電話0120-565-072)。
※本記事は一般的な情報提供を目的としており、個別の法律・税務・金融判断は、弁護士・税理士・金融機関にご確認ください。制度や商品の内容は変更されることがあります。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


