
結論:住宅ローンの返済比率は「年収に対して20〜25%以内」が無理のない目安、30〜35%が審査上限の目安です。計算式は「年間返済額 ÷ 年収(税込)×100」。つくば市で購入・住み替え・売却を考える方に向けて、年収別の借入額の目安、額面と手取りの違い、返済が苦しくなったときの選択肢までまとめました。
ハウスドゥ つくば研究学園都市店(家・不動産買取専門店)では、住宅ローンが残る家の売却や住み替えのご相談を数多くいただきます。返済比率の考え方を知っておくと、買う側でも売る側でも判断を誤りにくくなります。
返済比率とは?住宅ローンの目安をやさしく解説
返済比率の意味と「返済負担率」との違い
返済比率とは、年収に対して1年間にどれだけローンを返済しているかを示す割合です。金融機関では「返済負担率」「総返済負担率」とも呼ばれ、住宅ローンの審査で必ず確認される指標のひとつです。
なぜ返済比率が大切なのか
借りられる金額と、無理なく返せる金額は別物です。返済比率が高いほど、病気・転職・金利上昇・教育費の増加といった想定外の出来事に弱くなります。購入前に把握しておくことが、売却せざるを得ない状況を避ける第一歩です。
返済比率の計算方法と計算式【3ステップ】
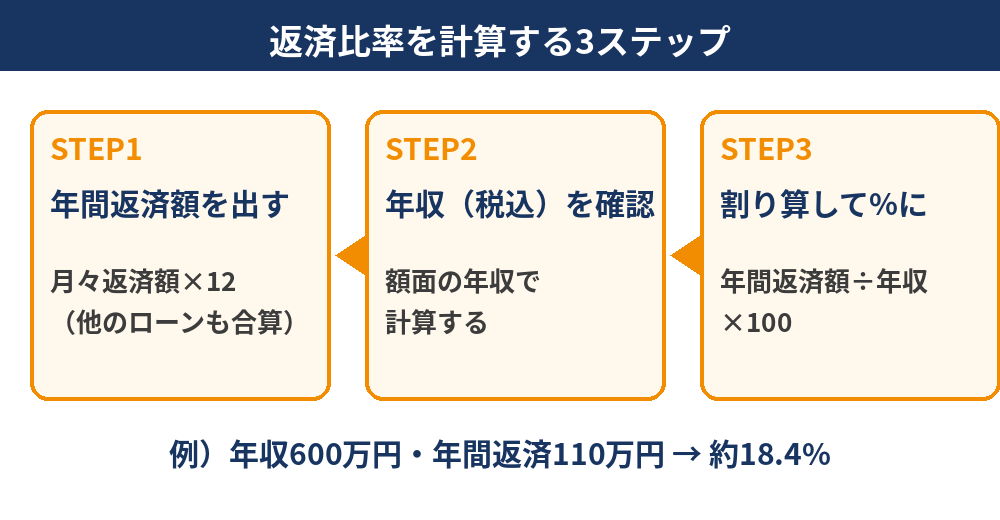
基本の計算式
返済比率(%)= 年間返済額 ÷ 年収(税込)× 100
年間返済額は「月々の返済額×12」で求めます。ボーナス払いがある場合は、その分も加えてください。
他のローンも合算する
自動車ローン(マイカーローン)、カードローン、教育ローンなどの返済がある場合は、住宅ローンと合算して計算します。審査ではこの合算した割合(総返済負担率)が見られます。
計算に使う年収は額面(税込)
審査では、手取りではなく額面の年収で計算するのが一般的です。個人事業主の方は、原則として確定申告書の所得(直近数年分)が基準になり、会社員より厳しく見られることがあります。
計算の具体例
借入3,000万円・金利1.5%(固定)・35年返済(元利均等)とすると、月々の返済額は約9.2万円、年間では約110万円です。年収600万円なら返済比率は約18.4%、年収400万円なら約27.6%になります。同じ借入額でも年収によって負担感は大きく変わります。
返済比率の目安は何%?年収別の考え方
「無理のない」目安は20〜25%
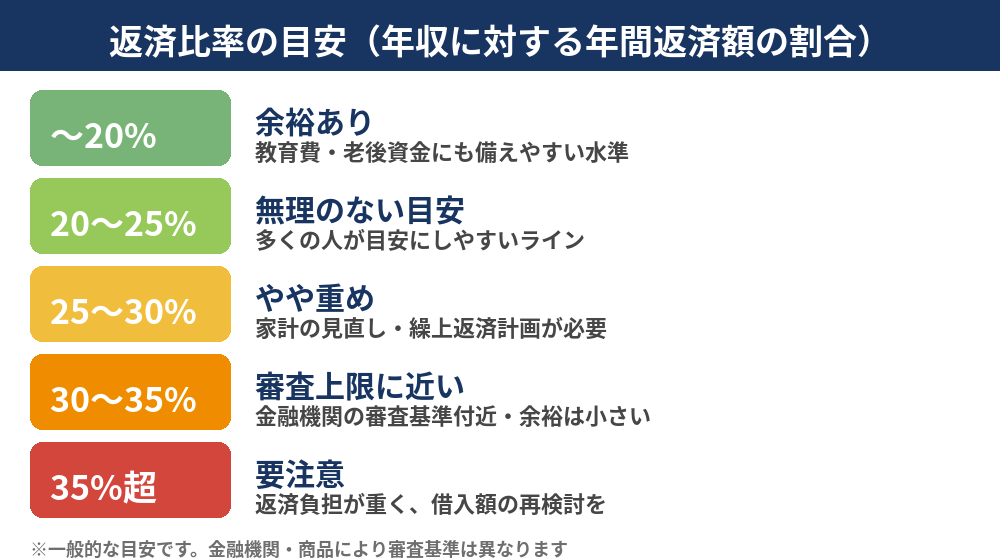
一般的には、年収に対する返済比率が20〜25%以内であれば、教育費や老後資金の準備と両立しやすいといわれます。これは目安であり、家族構成やライフプランによって適正値は異なります。
金融機関の審査基準は30〜35%が多い
銀行などの審査では、30〜35%程度を上限の目安としていることが多く、年収が低いほど上限が低く設定される傾向があります。また、実際の金利ではなく、より高い「審査用の金利」で計算する金融機関もあります。基準は金融機関ごとに異なるため、事前審査で確認しましょう。
フラット35の返済比率の基準
住宅金融支援機構のフラット35では、年収400万円未満は30%以下、400万円以上は35%以下が基準とされています(最新の条件は公式情報でご確認ください)。
年収別・借入額と返済比率のシミュレーション
金利1.5%(固定)・35年・元利均等で試算した一例です。実際の金利や条件で結果は変わります。
| 年収(税込) | 借入額 | 月々返済額 | 年間返済額 | 返済比率 |
|---|---|---|---|---|
| 400万円 | 2,500万円 | 約7.7万円 | 約92万円 | 約23.0% |
| 500万円 | 3,000万円 | 約9.2万円 | 約110万円 | 約22.0% |
| 600万円 | 3,500万円 | 約10.7万円 | 約129万円 | 約21.4% |
| 700万円 | 4,000万円 | 約12.2万円 | 約147万円 | 約21.0% |
※金利・返済期間・ボーナス払いの有無により変わる参考値です。
額面と手取りで違う?返済比率の考え方
手取りベースで見ると負担感がわかる
手取りは額面の約75〜80%が一般的な目安です。額面ベースで25%の返済比率でも、手取りに対しては3割を超える計算になることがあります。家計の実感に近いのは手取りベースのため、「手取りの25%以内」を別の目安として持っておくと安心です。
世帯年収・共働き・ペアローンの注意点
共働きで世帯年収を合算すると借入可能額は増えますが、出産・育児・転職で収入が変わるリスクがあります。ペアローンは離婚や収入減の際に整理が難しくなるため、慎重な検討が必要です。詳しくは離婚でペアローンの家はどうなる?もご覧ください。
管理費・修繕積立金・固定資産税も忘れずに
審査上の返済比率には含まれないことが多いものの、マンションの管理費・修繕積立金、固定資産税・都市計画税、火災保険料は毎月・毎年かかります。これらを含めた住居費の割合も確認しましょう。
返済比率だけでは足りない|つくば市で確認したい5つのポイント
ボーナス払い・変動金利・金利上昇リスク
変動金利は借入当初の返済額が低く見えますが、金利が上がると返済額が増える可能性があります。審査用金利や、金利が上昇した場合の返済額も試算しておくことが大切です。ボーナス払いに頼りすぎる計画は、ボーナスが減ったときに厳しくなります。
教育費・車・老後資金とのバランス
つくば市は研究学園・みどりの・つくば駅周辺など子育て世帯の多いエリアが広がっています。お子さんの進学時期の教育費、車の維持費、老後資金も含めて、ローンを返し続けたあとの家計を考えましょう。
頭金と諸費用の準備
頭金を多く入れるほど借入額は減り、返済比率は下がります。一方で、手元資金を使い切ると急な出費に対応できません。諸費用(登記費用・ローン手数料・火災保険など)も含めて資金計画を立てましょう。
住宅ローン控除をあてにしすぎない
住宅ローン控除は税金が戻る制度ですが、適用条件や控除期間があります。控除を前提に返済計画を組むのではなく、控除がなくても返せる範囲で考えるのが堅実です。
将来の売却・住み替えも想定しておく
購入時から「将来売るとしたらいくらか」を意識しておくと安心です。売却価格が残債を下回るオーバーローンになる可能性は、借入額が大きいほど高まります。
返済比率が高くて苦しい…そんなときの5つの選択肢
1. 返済期間・返済額の見直し(条件変更)
延滞する前に、金融機関へ返済条件の変更を相談する方法があります。ただし、返済期間を延ばすと総返済額は増えます。
2. 借り換えで金利を下げる
金利差と諸費用のバランスが取れれば、借り換えで月々の返済額が下がることがあります。残債・残りの返済期間によって効果は変わります。
3. 繰上返済で元本を減らす
余裕資金で繰上返済すると、返済期間短縮型は利息を、返済額軽減型は月々の負担を減らせます。目的に合わせて選びましょう。
4. 家計・固定費の見直し
保険、通信費、車の維持費などを見直し、返済に回せる余力を作る方法です。
5. 家を売却して住まいの負担を整理する
どうしても返済が厳しい場合は、早めに売却して負担を減らす選択もあります。売却価格で残債を完済できるかが分かれ目です。詳しくは住宅ローン返済中・ローン中の家を売却する方法で解説しています。延滞が続くと競売になる可能性もあるため、早い段階の相談が大切です。
住み替え・買い替え時の返済比率の考え方
売却益・残債を踏まえた新しい資金計画
住み替えでは、売却代金で現在のローン残債を完済できるか、新居の頭金に回せる金額はいくらかを先に把握します。そのうえで、新しい借入額と返済比率を計算します。
ダブルローン・つなぎ融資に注意
売却前に新居を購入すると、一時的に2つのローンを抱えるダブルローンになり、返済比率が高くなります。リスクや回避策はマンション住み替えで失敗しない方法、仕組みは住み替えローンとは、全体の流れは不動産の買い替えとは?で詳しく解説しています。
離婚・相続・収入減など事情がある場合
離婚や相続、収入減などで返済が難しくなる場合も、ローンの名義や残債によって選択肢が変わります。住宅ローンが残る家の離婚の記事もあわせてご覧ください。
ハウスドゥ つくば研究学園都市店にご相談ください
ローン残債のある家の査定・買取に対応
ハウスドゥ つくば研究学園都市店は、家・不動産の買取を専門とする店舗です。ローンが残っている家でも、まずは売却価格と残債のバランスを確認するところから、無理のない進め方をご提案します。
査定は無料・まずは相談から
「返済が苦しくなってきた」「住み替えたいが残債が不安」といったご相談だけでも歓迎です。電話(0120-565-072)またはお問い合わせフォームからお気軽にご連絡ください。
住宅ローンの借入額・返済期間を決めるときのチェックポイント
毎月の返済額と生活費のバランスを確認する
住宅ローンを利用する際は、毎月の返済額が生活費・教育費・貯蓄を圧迫しないかを確認します。「借りられる額」ではなく、毎月無理なく支払える額から借入額を逆算するのが基本です。
返済期間・金利タイプ・総支払額を比べる
返済期間を長くすると毎月の返済額は下がりますが、利息を含む総支払額は増えます。固定金利と変動金利のメリットと注意点を比較し、金融機関ごとの手数料や保証料も確認しましょう。
借入シミュレーションと事前審査を活用する
銀行や住宅金融支援機構などが公開しているシミュレーションで、借入額・金利・期間を変えて試算すると、返済比率の変化が分かります。可能であれば事前審査で、金融機関ごとの条件の違いも比べてください。
返済比率に関するよくある質問(FAQ)
Q1. 返済比率の目安は何パーセントですか?
一般的には、年収(税込)に対して20〜25%以内が「無理のない目安」とされ、30〜35%が金融機関の審査上限の目安です。ただし家族構成・教育費・他のローンの有無で適正値は変わるため、あくまで目安として考えてください。
Q2. 返済比率の計算式を教えてください。
返済比率(%)=年間返済額 ÷ 年収(税込)×100 です。年間返済額は月々の返済額×12で求め、自動車ローンなど他の借入がある場合は合算します。
Q3. 返済比率は額面と手取りのどちらで計算しますか?
金融機関の審査では額面(税込)年収で計算するのが一般的です。ただし家計の実感に近いのは手取りベースの計算なので、手取りに対する返済割合も合わせて確認すると安心です。
Q4. 管理費や修繕積立金、固定資産税は返済比率に含まれますか?
審査上の返済比率には含めないことが多いものの、実際の家計では毎月かかる支出です。マンションの管理費・修繕積立金や固定資産税を含めた住居費の割合も確認しておくことをおすすめします。
Q5. フラット35の返済比率の基準はいくつですか?
住宅金融支援機構のフラット35では、年収400万円未満で30%以下、年収400万円以上で35%以下が基準とされています。最新の条件は公式情報でご確認ください。
Q6. 返済比率が高すぎると感じたらどうすればよいですか?
借入額や返済期間の見直し、繰上返済、借り換え、頭金の追加などが選択肢です。返済が厳しい場合は、家の売却で住まいの負担を整理する方法もあります。ローンが残る家の売却は、早めにご相談ください。
Q7. 共働きの場合は世帯年収で計算してよいですか?
世帯年収で審査されることもありますが、育休・時短・転職などで収入が変わる可能性があります。どちらか一方の収入が減っても返済できるか、ペアローンのリスクも含めて確認しましょう。
まとめ|返済比率は「借りられる額」ではなく「返せる額」で考える
返済比率の目安は、年収の20〜25%以内が無理のないライン、30〜35%が審査上限の目安です。計算は「年間返済額 ÷ 年収×100」。額面だけでなく手取りでも確認し、教育費・金利上昇・将来の売却まで見据えて判断しましょう。返済に不安を感じたら、早めの相談が選択肢を広げます。
※本記事は一般的な情報であり、個別の融資可否・基準を保証するものではありません。実際の審査基準は金融機関・商品により異なります。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


