
「家に住宅ローンが残ったまま離婚することになった」——このとき最初に確認すべきは、①ローンの名義(誰が債務者か)、②残債と査定額の関係(アンダーローンかオーバーローンか)、③誰が家に住み続けるか、の3点です。この3つが決まれば、財産分与の進め方も、名義変更・連帯保証人の扱いも、おのずと方向性が見えてきます。本記事では、住宅ローンが残る家の離婚について、財産分与の分け方から名義変更・連帯保証人・連帯債務の注意点、税金の特例、売却という選択肢までを、つくば市・県南県西エリアで買取・仲介の両方に対応するハウスドゥ 家・不動産買取専門店 つくば研究学園都市が実務目線で解説します。
住宅ローン離婚で最初に確認すべき3つのこと
住宅ローン付きの家を離婚時にどう扱うかは、次の3点を確認することから始まります。焦って結論を出す前に、まず現状を数字で把握しましょう。
①名義は誰か(単独名義・共有名義・ペアローン)
登記簿上の所有者(名義)と、住宅ローンの債務者は必ずしも一致しません。夫単独名義、夫婦の共有名義、あるいは夫婦それぞれが別のローンを組む「ペアローン」など、契約形態によって離婚時に必要な手続きが変わります。まずは登記事項証明書とローン契約書(金銭消費貸借契約書)で、名義と債務者を確認してください。
②残債といくらで売れるか(アンダーローン・オーバーローン)
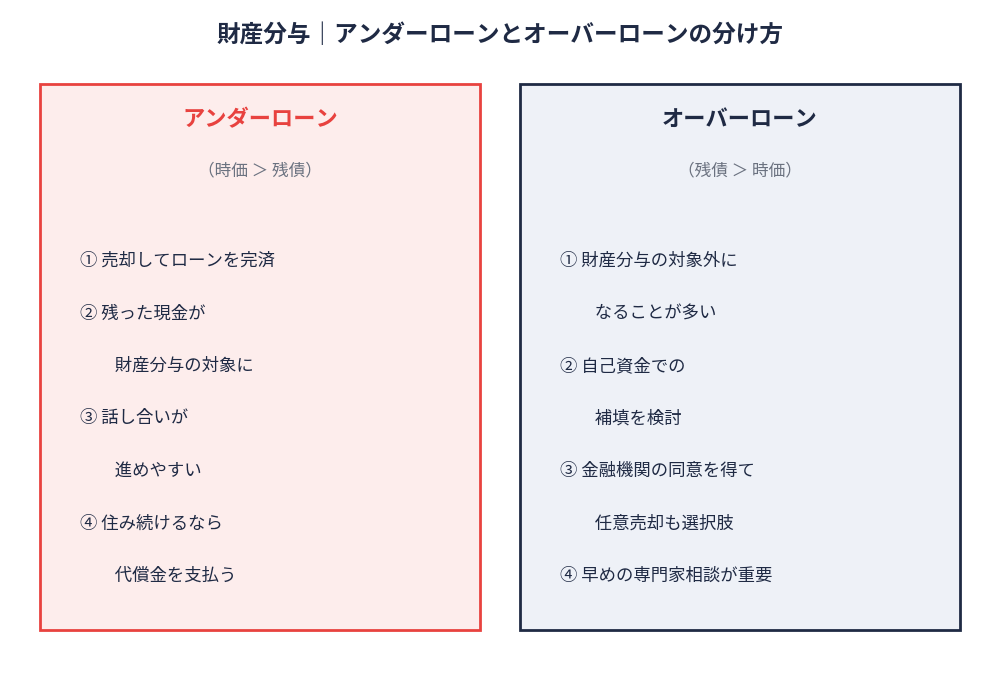
家の査定額が住宅ローンの残債を上回っている状態を「アンダーローン」、下回っている状態を「オーバーローン」と呼びます。アンダーローンであれば売却代金でローンを完済したうえで差額を財産分与でき、話し合いも比較的スムーズです。オーバーローンの場合は、売却してもローンが残るため、自己資金での補填や任意売却の検討が必要になります。まずは無料査定で「今いくらで売れるか」を把握することが、すべての判断の出発点になります。
③誰が家に住み続けるか
売却して清算するのか、どちらかが住み続けるのかによって、必要な手続きは大きく異なります。住み続ける場合は名義変更や借り換えが、売却する場合は査定・売却活動のスケジュールが、それぞれ検討事項になります。
住宅ローンの契約形態別に見る離婚時の注意点
住宅ローンは契約形態によって、離婚後に生じるリスクが異なります。ご自身がどの形態に当てはまるか確認しましょう。
単独債務(夫または妻のみが債務者)
一方のみが住宅ローンの債務者となっている形態です。もう一方が「連帯保証人」になっているケースも多く、この場合は離婚後も保証人としての責任は継続します。
連帯債務(夫婦ともに主債務者)
夫婦それぞれが主債務者として返済義務を負う形態です。離婚してどちらかが家を出ても、金融機関に対する返済義務は契約上そのまま残り続けます。
ペアローン(夫婦それぞれが別のローン契約)
夫婦がそれぞれ個別のローン契約を結び、互いに相手のローンの連帯保証人になっているケースが一般的です。片方の契約だけを解消することはできず、どちらか一方が住み続ける場合は借り換えなどで契約を一本化する必要があります。
連帯保証人になっている場合
連帯保証人は、主債務者が返済できなくなった場合に代わって返済する義務を負う立場です。離婚してもこの立場は自動的には外れません。次の章で詳しく解説します。
財産分与で住宅ローン付きの家はどう分ける?
「財産分与 住宅ローン 離婚」「住宅ローン財産分与」で検索される方の多くが知りたいのが、この分け方です。ポイントは残債と査定額のどちらが大きいかです。
アンダーローン(時価が残債より多い)の分け方
時価が残債を上回る場合、売却して残債を完済し、残った現金を財産分与の対象として夫婦で分けるのが一般的です。売却額という明確な数字を基準にできるため、話し合いも進めやすくなります。売却せずどちらかが住み続ける場合は、時価から残債を差し引いた「持分相当額」を、住まない側へ現金(代償金)で支払う「代償分割」という方法が使われます。
オーバーローン(残債が時価より多い)の分け方
残債が時価を上回るオーバーローンの場合、家自体に財産的価値がない(マイナス資産)と評価され、財産分与の対象から外れるケースが多くなります。売却してもローンが残るため、自己資金での補填が必要になるか、金融機関と相談のうえ「任意売却」を検討することになります。
「財産分与の対象にならない」と言われるケースに注意
婚姻前に一方が取得していた不動産や、親からの相続・贈与で得た不動産は、夫婦の協力で築いた財産ではないため「特有財産」として財産分与の対象外になるのが原則です。ただし住宅ローンの返済に夫婦の収入をあてていた期間がある場合など、判断が分かれるケースもあるため、迷った場合は弁護士など専門家に確認することをおすすめします。
住宅ローン離婚で妻が住むケースの注意点
「住宅ローン離婚妻が住む」という検索が示すとおり、離婚後も妻や子どもが住み慣れた家に住み続けたいというご相談は少なくありません。この場合に見落とされがちな注意点を整理します。
名義変更だけでは住宅ローンの責任は移らない
所有権の名義を妻に変更しても、住宅ローンの債務者が夫のままであれば、返済義務は夫に残り続けます。逆に、夫名義のローンが残ったまま妻が住み続ける状態は、夫が住宅ローンの支払いを続けられなくなった場合に、妻が住まいを失うリスクを抱えることになります。
単独名義化には「借り換え」が必要になることが多い
住み続ける側が名実ともに単独の債務者になるには、その人自身の収入で新たに住宅ローンを組み直す「借り換え」が必要になるのが一般的です。借り換えが認められれば、元配偶者は連帯保証人・連帯債務者としての責任からも解放されます。
借り換えの審査が通らない場合の選択肢
専業主婦(主夫)だった期間が長い場合やパート収入のみの場合、単独での住宅ローン審査は厳しくなる傾向があります。審査が通らない場合は、①親族に連帯保証人を依頼する、②家賃として元配偶者に返済相当額を支払ってもらう取り決めを公正証書にする、③住み続けることを諦めて売却する、のいずれかを検討することになります。②の方法は元配偶者の任意の支払いに依存するため、滞納リスクが残る点に注意が必要です。専業主婦の方が離婚後の住まいとお金について感じやすい不安については、【離婚された専業主婦のあなたへ】住まいとお金の不安を解消でも詳しく解説していますので、あわせてご覧ください。
離婚時、住宅ローンの支払い義務は妻(住まない側)にも及ぶのか
「離婚 住宅ローン 妻 支払い義務」と検索される方が特に不安に感じるのがこの点です。結論から言うと、連帯保証人・連帯債務者になっている場合は、離婚後も支払い義務が続く可能性があります。
連帯保証人・連帯債務者は離婚しても外れない
離婚によって夫婦関係は解消されても、金融機関との契約はそのまま残ります。「離婚したから保証人ではなくなる」という認識は誤りで、元配偶者が返済を滞納すれば、連帯保証人・連帯債務者に一括での請求が及ぶ可能性があります。
連帯保証人から外れる方法
連帯保証人から外れるには、金融機関の承諾を得たうえで、主に次のような方法が取られます。
- 新たな連帯保証人を立てて金融機関の承認を得る
- 別の不動産や有価証券などの物的担保を追加する
- 住み続ける側が単独名義で住宅ローンを借り換え、旧ローンを完済する
- 家を売却する、または貯蓄などで住宅ローンを完済する
いずれの方法も金融機関との交渉が必要で、承認までに1〜2ヶ月程度かかるのが一般的です。夫婦間だけで「保証人を外れる」と口約束をしても、金融機関に対しては効力がない点に注意してください。
元夫(元妻)が滞納したらどうなるか
主債務者が返済を滞納すると、連帯保証人・連帯債務者に督促が届き、最終的には一括返済を求められることがあります。離婚時の取り決めは、必ず強制執行認諾文言付きの公正証書にしておくと、滞納が起きた際に裁判を経ずに給与や財産の差し押さえ手続きに進みやすくなります。ただしこれは夫婦間の取り決めを担保するものであり、金融機関に対する連帯保証人の責任そのものを消すことはできません。
住宅ローンが残ったまま売却する方法
「離婚 家 ローン」「離婚家のローン」と悩む方の多くは、そもそも住み続けるべきか手放すべきかで迷っています。売却という選択肢を整理します。
通常売却できるケース(アンダーローン)
売却額でローンを完済できる見込みがあれば、通常の仲介・買取による売却が可能です。金融機関へのローン完済手続きと、抵当権抹消登記をあわせて行います。
オーバーローンなら「任意売却」という選択肢
ローン残債が売却額を上回る場合でも、金融機関の同意を得て市場価格に近い金額で売却する「任意売却」という方法があります。競売にかけられるより高値で売却できる可能性があり、残債を圧縮したうえで、無理のない分割返済に切り替えられるケースもあります。ただし金融機関との事前交渉が不可欠なため、早めに専門家へ相談することが重要です。
買取なら短期間・内密に進めやすい
離婚に伴う売却は「なるべく早く」「近所に知られたくない」というご要望も多くいただきます。買取であれば、不特定多数への広告掲載をせずに、短期間で現金化できるのが特徴です。当店は買取と仲介の両方に対応しているため、ご事情に応じて最適な方法をご提案できます。また、家を手放したくないが資金を確保したいという場合は、所有権を売却しながら賃貸として住み続けられるリースバックとは?仕組み・メリット・デメリットという選択肢もあります。
財産分与と税金|譲渡所得税・3000万円特別控除
住宅ローン以上に見落とされやすいのが税金の扱いです。財産分与で不動産を渡す側・受け取る側で、課税関係が異なります。
渡す側にかかる譲渡所得税と3000万円特別控除
財産分与で不動産を相手に渡す行為は、税務上「分与時の時価で譲渡した」ものとして扱われ、原則として渡す側に譲渡所得税が課される可能性があります。ただしマイホーム(居住用財産)を渡す場合は、次の要件を満たせば「居住用財産の3,000万円特別控除」を利用できます。
- 夫婦で住んでいた自宅(持ち家)を渡すこと
- 離婚後(婚姻関係の解消後)に渡すこと
- 直近で他の特例(買換え特例など)を受けていないこと
- 確定申告をすること
離婚成立前に財産分与を実行すると、配偶者への譲渡として特例が使えなくなる場合があるため、離婚協議書で「財産分与の実行時期は離婚成立後とする」と明記しておくことが実務上のポイントです。
受け取る側にかかる可能性のある税金
受け取る側には、原則として譲渡所得税はかかりません。ただし次の税金には注意が必要です。
- 登録免許税:名義変更登記の際に固定資産税評価額の2%程度が必要
- 不動産取得税:清算的な財産分与であれば原則非課税だが、慰謝料的・扶養的分与とみなされる場合は課税される可能性がある
- 贈与税:財産分与の額が婚姻期間中の夫婦の協力で得た財産に比べて過大と判断される場合、その超過分に贈与税が課される可能性がある
共有名義でローンは一方のみ、というケースの注意点
不動産は夫婦の共有名義だが、住宅ローンは夫(または妻)のみが債務者になっている——というケースも少なくありません。この組み合わせは、売却時や返済不能時にトラブルが起きやすい典型パターンで、持分割合の決め方やペアローン・連帯債務・連帯保証の違いなど、確認すべき点が多岐にわたります。当店では共有名義でローンは夫だけ?売却の注意点で詳しく解説していますので、あわせてご覧ください。
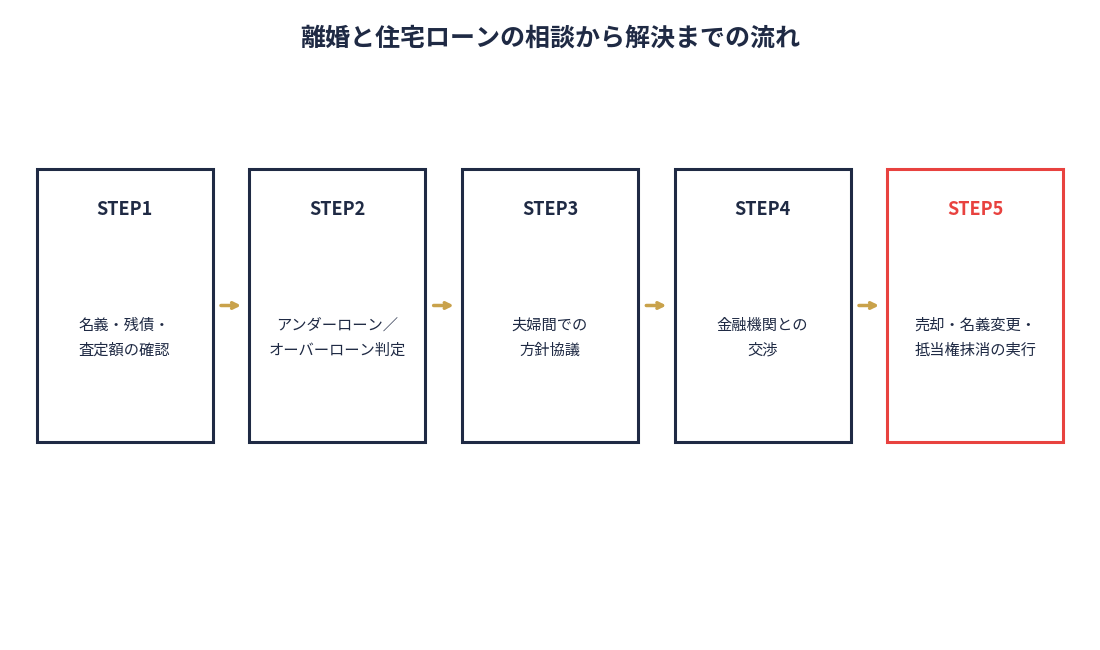
離婚と住宅ローンの相談から解決までの流れ(5ステップ)
実際のご相談から解決まで、当店では概ね次の流れで進めます。
ステップ1:名義・残債・査定額の確認
登記事項証明書、ローン残高証明書、無料査定で現状を数字で把握します。
ステップ2:アンダーローン/オーバーローンの判定
査定額と残債を比較し、売却か、住み続けるかの選択肢を整理します。
ステップ3:夫婦間での方針協議
離婚協議書(必要に応じて公正証書)に、財産分与の内容と実行時期を明記します。
ステップ4:金融機関との交渉
名義変更・連帯保証人解除・借り換え・任意売却など、必要な手続きを金融機関と調整します。
ステップ5:売却・名義変更・抵当権抹消などの実行
売却の場合は決済・引き渡しとあわせて抵当権抹消登記を行い、住み続ける場合は名義変更登記と借り換えを完了させます。
つくば市・県南県西エリアで離婚に伴う家の売却相談なら
当店ハウスドゥ 家・不動産買取専門店 つくば研究学園都市(株式会社トーマン/宅地建物取引業免許:茨城県知事(1)第7579号)は、つくば市を中心に土浦市・牛久市・石岡市など県南・県西エリアで、離婚に伴う住宅ローン付き不動産のご相談を数多くお受けしています。ご相談内容の秘密は厳守いたしますので、「まだ離婚が決まっていない」「査定額だけ知りたい」という段階でもお気軽にご相談ください。買取・仲介・任意売却まで、状況に応じた最適な方法をご提案します。つくば市に特化した財産分与・整理法の詳細はつくば市の離婚と家|財産分与と整理法、つくば市の売却相場・流れ・費用と税金の全体像はつくば市の不動産売却相場・流れ・費用と税金を徹底解説もあわせてご覧ください。
住宅ローン離婚に関するよくある質問
Q. 離婚したら住宅ローンの連帯保証人から自動的に外れますか?
A. いいえ、外れません。離婚はあくまで夫婦間の身分関係を解消する手続きであり、金融機関との契約はそのまま残ります。連帯保証人から外れるには、金融機関の承諾を得たうえで、新たな保証人の設定や借り換えなどの手続きが必要です。
Q. オーバーローンの場合、家は財産分与しなくてよいのですか?
A. 残債が査定額を上回るオーバーローンの場合、家に財産的価値がない(マイナス資産)と評価され、財産分与の対象から外れるケースが多いです。ただし個別事情によって判断が異なるため、専門家に確認することをおすすめします。
Q. 住宅ローン離婚で妻が住む場合、何をすればよいですか?
A. まず名義と債務者を確認し、住み続けるなら単独名義での借り換えを検討します。借り換えが難しい場合は、公正証書での取り決めや、売却して住み替える選択肢もあわせて検討することをおすすめします。
Q. 財産分与で家をもらった場合、税金はかかりますか?
A. 受け取る側に譲渡所得税はかかりませんが、登録免許税(名義変更登記)は必要です。分与の内容によっては不動産取得税や贈与税が課される可能性もあるため、事前の確認をおすすめします。
Q. 離婚後に家を売ると3,000万円特別控除は使えますか?
A. 夫婦で住んでいたマイホームを財産分与で渡す場合、離婚後の譲渡であれば、渡す側は要件を満たすことで3,000万円特別控除を利用できます。離婚成立前に譲渡すると配偶者間の譲渡として特例が使えなくなるため、実行時期に注意してください。
Q. 元配偶者が住宅ローンを滞納したら、どうなりますか?
A. 連帯保証人・連帯債務者になっている場合、金融機関から一括返済を求められる可能性があります。離婚時の取り決めは公正証書にしておくと、滞納時に裁判を経ずに差し押さえ手続きに進みやすくなります。
Q. 住宅ローンが残っていても家を売却できますか?
A. 売却額でローンを完済できるアンダーローンであれば通常どおり売却できます。残債が売却額を上回るオーバーローンの場合は、金融機関の同意を得て売却する「任意売却」を検討します。まずは無料査定で現状を確認することをおすすめします。
まとめ
住宅ローンが残る家の離婚は、名義・残債・査定額の3点を確認することがすべての出発点です。連帯保証人・連帯債務は離婚しても自動的には外れず、財産分与や税金の特例にもタイミングによる注意点があります。判断に迷う場合は、まず無料査定で「今いくらで売れるか」を把握したうえで、弁護士や税理士とも連携しながら進めることをおすすめします。つくば市・県南県西エリアでのご相談は、当店までお気軽にお問い合わせください。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


