
「今のマンションのローンがまだ残っているけれど、新しい家に住み替えたい」「住み替えローンという言葉は聞くけれど、普通の住宅ローンと何が違うの?」――つくば市でも、住み替えの売却ご相談で、こうしたお悩みをよく伺います。結論から言うと、住み替えローンとは、旧居の売却代金で完済しきれない住宅ローンの残りを、新居の住宅ローンに上乗せして借りられる仕組みです。ただし、借入額が大きくなる分、審査は慎重になり、金利や手数料も通常の住宅ローンと異なることがあります。
この記事では、住み替えローンの仕組み、使える人・使えない人、審査のポイント、金利の考え方、ダブルローンやつなぎ融資との違い、メリットとデメリット、住宅ローン控除や税金、売れない場合の対処法までを、つくば市での住み替えを前提にやさしく解説します。
- 住み替えローンとは?仕組みをわかりやすく解説
- 住み替えローンが必要になるのは?オーバーローンとアンダーローン
- 住み替えローンの借入額はいくらになる?シミュレーション例
- 住み替えローンと似た制度との違い(ダブルローン・つなぎ融資)
- 住み替えローンの主な条件と審査のポイント
- 住み替えローンの金利と取扱金融機関の探し方
- 住み替えローンのメリット
- 住み替えローンのデメリットと注意点
- 住み替えローンの申込みの手続き・必要書類・金利タイプ・年齢条件
- 住み替えローンと住宅ローン控除・税金の注意点
- 住み替えローン利用の流れ(6ステップ)
- 旧居が売れない・安くなったときのリスクと対処法
- ケース別:マンションから戸建て・戸建てから住み替えるとき
- つくば市で住み替えローンを検討するときのポイント
- 住み替えの売却・買取はハウスドゥ つくば研究学園都市へ
- 住み替えローンでよくある質問
- まとめ|住み替えローンは「売却価格の見通し」が最重要
住み替えローンとは?仕組みをわかりやすく解説
住み替えローンとは、現在のお住まいに住宅ローンが残っている人が、家を売って新しい家を買うときに、旧居のローンの不足分を新居のローンにまとめて借りられる住宅ローンです。「買い替えローン」と呼ばれることもあります。
住み替えローンの基本の仕組み
家を売るときには、売却代金でローンを完済して抵当権を外す必要があります。売却価格がローン残債を上回っていれば問題ありませんが、下回る場合は、不足分を自分の預貯金で払う必要があります。この不足分を新居の住宅ローンに上乗せして借りられるようにするのが、住み替えローンです。
利用できるのは「旧居の売却が前提」のとき
住み替えローンは、旧居を売却して残債を返済することが融資の条件になります。売却が決まらなければ、旧居の抵当権が外れないため、新居の融資が実行されません。そのため、旧居をいくらで・いつ売れるかが、住み替え全体の資金計画の土台になります。
住み替えローンが必要になるのは?オーバーローンとアンダーローン
住み替えローンが必要かどうかは、旧居の売却価格とローン残債の関係で決まります。
| 状態 | 内容 | 住み替えローン |
|---|---|---|
| アンダーローン | 売却価格がローン残債より多い(売却代金で完済できる) | 原則として不要。余った資金は新居の頭金などに使える |
| オーバーローン | 売却価格がローン残債より少ない(売却代金だけでは完済できない) | 不足分を自己資金で払えない場合に検討する |
つまり、売却価格を正しく把握しないと、アンダーローンかオーバーローンかも分かりません。まずは住み替えの不動産売却の査定で、現在の家がいくらで売れそうかを知ることが出発点です。
住み替えローンの借入額はいくらになる?シミュレーション例
借入額のイメージをつかむため、仮の数字で計算してみます(実際の金額ではなく、説明用の一例です)。
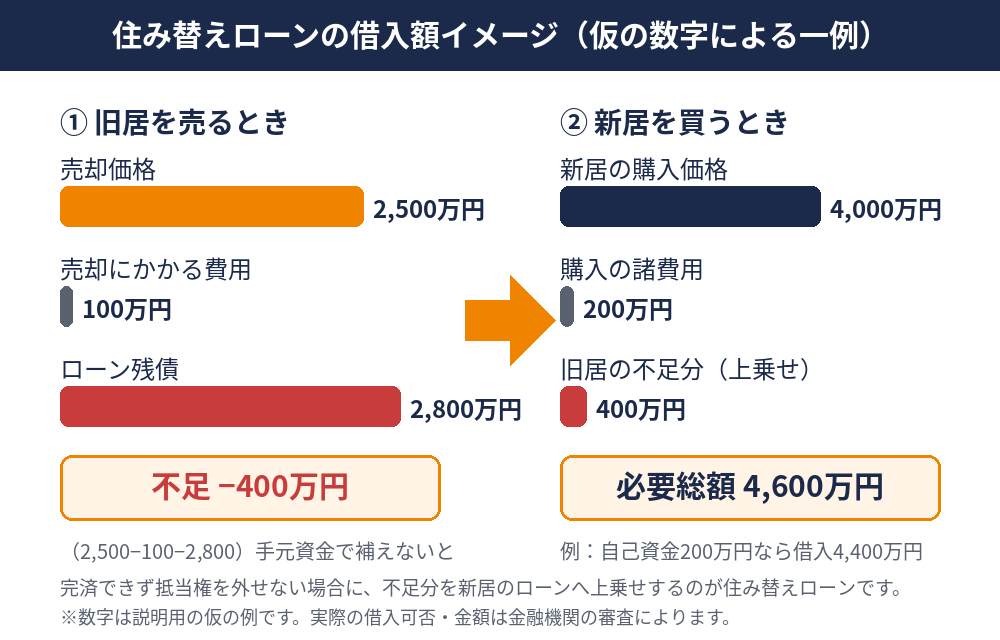
| 項目 | 金額(仮) |
|---|---|
| 旧居の売却価格 | 2,500万円 |
| 売却にかかる費用(仲介手数料・抹消登記などの概算) | 約100万円 |
| 旧居のローン残債 | 2,800万円 |
| 旧居の不足額(2,500−100−2,800) | −400万円 |
| 新居の購入価格 | 4,000万円 |
| 新居の購入にかかる諸費用(概算) | 約200万円 |
| 必要総額(4,000+200+400) | 4,600万円 |
| 自己資金を200万円出した場合の借入額 | 4,400万円(新居価格の約1.1倍) |
このように、新居の価格よりも借入額が大きくなるのが住み替えローンの特徴です。金融機関は、年収や返済負担率、新居の担保評価などを見て、借入可能額を判断します。「いくらまで借りられるか」は、旧居の売却価格・残債・年収で大きく変わるため、早めに金融機関へ相談しておきましょう。
住み替えローンと似た制度との違い(ダブルローン・つなぎ融資)
| 方法 | 仕組み | 向いている人 |
|---|---|---|
| 住み替えローン | 旧居の残債を新居のローンに上乗せして1本にまとめる | 旧居を先に売る・同時に決済する人(売り先行) |
| ダブルローン | 旧居と新居のローンを同時に持ち、旧居の売却後に旧居を完済する | 返済余力があり、新居を先に買いたい人(買い先行) |
| つなぎ融資 | 新居の購入代金を一時的に借り、旧居の売却代金で返す短期の融資 | 新居の支払いが先に必要な人(買い先行) |
住み替えローンとダブルローンの違い
ダブルローンは、旧居のローンを払いながら新居のローンも払う状態です。旧居が売れるまでは返済が二重になり、家計への負担が大きくなります。詳しくはマンション住み替えで失敗しない方法|ダブルローン・税金・費用の落とし穴で解説しています。
つなぎ融資との違い
つなぎ融資は、新居の購入代金などを短期間だけ借り、旧居が売れた代金で返済する方法です。住み替えローンが「旧居の残債を新居ローンにまとめる」のに対し、つなぎ融資は「売却代金が入るまでの立て替え」という位置づけです。金利や手数料、取り扱いの有無は金融機関ごとに異なります。
売り先行・買い先行との関係
住み替えは、旧居を先に売る「売り先行」と、新居を先に買う「買い先行」に分かれます。住み替えローンは旧居の売却が前提のため、売り先行や同時決済と相性が良い方法です。選び方の詳細はつくば市の住み替え|売り先行・買い先行の選び方もご覧ください。
住み替えローンの主な条件と審査のポイント
審査の基準は金融機関ごとに異なりますが、一般的に次のような点が確認されます。
年収と返済負担率
年収に対する年間返済額の割合(返済負担率)が、金融機関の基準内かどうかが見られます。目安として30〜35%程度を上限とする金融機関が多いとされますが、基準や年収の区分によって異なります。借入額が増える住み替えローンでは、この基準に収まるかが重要になります。
旧居の売却見込額と残債
旧居がいくらで売れるのか(査定額)と、ローン残債の額が確認されます。売却見込額が低い、または残債が多いと、不足額が大きくなり、審査で不利になりやすくなります。
勤務先・勤続年数・健康状態など
通常の住宅ローンと同様に、勤務先、勤続年数、他の借入、団体信用生命保険の加入可否なども審査の対象です。
「審査が厳しい」「通らない」と言われる理由
住み替えローンは、新居の購入資金に旧居の不足分が加わるため借入額が大きく、返済負担率が上限に近づきやすくなります。また、旧居の売却が確実でないと、融資の前提が崩れるため慎重に見られます。ただし、これらは一般的な傾向で、実際の結果は個々の状況と金融機関によって異なります。
住み替えローンの金利と取扱金融機関の探し方
金融機関によっては、通常の住宅ローンより金利が高めに設定されたり、金利優遇の幅が小さくなったり、取扱手数料が別にかかったりすることがあります。金利は時期や金融機関によって大きく変わるため、ここでは具体的な数字は挙げません。
取り扱いの有無や条件は、都市銀行・地方銀行・信用金庫・労働金庫(ろうきん)・ネット銀行などで異なり、そもそも住み替えローンを取り扱っていない金融機関もあります。また、国が関わる長期固定金利型の住宅ローン(フラット35)は、住宅の取得資金が対象で、旧居の残債の上乗せには原則使えないとされています。現在の借入先に「住み替えローンはありますか」と聞くのが、最初の一歩です。複数の金融機関の条件を比較し、事前審査を取っておくと安心です。
住み替えローンのメリット
- 残債が残っていても住み替えられる:売却代金で完済できない場合でも、新居の購入に進める可能性があります。
- 返済が1本にまとまる:旧居の残債と新居の借入が一本化され、ダブルローンのような二重返済になりません。
- 資金計画が立てやすい:売却と購入の決済を合わせることで、資金の流れが分かりやすくなります。
住み替えローンのデメリットと注意点
- 借入総額が大きくなる:新居の価格に旧居の不足分が加わり、返済期間が長くなったり、総返済額が増えたりします。
- 審査が慎重になる:返済負担率が上限に近づきやすく、希望額を借りられない場合があります。
- 売却価格が下がるとリスクが大きい:想定より安く売れると、不足額が増えて計画が崩れます。
- 金利・手数料が高めの場合がある:通常の住宅ローンとの比較が必要です。
- 住宅ローン控除の対象は新居の取得部分のみ:旧居の残債の上乗せ分は、原則として控除の対象外です。
住み替えローンの申込みの手続き・必要書類・金利タイプ・年齢条件
住み替えローンの申込みでは、通常の住宅ローンの手続きに加えて、旧居の売却に関する書類が必要になるのが特徴です。金融機関によって異なりますが、一般的な書類の例は次のとおりです。
- 本人確認・収入に関する書類:運転免許証などの本人確認書類、源泉徴収票や確定申告書などの収入を示す書類
- 旧居に関する書類:ローンの返済予定表や残高の分かる書類、売買契約書の写し、査定書、登記事項証明書など
- 新居に関する書類:売買契約書、重要事項説明書、物件の資料など
申込みの手続きは、窓口のほか、Webの専用ページから行える金融機関もあります。申込みから審査結果が出るまでの期間は、事前審査と本審査で異なるため、売買契約や決済の日程に余裕を持って進めましょう。
あわせて、次の点も確認しておくと安心です。
- 金利タイプの選択:変動金利、固定金利、一定期間だけ固定する固定期間選択型などから選びます。借入額が大きい住み替えローンでは、金利が上がったときの毎月の返済額の変化も試算しておきましょう。
- 年齢と返済期間:申込時の年齢や完済時の年齢に条件があり、返済期間は最長35年とする金融機関が多く見られます。年齢が高いほど、借りられる期間が短くなる場合があります。
- 保険・保証:団体信用生命保険(団信)への加入が融資の条件になることが一般的で、火災保険への加入も必要です。保証会社を利用する場合は、保証料がかかるかどうかも確認しましょう。
- 新規の借入や他のローン:カードローンなどの他の借入があると、返済負担率に影響するため、審査前に整理しておくと有利です。
手続きの段取りや資金計画の組み方に不安がある場合は、旧居の売却と新居の購入を一体で進められる不動産会社に早めに相談し、金融機関の選択や書類の準備を並行して進めるとスムーズです。
住み替えローンと住宅ローン控除・税金の注意点
住宅ローン控除は新居の取得分だけ
住宅ローン控除は、新居の取得に充てたローンの年末残高が対象で、旧居の残債の上乗せ分は対象外になるのが一般的です。借入額が大きくても、控除の対象は一部になる点に注意しましょう。適用要件や上限は改正されるため、国税庁の最新情報で確認してください。なお、住宅ローン控除が終わるタイミングでの売却判断は住宅ローン控除が終わったら売却すべき?で解説しています。
譲渡損失の損益通算・繰越控除の特例
旧居を売って譲渡損失(売却価格が取得費や売却費用を下回った損)が出た場合、一定の要件を満たす住み替えであれば、その損失を給与所得など他の所得と損益通算し、引ききれない分を翌年以後3年間にわたって繰り越せる特例があります(居住用財産の買換え等の場合の譲渡損失の損益通算及び繰越控除の特例)。要件の例として、旧居の所有期間が売却した年の1月1日時点で5年を超えていること、新居の床面積が50平方メートル以上であること、新居のローンの返済期間が10年以上であること、特例を受ける年の合計所得金額が3,000万円以下であること、などがあります。損失のうち、旧居のローン残高から売却価格を差し引いた金額が上限になります。
要件は細かく、改正もあるため、必ず国税庁の情報や税務署、税理士に確認してください。売却時の税金全般は確定申告と譲渡所得の記事も参考になります。
住み替えローン利用の流れ(6ステップ)
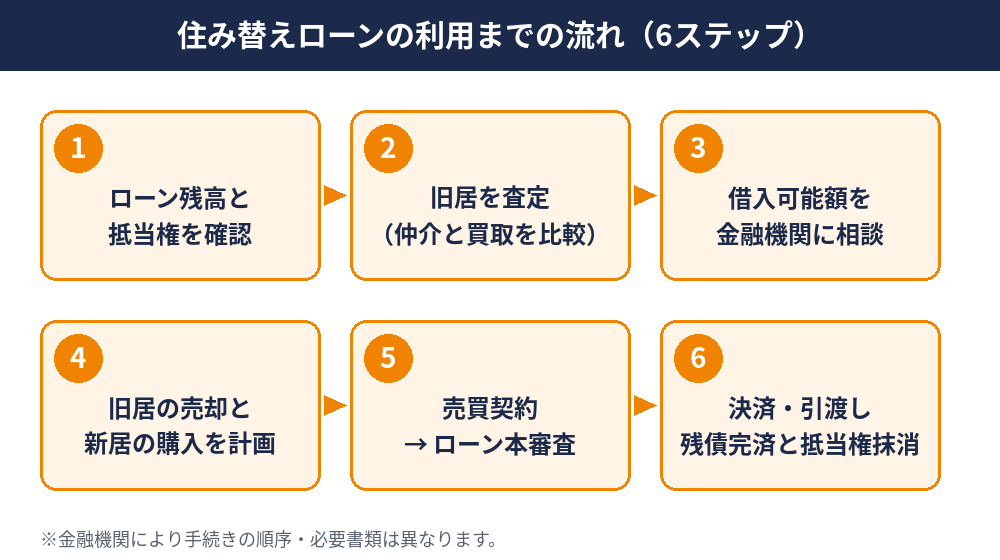
- ローン残高と抵当権の確認:返済予定表や残高証明で、現在の残債を把握します。
- 旧居の査定:仲介と買取の両方の査定額を比べ、売却見込額を固めます。
- 金融機関に相談:住み替えローンの取り扱いと借入可能額を確認し、事前審査を受けます。
- 売却と購入の計画:売り先行か同時決済かなど、スケジュールを決めます。
- 売買契約と本審査:旧居の売買契約を結び、新居の本審査に進みます。
- 決済・引渡し:旧居の代金で残債を完済し、抵当権を抹消。新居の融資が実行され、引渡しを受けます。
抵当権の抹消や売却時の流れは、買い替え(住み替え)の流れとローンのポイントもあわせてご覧ください。
旧居が売れない・安くなったときのリスクと対処法
住み替えローンで最も大きなリスクは、旧居が想定より安くしか売れない、または売れないことです。売却価格が下がれば不足額が増え、借入額が審査の上限を超えるおそれがあります。
- 査定を複数取る:1社の査定だけで資金計画を組まず、複数の査定額を見て、売却価格を保守的に見積もります。
- 先に売却価格を確定させる:売り先行にすると、価格が決まってから新居の予算を決められます。
- 買取という選択肢を持つ:不動産会社に直接売る買取なら、売却時期と金額を早く確定でき、住み替えの資金計画が立てやすくなります。仲介より価格が低くなる傾向はありますが、確実性が必要な場合に有効です。
- 予算に余裕を持つ:自己資金を厚めに用意し、新居の価格にも余裕を持たせます。
ケース別:マンションから戸建て・戸建てから住み替えるとき
マンションから戸建てへの住み替えでは、新居の購入価格が大きくなりやすく、旧居の不足額が加わると借入総額が大きくなります。逆に戸建てからマンションに住み替える場合は、旧居の売却額と残債の差が小さくなることもあります。それぞれの流れや費用は戸建てからマンションへ住み替える流れ・費用・税金で詳しくまとめています。新築の注文住宅に建て替えるケースや、一時的に賃貸へ仮住まいするケースでは、住み替えローンが使えるかどうかが金融機関ごとに異なるため、事前に確認が必要です。
つくば市で住み替えローンを検討するときのポイント
つくば市は、研究学園駅周辺やみどりの、つくば駅周辺、谷田部など、エリアごとに住宅事情や売れ方が異なります。住み替えローンの審査では旧居の売却見込額が重要なため、エリアの相場に合った現実的な査定が欠かせません。つくばエクスプレス沿線で住み替えを検討する場合も、同じエリア内で住み替えるのか、別のエリアに移るのかで、売却と購入のスケジュールの組み方が変わります。
住み替えローンの利用を前提にする場合は、まず旧居の査定を取り、売却見込額と残債を確定させてから、金融機関に相談する順番が基本です。
住み替えの売却・買取はハウスドゥ つくば研究学園都市へ
ハウスドゥ 不動産買取専門店 つくば研究学園都市は、つくば市を中心に不動産の売却・買取のご相談をお受けしています。住み替えでは、旧居をいくらで・いつ売れるかが資金計画の鍵になります。仲介での売却と、買取による早期・確実な売却の両方を比べながら、住み替えローンの利用も含めた無理のない計画づくりをお手伝いします。まずは現在のローン残高が分かる資料をご用意のうえ、お気軽にご相談ください。
住み替えローンでよくある質問
Q1. 住み替えローンとは何ですか?
今の家に住宅ローンが残っている状態で住み替えるとき、旧居の売却代金だけでは完済できない残債を、新居の住宅ローンに上乗せして借りられる仕組みです。「買い替えローン」とも呼ばれます。旧居の売却が前提で、売却して抵当権を外すことが条件になります。
Q2. 住み替えローンは審査が厳しいですか?
新居の購入資金に旧居の残債の不足分が加わるため借入額が大きくなり、通常の住宅ローンより慎重に審査される傾向があります。年収に対する返済負担率、旧居の売却見込額(査定額)、残債の額、勤務先や勤続年数などが総合的に見られます。結果は金融機関ごとに異なるため、早めに相談しておくことが大切です。
Q3. 住み替えローンの金利は通常の住宅ローンより高いですか?
金融機関によっては、通常の住宅ローンより金利が高めに設定されたり、優遇幅が小さくなったりすることがあります。取扱手数料などが別にかかる場合もあります。具体的な金利や条件は金融機関ごとに異なり、時期によっても変わるため、必ず各金融機関で最新の条件を確認してください。
Q4. 住み替えローンとダブルローンはどう違いますか?
住み替えローンは、旧居の残債を新居のローンに上乗せして1本にまとめる方法です。ダブルローンは、旧居のローンと新居のローンを同時に持つ状態で、旧居を売るまで二重に返済が続きます。ダブルローンは、買い先行で新居を先に買う場合に起こりやすく、返済負担が大きくなりやすい点に注意が必要です。
Q5. 旧居が思ったより安く売れた場合、住み替えローンはどうなりますか?
売却価格が想定より下がると、残債との不足額が増え、借入希望額が審査の上限を超えてしまうことがあります。その場合、自己資金を増やす、新居の予算を下げる、購入時期を延ばすなどの見直しが必要です。売却を先に進めて価格を確定させてから購入を決める方法も、リスクを抑える手段になります。
Q6. 住み替えローンでも住宅ローン控除は使えますか?
住宅ローン控除は、新居の取得に充てた部分のローン残高が対象で、旧居の残債の上乗せ分は対象外になるのが一般的です。適用要件や控除額は税制改正で変わるため、国税庁の最新情報や税務署、税理士で確認してください。
Q7. 住み替えローンは売却が決まる前でも申し込めますか?
金融機関によっては、旧居の売買契約の前でも事前に相談や事前審査に対応していますが、本審査や融資の実行には、旧居の売却が前提になるのが一般的です。売却の見込みを示す査定書や媒介契約の内容などを求められることがあります。
Q8. フラット35で住み替えローンのように旧居の残債を上乗せできますか?
フラット35は住宅の取得資金などが対象のため、旧居のローン残債の上乗せには、原則として使えないとされています。取り扱いは変更されることがあるため、住宅金融支援機構や取扱金融機関に最新の条件を確認してください。
Q9. 住み替えローンが使えない場合はどうすればよいですか?
売却価格の見直しや自己資金の追加、新居の予算の見直しに加え、不動産会社に直接売る「買取」で売却時期と金額を早く確定させる方法があります。買取は仲介より価格が低くなる傾向がありますが、資金計画が立てやすくなる点が強みです。仲介と買取の両方の査定を比べて判断しましょう。
Q10. 住み替えローンの申込みに必要な書類や年齢の条件はありますか?
本人確認書類や収入を示す書類に加え、旧居のローン残高が分かる書類、売買契約書の写し、査定書などが求められるのが一般的です。年齢は申込時と完済時に条件があり、返済期間は最長35年とする金融機関が多く見られますが、基準は金融機関ごとに異なります。事前に確認しておきましょう。
まとめ|住み替えローンは「売却価格の見通し」が最重要
住み替えローンとは、旧居の売却代金で完済できない残債を、新居の住宅ローンに上乗せして借りられる仕組みです。残債があっても住み替えられるメリットがある一方で、借入額が大きくなる、審査が慎重になる、売却価格が下がるとリスクが高まるといったデメリットもあります。大切なのは、旧居の売却価格を正しく見積もり、仲介と買取の両方を比べて、無理のない資金計画を立てることです。
つくば市での住み替え・不動産売却・買取は、ハウスドゥ 不動産買取専門店 つくば研究学園都市にお任せください。0120-565-072、フォームから無料でご相談いただけます。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


