
固定資産税の通知が来ない、あるいは税額が「0円」と書かれている山林を持っていると、「それなら放っておいても大丈夫?」と考えたくなります。ただ、税額がゼロになる理由は、課税されない特別な土地だからとは限りません。つくば市の公式案内では、同じ人がつくば市内に持つ土地の課税標準額の合計が30万円に満たないとき、固定資産税は課税されないと説明されています。これは「免税点」という仕組みで、山林が課税対象の土地であることには変わりありません。
この記事では、山林の固定資産税が「ゼロ」になる仕組み、見落としやすい合算のルール、通知が届かないときの確認方法、そして税額ゼロでも残る管理や名義の負担について、つくば市の公式情報をもとに整理します。個別の税額の判断は市の資産税課などの確認が必要です。
山林の固定資産税が「ゼロ」になるのはなぜ?結論を先に整理
- 山林も、固定資産税の課税対象となる土地(宅地・田・畑・山林・原野・雑種地など)に含まれます(つくば市公式)。
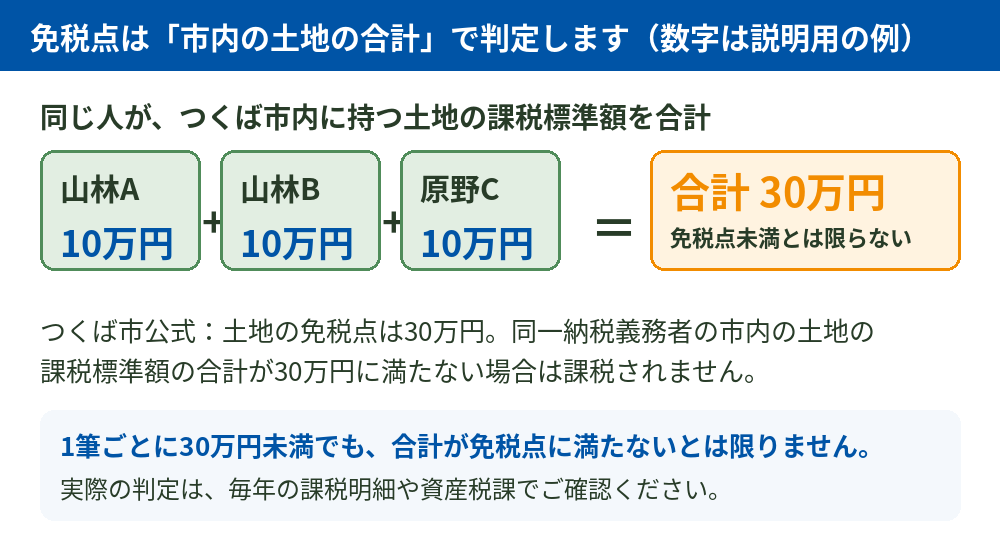
- 税額がゼロになる代表的な理由は「免税点」です。つくば市の土地の免税点は30万円で、同一納税義務者が市内に持つ土地の課税標準額の合計が30万円に満たなければ課税されません。
- 免税点は「1筆ごと」ではなく「市内の土地の合計」で見ます。山林以外の土地も含まれます。
- 税額がゼロでも、名義・境界・管理・相続の問題がなくなるわけではありません。
つくば市の固定資産税と免税点の基本(公式情報の要点)
つくば市の公式サイトでは、固定資産税を「賦課期日(毎年1月1日)現在、つくば市内に土地・家屋・償却資産を所有する方に、その価値に応じて負担していただく市税」と説明しています。課税対象となる土地には、宅地、田、畑、山林、原野、雑種地などが挙げられています。
| 項目 | つくば市の公式案内の内容 |
|---|---|
| 課税される人 | 毎年1月1日現在、市内に固定資産を所有する人 |
| 税額の考え方 | 課税標準額 × 1.4%(標準税率) |
| 免税点(土地) | 30万円(同一納税義務者の市内の土地の課税標準額の合計が30万円に満たない場合は課税されない) |
| 免税点(家屋・償却資産) | 家屋20万円、償却資産150万円 |
| 納期 | 第1期 4月末日、第2期 7月末日、第3期 12月25日、第4期 2月末日(休日にあたる場合は翌開庁日) |
この表は、市の公式ページ「固定資産税のあらまし」(更新日:2023年3月1日表示)の内容をまとめたものです。制度や数値は年度で変わることがあるため、最新の内容は市の資産税課または公式サイトでご確認ください。
「非課税」と「免税点未満で税額ゼロ」は別のもの
よく混同されるのが、「非課税」と「免税点未満」です。
- 免税点未満:課税対象の土地だが、市内の土地の課税標準額の合計が30万円に満たないため、課税されない状態です。土地を買い足したり、評価が変わって合計が増えたりすると、課税される可能性があります。
- 非課税:法令などで、そもそも課税の対象外とされる場合です。保安林など、法令により非課税とされる場合もありますが、自分の山林が該当するかどうかは、市の資産税課や森林を所管する窓口で確認が必要です。「山林だから非課税」とは言えません。
数字の例で見る免税点の合算(説明用の仮定)
たとえば、課税標準額が10万円の土地をつくば市内に3か所持っている場合、合計は30万円です。30万円に「満たない」という条件にはあたらないため、免税点による課税免除の対象にはなりません。ここでの金額は理解のための仮定で、実際の課税標準額は毎年の課税明細などで確認します。
山林の固定資産税は何で決まる?評価額・課税標準額・税額の違い
固定資産税は、市が土地を評価して価格を決め、そこから課税標準額を算定し、税率をかけて計算します。つくば市の標準税率は1.4%です。
ここで混同しやすい数字が3つあります。
- 評価額(価格):市が評価した土地の価格。
- 課税標準額:固定資産税の計算のもとになる金額。免税点の判定にも使われます。
- 売却できる金額:実際の取引で成立する価格。評価額や課税標準額とは別のものです。
評価額が低いからといって売却価格が評価額と同じになるわけではなく、評価額が高いから高く売れるとも限りません。土地の値段の考え方は、土地の値段はどう決まる?4つの価格・調べ方で整理しています。
納税通知書が届かないときの確認チェックリスト
固定資産税の通知が来ない理由として、免税点未満のために課税されていない場合があります。ただし、「届かない=免税点未満」と決めつけるのは避けましょう。住所変更の届出漏れ、名義が亡くなった方のままになっている、課税の対象や納税義務者が自分ではないなど、別の理由も考えられます。
- 課税明細書・納税通知書を探す:届いた年があれば、土地ごとの所在地や評価額、課税標準額が載っていることがあります。
- 市の資産税課に問い合わせる:つくば市の窓口は財務部 資産税課(電話 029-883-1111 代表)と案内されています。
- 固定資産課税台帳の閲覧を検討する:公式案内では、納税義務者などが関係する固定資産の台帳を閲覧できるとされ、通常の閲覧手数料は1回200円と案内されています(2023年3月更新の記載。最新は市へ確認)。
- 登記事項証明書で名義と地番を確認する:名義が誰か、地番はどうなっているかを確認します。見方は登記簿(登記事項証明書)の見方、地番の調べ方は地番と住所の違いとは?が参考になります。
- 同じ市内に他の土地がないか確認する:免税点の合算に影響します。
都市計画税にも触れておくと、公式案内では「固定資産税の課税標準額が免税点(土地30万円、家屋20万円)未満で課税されない場合、都市計画税も課税されない」とされています。
税額がゼロでも残る負担:名義・境界・管理・相続
固定資産税がゼロでも、山林を持ち続ける側の負担が消えるわけではありません。たとえば次のような点があります。
- 名義の整理:登記上の名義が亡くなった方のままだと、売却や活用の話を進める前に、名義の整理が必要になることがあります。
- 境界が分からない:山林は境界があいまいなまま引き継がれていることがあります。現地の確認や、隣接地の所有者との調整が必要になる場合があります。
- 管理の手間と責任:倒木、崩れ、ごみの不法投棄などが起きたとき、所有者として対応を求められる可能性があります。遠方にお住まいの場合は、確認そのものが負担になりがちです。
- 相続税など他の税の判断:固定資産税が少ないことと、相続税の評価が低いことは別の話です。固定資産税の課税標準額が低くても、相続の場面では別の評価方法で考えるため、税理士などの専門家へのご確認をおすすめします。
- 将来、免税点を超える可能性:市内の土地の合計が変われば、課税される年が出てくることもあります。
「ゼロ」はあくまで、ある年の課税上の結果です。税額が少ないから安心とは言い切れません。
山林を相続・取得したときの基礎知識と手続き
山林は、相続で引き継いだものの、現地を訪れたことがない、という方も少なくありません。固定資産税が発生していない(または少額)場合でも、まず基礎知識として次の点を押さえておくと、その後の判断がしやすくなります。
- 名義変更(相続登記)の手続き:相続で取得した山林の名義は、法務局での相続登記で整理します。売買など相続以外の原因で取得した場合は、取得原因に応じた所有権移転登記が必要です。相続登記は義務化されていますので、期限や必要書類は法務局または司法書士へご確認ください。
- 課税の窓口は市町村:固定資産税は市町村が課税するため、課税の有無や台帳の確認は、山林が所在する市町村の窓口で行います。つくば市内の土地であれば、つくば市の資産税課が窓口です。
- 森林に関する届出や規制:山林の伐採や、土地の形を変える行為には、森林に関する法令上の届出や許可が必要になる場合があります。実際に木を切る、整地するといった活用を考える前に、森林を所管する窓口へご確認ください。
- 不動産としての取扱いは宅地と異なる点がある:山林は、宅地と比べて買い手や利用方法が限られることがあります。取得した経緯や現地の状況を整理したうえで、売却・活用・手放しの方向を考えましょう。
知識がないまま放置すると、あとから境界や名義の問題が一度に表面化することがあります。難しく感じる場合は、早めに専門家や窓口へ相談することをおすすめします。
山林を売却する・手放すときに確認したいこと
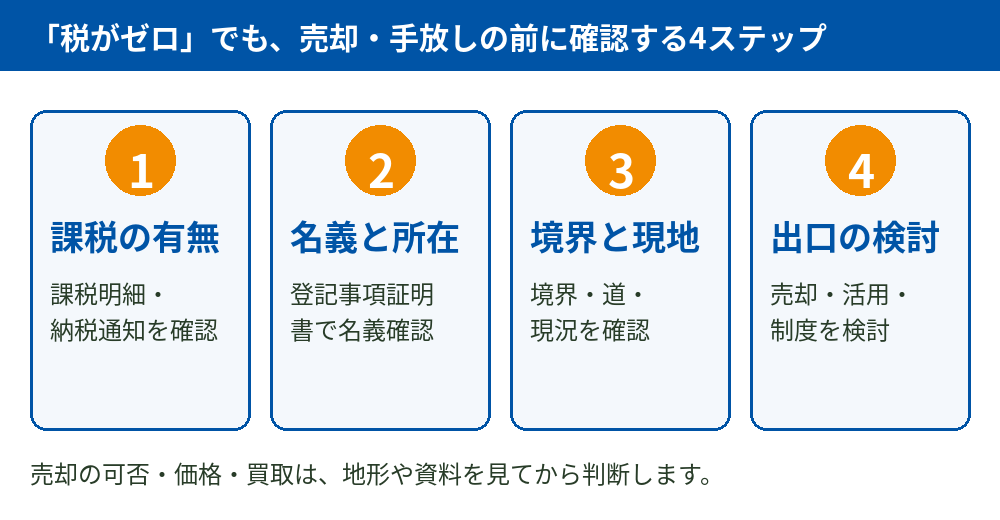
税金の負担が小さくても、山林を手放したいと考える方は少なくありません。そのときは、次の順で整理すると話が進めやすくなります。
- 所在地・地番と名義を確認する:登記事項証明書と、可能であれば課税明細を手元にそろえます。
- 境界と現況を確認する:境界の状態、道路からの出入り、現地の様子を確認します。
- 売却・活用・制度の利用を比べる:山林は、地形や立地によって、買い手が見つかるまでに時間がかかることがあります。売却だけでなく、条件が合えば国に土地を引き渡す相続土地国庫帰属制度という選択肢もあります。制度の概要は相続土地国庫帰属制度とは?をご覧ください(要件があり、すべての土地が対象になるわけではありません)。
- 費用と税金を確認する:売却時の譲渡所得の税金や、費用の扱いは個別の事情で変わります。税理士などの専門家へご相談ください。
なお、すべての山林を当店が買い取れる、あるいは無償で引き取れるというわけではありません。売却の可否や条件は、所在地・地番・境界・現況などの資料を拝見してから判断します。
固定資産税を払わない場合のリスクについては、固定資産税を払わないとどうなる?で解説しています。
よくある質問
山林の固定資産税がゼロなら、固定資産税は一切かからないのですか?
一切かからないとは言い切れません。つくば市の公式案内では、同一納税義務者が市内に持つ土地の課税標準額の合計が30万円に満たない場合に課税されないとされています。市内の土地が増えたり、評価が変わったりして合計が免税点を超えると、課税される可能性があります。
1筆の山林が30万円未満なら、必ず免税になりますか?
必ずではありません。免税点の判定は、1筆ごとではなく、同じ人が市内に持つ土地の課税標準額の合計で行われます。山林以外の土地も合算の対象です。
納税通知書が届かないのは、免税点未満だからですか?
免税点未満が理由の場合もありますが、決めつけは禁物です。住所や名義の届出の状況など、別の理由も考えられます。つくば市の資産税課に確認するか、課税明細や固定資産課税台帳の閲覧で確認してください。
固定資産税がゼロの山林でも、相続したら何かしておくことはありますか?
名義が亡くなった方のままだと、売却や活用の前に整理が必要になることがあります。相続登記や相続税の扱いは個別の事情で変わるため、法務局や司法書士、税理士などの専門家にご相談ください。
山林の固定資産税の課税標準額はどこで確認できますか?
毎年届く納税通知書に同封される課税明細書に記載されていることがあります。届いていない場合は、つくば市の資産税課へお問い合わせください。台帳の閲覧制度が案内されています。
固定資産税がゼロの山林も売却できますか?
売却できる場合もありますが、立地、境界、道路からの出入りなどによって難しさは変わります。売却の可否や価格の見通しは、所在地・地番・名義・現況などの資料を確認したうえで判断します。
参考にした公式情報
上記の内容は2026年11月1日に公式サイトで確認したものです。免税点・税率・手数料などは変更されることがあります。税額や課税の有無の個別判断は、つくば市の資産税課へご確認ください。
山林・土地の売却相談は、ハウスドゥ つくば研究学園都市店へ
所在地・地番・課税明細・境界資料などをお持ちのうえで、お気軽にご相談ください。売却の可否や進め方を一緒に整理します。買取や無償でのお引き取りをお約束するものではなく、税額の判断は市の資産税課や税理士などの専門家へのご確認が必要です。
お電話:0120-565-072 / 無料査定・ご相談フォーム
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


