
不動産売却のつなぎローンとは、売却予定の不動産が売れて代金が入るまでの間だけ、短期で資金を借りる融資です。新居の支払いが先に必要で、旧居の売却代金がまだ入らないときの選択肢の一つとして検討されます。ただし、取扱う金融機関は限られ、金利や手数料も住宅ローンより高い傾向があり、期限内に売れなければ返済に困るリスクもあります。この記事では、つくば市で売却と住み替えを考える方向けに、仕組み・費用の考え方・リスク・使う前の確認点を整理します。
つなぎローンとは?売却代金が入る前の短期融資
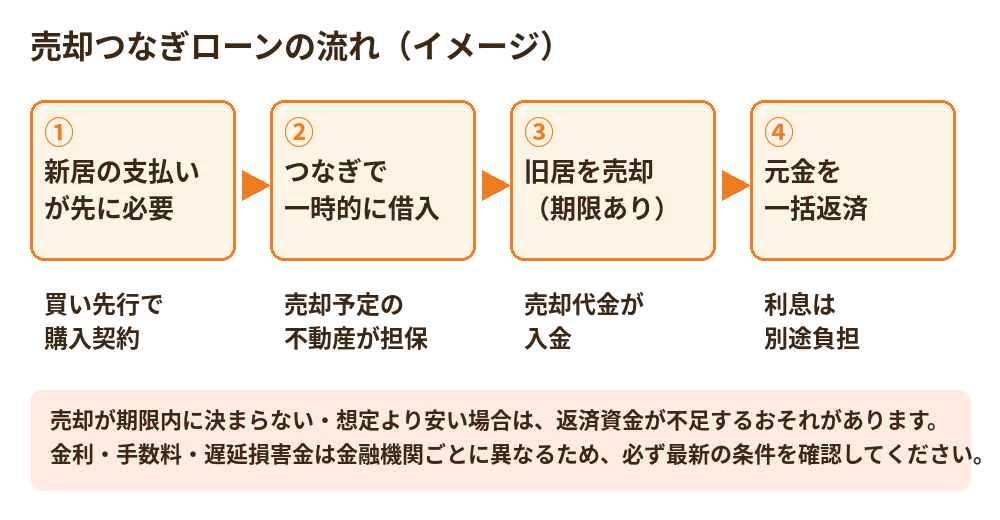
つなぎローンは、「資金が必要なタイミング」と「売却代金が入るタイミング」のずれを一時的に埋めるための融資です。不動産売却の場面では、売却予定の不動産を担保にして、売却が終わるまでの資金を借りる形が一般的に紹介されています。名称は「つなぎ融資」「売却つなぎローン」などと呼ばれ、商品によって条件はさまざまです。
返済は、売却代金が入った時点で元金を一括で返す方式が多いとされ、売却までの期間は利息のみを支払うケースもあります。ただし具体的な方式は商品ごとに異なるため、申込前に契約条件を確認してください。
不動産売却でつなぎローンを検討する3つの場面
1. 買い先行で新居の支払いが先に来るとき
気に入った住まいが見つかり、旧居の売却より先に新居の契約や支払いが必要になるケースです。旧居の売却代金を待てない期間を、一時的な借入で補うことがあります。
2. 旧居の抵当権を抹消するための資金が、売却代金の入金前に必要なとき
住宅ローンが残る家を売るには、売却時に抵当権を外す必要があります。ここで、入金日が後になるだけの「時間差」と、売却代金よりローン残高が多い「不足(オーバーローン)」は別の問題です。まず「売却見込額 − ローン残高 − 売却にかかる費用」で不足が出るかを確認しましょう。時間差だけであれば短期の借入で埋められる場合がありますが、短期の借入は売却代金を増やすものではありません。売却後も返済原資が不足する場合は、つなぎローンを使っても自動的には解決しません。利用を検討するときは、既存の住宅ローンの貸付人と、新たに借りる貸付人の両方に、担保設定の可否・返済条件・資金使途を事前に確認してください。残債と売却見込額の関係は、住み替えローンの記事も参考になります。
3. 売却と購入のタイミングが合わないとき
売却の引き渡し日と新居の決済日がずれる場合です。ただし、日程の調整や買取を含む売却方法の比較で解決できることもあるため、借入を先に決めず、選択肢を並べて検討するのが安全です。
つなぎローン・住み替えローン・ダブルローン・建築つなぎの違い
似た名前の資金調達と混同しないよう、目的と返済の考え方で整理します。
| 種類 | 主な目的 | 返済の考え方 |
|---|---|---|
| 売却つなぎローン | 旧居の売却代金が入るまでの短期資金 | 売却代金で元金を一括返済(期限あり) |
| 住み替えローン | 旧居の残債を新居のローンに上乗せ | 新居のローンとして長期で返済 |
| ダブルローン | 旧居のローンと新居のローンを同時に持つ | 両方を毎月返済。審査は慎重 |
| 建築つなぎ融資 | 注文住宅の着工金・中間金など建築中の支払い | 住宅ローン実行時に返済。売却とは別の用途 |
建築中の支払いに使う「つなぎ融資」は、売却資金のつなぎとは目的が異なります。金融機関の解説でも、建築中の費用に使う融資は住宅ローンが実行される引き渡し時に元金を返す形で説明されています(みずほ銀行「つなぎ融資とは?」。この解説は建築中のつなぎ融資と売却つなぎの区別を示すための参考で、売却つなぎの融資条件の根拠ではありません)。売却に伴う資金の話か、新築の建築費の話かを最初に分けて考えましょう。
住み替えローンの詳しい条件は住み替えローンとは?仕組み・審査・金利、住み替え全体の流れは不動産の買い替えとは?流れ・タイミングをご覧ください。
つなぎローンの費用の考え方|貸付人に確認したい項目
つなぎローンの条件は貸付人や商品ごとに大きく異なります。一般に、住宅ローンより金利が高い傾向があるとされています(アットホーム「不動産売却時のつなぎ融資とは?」・二次的な解説)。このページでは、特定の商品の金利や手数料を一般的な相場として示しません。申込みを検討するときは、次の項目を必ず貸付人(金融機関・貸金業者)に直接確認してください。
| 確認する項目 | 確認する内容 |
|---|---|
| 資金使途 | 売却までのつなぎ資金として使えるか。建築中の支払い用(建築つなぎ)の商品ではないか |
| 担保にする不動産の所在地 | つくば市・茨城県内の物件が担保の対象になるか |
| 融資期間・返済期限 | 何か月まで借りられるか。期限はいつか |
| 返済方法 | 元金を一括で返すのか。売却までの利息の支払い方 |
| 金利 | 年率はいくらか。固定か変動か |
| 手数料 | 融資の事務手数料や、繰上返済時の手数料の有無と額 |
| 遅延損害金 | 返済が遅れた場合の年率 |
| 売却が期限に間に合わないとき | 延長できるか。できない場合の担保の扱い |
| 審査・必要書類・実行までの日数 | 審査の条件、必要書類、融資が実行されるまでの期間 |
参考:不動産会社向けの金融支援サービスとして、「売却つなぎローン」が案内されている例があります(SBIアルヒ×SBIエステートファイナンス「全日本不動産協会 会員さま専用 金融支援サービス」)。これは同団体の会員である不動産会社向けの案内で、金利・期間・対象エリアなどの条件は掲載されていません。一般の方が同じ条件で利用できるとは限らず、当店が提供するサービスでもありません。売却つなぎローンという商品が存在する、という参考としてご覧ください。
費用のイメージ(仮の計算例)
実在の商品の条件や一般的な相場ではなく、考え方を示すための仮の例です。借入額2,000万円、仮の年率6.0%、期間6か月とすると、利息は「2,000万円 × 6.0% × 6/12 = 60万円」です。さらに仮に、融資の手数料を融資金額の2%と置くと40万円です(この2%も仮の数字です)。期間が延びれば利息も増えるため、売却が遅れるほど負担が大きくなります。実際の金利・手数料は、貸付人に確認した条件で計算し直してください。
つなぎローンを利用する流れと、事前にそろえたい情報
つなぎローンを利用する一般的な流れは、旧居の査定で売却見込額と売却までの期間を把握し、金融機関に取扱いの可否と条件を相談し、担保になる不動産の書類を準備して審査・契約に進み、売却代金の入金後に元金を返済する、というものです。手順や必要書類は商品ごとに異なり、融資の実行までに日数がかかる場合もあります。利用できるかどうかは、現在の条件を金融機関で確認する必要があります。
担保になる不動産の所有状況を確認する
担保にするのは売却予定の物件です。所有者の名義や、すでに設定されている住宅ローンの抵当権の状況によって、融資が可能かどうかが変わります。共有名義の場合は、所有者全員の協力が必要になることがあるため、登記の情報を早めに整理しておきましょう。
売却の見通しを立てるための情報の集め方
つなぎローンを活用するかどうかは、売却の見通しが立ってから判断するのが基本です。査定は複数の会社に依頼し、売却見込額・売却までの期間・売却活動の進め方を比較します。近隣の売出し状況や成約の情報も確認しておくと、想定より売れないリスクを把握しやすくなります。見通しが不確かなまま借入を先に決めると、返済期限に追われて価格を下げざるを得なくなる可能性があります。
つなぎローンのリスクと注意点
- 期限内に売れない可能性:融資期間内に希望の価格で売れる保証はありません。
- 売却価格が想定より下がる可能性:返済資金が不足し、自己資金の追加が必要になることがあります。
- 遅延損害金:返済が遅れると、契約で定められた遅延損害金が発生する場合があります。
- 担保不動産の扱い:期限までに返済できない場合の担保の扱いは契約で定められます。担保の処分などの手続きが取られる可能性もあるため、契約前に必ず確認してください。
- 取扱いが限られる:金融機関や対象エリア、審査条件が限られるため、希望すれば誰でも使えるわけではありません。
- 諸費用の二重負担:つなぎ分の手数料や利息は、売却費用や新居のローン費用とは別にかかります。
使う前に確認したい5つのチェックポイント
- 旧居の査定額と、住宅ローン残高(完済に必要な額)を把握しているか
- 売却にかかる期間の見込みを複数の会社に確認したか
- 想定より安く売れた場合に、不足分を自己資金などで補えるか
- つなぎの金利・手数料・遅延損害金・返済期限を契約書で確認したか
- つなぎを使わない方法(売り先行・買取など)と比較したか
返済に無理がないかは、返済比率の目安と住宅ローンの計算方法も合わせて確認すると判断しやすくなります。
つなぎローンに頼らない選択肢|売り先行・買取の比較
つなぎローンは、売却が思いどおり進まなかったときの負担が大きい手段です。まず、旧居を先に売る「売り先行」で新居の資金を確定させる方法があります。この場合は、売却から購入までの仮住まいや引っ越しが2回になる点を計画に入れます。また、売却を急ぐ事情があるときは、仲介による売却のほかに、不動産会社が直接買い取る買取も選択肢になります。買取は価格や条件が仲介と異なるため、査定を取って比較することが大切です。売り先行・買い先行の考え方はつくば市の住み替え|売り先行・買い先行で解説しています。
つくば市で住み替えの資金計画を立てるときのポイント
つくば市は、つくばエクスプレス沿線の研究学園・みどりの・つくば駅周辺や、谷田部・大穂などの地域ごとに、物件の種類や売れる期間が異なります。つなぎローンの期間設計には、売却にかかる期間の見込みが欠かせません。そのため、価格だけでなく、売却までの期間の目安も含めて査定内容を確認してください。また、つなぎローンの対象エリアは金融機関ごとに異なるため、茨城県内の物件が対象になるかを最初に確認しましょう。
つなぎローンを検討する前の売却相談はハウスドゥ つくば研究学園都市へ
ハウスドゥ 不動産買取専門店 つくば研究学園都市は、つくば市を中心に不動産の売却・買取のご相談をお受けしています。融資のお手続きそのものは金融機関でのご相談になりますが、売却価格や売却期間の見通し、仲介と買取の違いなど、資金計画の前提になる部分をご相談いただけます。まずは無料査定・ご相談フォーム、またはお電話(0120-565-072)からお気軽にご連絡ください。
不動産売却のつなぎローンでよくある質問
不動産売却のつなぎローンとは何ですか?
売却予定の不動産を担保に、その不動産が売れて代金が入るまでの間だけ資金を借りる短期の融資です。住み替えで新居の支払いが先に必要になる場合などに検討されます。取扱いのある金融機関や貸付条件は限られ、金利や手数料は住宅ローンより高い傾向があるとされています。
つなぎローンと住み替えローンは同じものですか?
同じではありません。住み替えローンは旧居の残債を新居のローンに上乗せして長期で返す仕組みで、つなぎローンは売却代金が入るまでの短期の借入です。目的・期間・返済の考え方が異なります。
つなぎローンの金利や手数料はいくらですか?
貸付人や商品ごとに異なるため、このページでは特定商品の数値を一般的な目安として示していません。住宅ローンより金利が高い傾向があるとされるため、資金使途・期間・金利・手数料・遅延損害金などを貸付人に直接確認し、複数の条件を比べてください。
つなぎローンの期間内に家が売れなかったらどうなりますか?
返済期限までに売却できないと、返済資金が用意できず、遅延損害金が発生したり、契約に従って担保にした不動産の処分などの手続きが取られたりする可能性があります。売却期間と価格に余裕を持った計画が必要です。
つくば市でもつなぎローンは使えますか?
利用できるかどうかは、貸付人ごとの対象エリア・担保にする不動産の所在地・資金使途・返済期限などの条件によります。つくば市や茨城県内の物件が対象になるかは、このページでは確認できていないため、申込み前に貸付人へ直接確認してください。
つなぎローンを使わずに住み替える方法はありますか?
旧居を先に売却する「売り先行」、旧居の売却代金で新居の資金を用意する計画、買取を含めた売却方法の比較などがあります。仮住まい費用や引っ越しが2回になる点も含めて比較して決めましょう。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


