
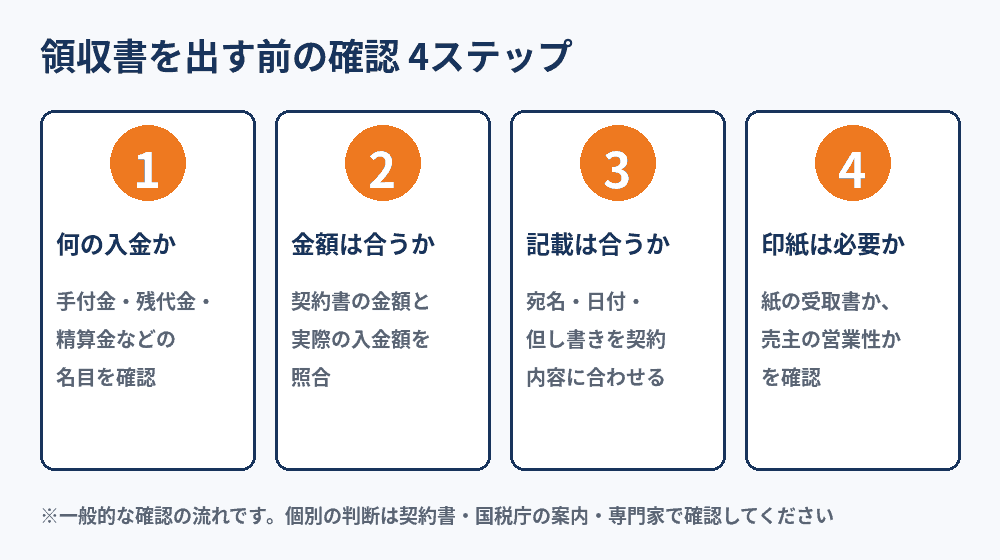
結論:不動産売却で代金を受け取るのは売主なので、手付金・残代金・精算金の領収書や受領の証明は、売主が確認して渡す場面が中心です。発行する前に「何の名目の入金か」「契約書の金額と実際の入金額が合うか」「宛名・日付・但し書き」「印紙が必要な文書か」の4点を確認します。個人でも印紙が一律に不要とは限らないため、受け取る人にとって営業に関しない受領かどうかを国税庁の案内で確かめるのが安全です。この記事では、つくば市で売却を進める売主さまが、領収書で迷いやすい点を順番に整理します。
決済当日の流れ全体は不動産決済とは?当日の流れ、売却で揃える書類の一覧は必要書類のチェックリストで解説しています。本記事は、その中の「領収書」だけを掘り下げ、受け取る金額の確認と印紙の考え方に絞った内容です。
売主が領収書を出す場面・受け取る場面
不動産売却では、お金の動きが複数回あります。まず売買契約のときに買主から手付金を受け取り、決済・引渡しのときに残代金を受け取ります。固定資産税などを日割りで精算する場合は、その精算金も授受の対象になります。これらを売主が受け取る側になるため、買主から受領の証明を求められることがあります。
一方で、売主が支払う側になる費用もあります。仲介手数料は不動産会社へ、測量や解体、抵当権抹消などの費用は各事業者・専門家へ支払うため、そのときの領収書は売主が受け取って保管します。つまり売主は、「発行する書類」と「受け取って残す書類」の両方を持つことになります。
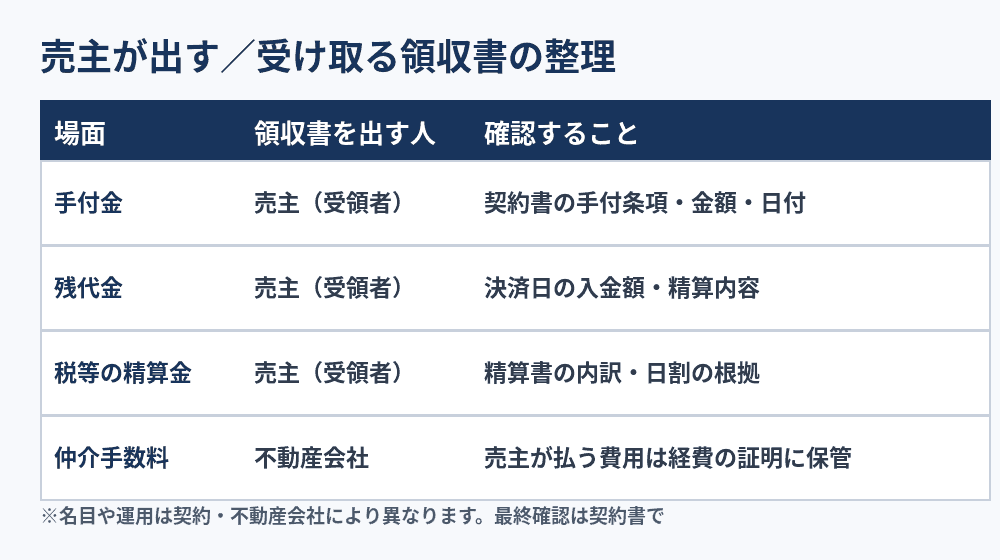
上の表の「領収書を出す人」は一般的な整理で、実際には契約書や不動産会社の運用で変わります。たとえば手付金は、売買契約書の中に「手付金を受領した」旨を記載して、別の領収書を省く運用もあります。どの書類で受領を証明するのかを、契約の前に不動産会社へ確認しておくと迷いません。
ただし、別紙の領収書を作るかどうかの運用と、買主の権利は区別して考えます。民法486条では、支払う側は、支払と引換えに、受け取る側へ受取証書の交付を請求できるとされています(内閣府・法務省の共同Q&Aで解説)。売主が受領者のとき、不動産会社の取り扱いだけを理由に、買主の請求を断れるわけではありません。
領収書を出す前の確認4ステップ
1. 何の入金かを確認する
領収書の「但し書き」は、受け取った金銭の名目を示す部分です。手付金、残代金、精算金など、契約書に書かれた名目と合わせます。手付金は残代金に充当される取り決めが多く、手付金の性質や解除の扱いは別の記事で整理しています。領収書では、名目を契約書と同じ言葉で書くことが基本です。
手付金そのものの考え方は価格交渉の記事の手付解除の節で、ローン特約で白紙になった場合の返還は住宅ローン特約の記事で解説しています。
2. 金額が契約書と実際の入金額で合うか確認する
領収書の金額は、実際に受け取った額で作成します。契約書の金額と、通帳や振込記録で確認できる入金額を照合します。決済日には残代金と精算金が合算で振り込まれることもあるため、内訳が分かる精算書も一緒に確認します。住宅ローンが残っている場合は、受け取った代金の中からローンを完済する段取りになるため、手元に残る金額と領収書の金額を混同しないようにします。
手元に残る金額の考え方は手取りの計算式の記事が参考になります。
3. 宛名・日付・但し書きを契約内容に合わせる
宛名は、売買契約書の買主と同じ名義にします。日付は、実際に受け取った日です。契約書の日付や決済予定日と違う場合は、そのまま実際の受領日を書き、不明な点は不動産会社に確認します。会社名や個人名の表記ゆれ、略称は、後日の照合で食い違う原因になります。
4. 印紙が必要な文書かを確認する
印紙税は、課税文書を作成したときに課される税です。売買契約書自体にかかる印紙税と、代金を受け取ったときの領収書(受取書)にかかる印紙税は、別の文書として扱われます。契約書に印紙を貼ったから領収書の印紙も同じだと考えず、それぞれ確認します。
個人でも印紙が不要とは限らない:営業に関しない受領かどうか
国税庁の案内(印紙税No.7125)によると、売上代金に係る金銭の受取書は印紙税の課税対象となる文書の一つですが、受け取る人にとって営業に関しない受領であれば非課税とされています。ここでいう営業は、一般に、営利を目的として同種の行為を反復継続して行うことを指します。個人については、商人としての行為か、事業を離れた私的な生活の中での行為かで区別します。
たとえば、長く住んだ自宅を一度だけ売る場合は、私的な生活上の売却として考えるのが一般的です。しかし、「個人が作る領収書なら必ず非課税」と決めてしまうことはできません。購入と売却を反復して行っているなど、事業としての性格がある場合は、判断が変わる可能性があります。相続した土地を複数に分けて売るような場合の考え方は、宅地建物取引業との関係も含めて別の確認が必要です。
判断に迷うときの手順は、次のとおりです。①受領した名目(売買代金か、そのほかか)を確認する、②売主にとって営業に関するものか、私的な売却かを整理する、③国税庁の案内(印紙税No.7125)を読む、④それでも迷う場合は税務署・税理士へ確認する。印紙の金額や貼り方の細かな扱いは、国税庁の最新の案内で確認してください。
領収書の紙と電子:渡し方で迷ったら
領収書は、紙で渡す場合と、PDFなどの電子データで渡す場合があります。国税庁の質疑応答事例(印紙税)では、電子メールやPDFで領収書のデータを送るだけで、紙の文書を相手に渡していない場合は、文書の現物の交付がなく、印紙税の課税原因は生じないと説明されています。後から、同じ内容の紙の正本を別に交付したときは、その紙の文書が課税文書に当たるかを別に判断します。なお、電子データなら保存や税務上の義務がすべて不要になるという意味ではありません。どちらで受領を証明するかは、買主と不動産会社の取り決めに従い、後日の確認のため、受け取った日付と金額が分かる形で控えを残します。
売却後の確定申告と領収書の保管
売却後に申告が必要になる場合、売主が支払った仲介手数料などの領収書は、譲渡所得を計算するときの費用を確認する資料になります。申告の要否や計算方法は個別に異なるため、不動産売却の確定申告の記事や税務署の案内で確認してください。売却後も書類を手元に残しておくと、後日の確認で慌てずに済みます。
領収書でよくある失敗と防ぎ方
- 契約書と金額・名目が合わない:手付金や精算金の内訳を精算書と照合してから作成します。
- 日付が実際の受領日と違う:決済予定日ではなく、実際に受け取った日を書きます。
- 印紙の有無を思い込みで決める:個人でも一律に不要とは限らないため、国税庁の案内で確認します。
- 受領の証明の方法を決めていない:契約前に、どの書類で受領を示すかを不動産会社と確認します。
- 費用の領収書を捨てる:売却に関する支払いの領収書は、売却後も保管します。
つくば市で売却を進めるときの相談先
つくば市で売却を検討している売主さまは、契約前に「どの書類で受領を証明するか」「決済日の精算書の内訳」「印紙が必要な文書か」を、契約書と一緒に確認しておくと安心です。ハウスドゥ つくば研究学園都市では、売買契約書や精算書などの資料をお持ちいただいたうえで、売却の流れの確認をお手伝いしています。税務上の個別の判断は、税務署や税理士など専門家への確認が必要です。
売却のご相談は、お電話(0120-565-072)またはお問い合わせフォームから。契約書や精算書がお手元にあれば、お持ちください。
よくある質問
Q1. 不動産売却の領収書は、売主が必ず発行しなければなりませんか?
別紙の領収書を必ず作るという運用は一律ではなく、手付金の受領を売買契約書に「受領済み」と記載して済ませる場合もあります。ただし、これは書類の形式の話で、買主の権利とは区別して考えます。民法486条では、支払う側(買主)は、支払と引換えに、受け取る側(売主)へ受取証書(領収書)の交付を請求できるとされています。つまり、不動産会社の運用だけを理由に、請求を拒めるわけではありません。契約前に「どの書類で受領を証明するか」を確認し、請求があったときは、受領した金額・日付・名目が分かる受取証書を渡します。
Q2. 個人が売主の場合、領収書に収入印紙は不要ですか?
「個人だから一律に不要」とは言えません。国税庁は、売上代金の受取書でも、受け取る人にとって営業に関しない受領であれば印紙税は課されないと案内しています。営業に当たるかは、営利目的で同種の行為を反復継続しているかどうかで考えます。自宅の売却のように私的な生活上の売却か、事業として売買しているかで判断が分かれるため、迷う場合は国税庁の案内や税務署・税理士に確認してください。
Q3. 売買契約書に貼る印紙と、領収書の印紙は同じですか?
別の文書の印紙税です。売買契約書自体にかかる印紙税と、代金を受け取った際の受取書にかかる印紙税は、文書の種類ごとに課税の有無を判断します。契約書に印紙を貼ったから領収書も不要、またはその逆、と決めつけず、それぞれ確認します。
Q4. 電子データ(PDF)で領収書を渡す場合も印紙は必要ですか?
国税庁の質疑応答事例では、電子メールやPDFでデータを送るだけで紙の文書を渡していない場合は、文書の現物の交付がなく、印紙税の課税原因は生じないと説明されています。ただし、後から同じ内容の紙の正本を別に交付したときは、その紙が課税文書に当たるかを別に判断します。電子データなら保存や税務上の義務がすべて不要になるわけではないため、控えは残してください。
Q5. 売却のときに受け取った領収書は、確定申告で使いますか?
売主が不動産会社へ支払った仲介手数料や、売却のために支払った費用の領収書は、譲渡所得の計算で費用を確認する資料になります。申告の要否や計算方法は個別に異なるため、書類は売却後も保管し、申告のときは確定申告の記事や税理士・税務署の案内で確認してください。
参考にした情報
- 国税庁 タックスアンサー No.7125(領収書、受取書にかかる印紙税。令和8年4月1日現在)https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7125.htm(確認日 2026年10月31日)
- 国税庁 質疑応答事例(印紙税)電子メールにより領収書を送付した場合の取扱いhttps://www.nta.go.jp/law/joho-zeikaishaku/inshi/5111/01.htm(問2。確認日 2026年10月31日)
- 内閣府・法務省 規制改革に関するQ&A(受取証書の交付請求)https://www8.cao.go.jp/kisei-kaikaku/kisei/publication/document/210709document01.pdf(確認日 2026年10月31日)
※本記事は一般的な情報であり、税務・法律上の助言ではありません。実際の取り扱いは、契約書・不動産会社の運用・国税庁の最新の案内で確認し、必要に応じて税理士などの専門家にご相談ください。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


