
「元気なうちに実家を子どもに渡しておきたい」——そう考える方は多く、つくば市でもよくご相談をいただきます。
ところが最近、「生前贈与は7年さかのぼって相続財産に加算されるようになった」という情報が広まり、混乱が起きています。
結論から申し上げると、2026年8月現在はまだ「3年」です。7年になるのは令和13年(2031年)からで、それまでは段階的に延びていきます。この記事では、国税庁の資料にもとづいて正確な期間をお伝えし、そのうえで実家を渡す方法の選び方を宅地建物取引士が解説します。
★「7年」は今の話ではありません
まず、誤解が最も多い点から整理します。
国税庁が示している表
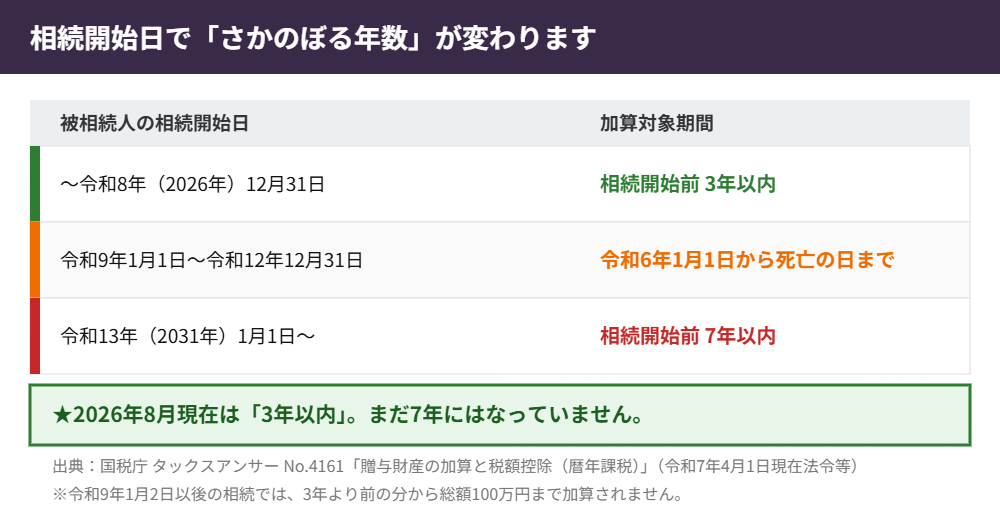
相続や遺贈で財産を取得した人が、被相続人から加算対象期間に暦年課税の贈与で財産をもらっていた場合、その財産の贈与時の価額が相続税の課税価格に加算されます。
その加算対象期間は、被相続人の相続開始日によって変わります。
- 〜令和8年(2026年)12月31日……相続開始前3年以内
- 令和9年1月1日〜令和12年12月31日……令和6年1月1日から死亡の日まで
- 令和13年(2031年)1月1日〜……相続開始前7年以内
つまりいま相続が発生した場合、さかのぼるのは3年です。「もう7年になった」という説明は正確ではありません。
100万円の控除がある
もう一つ知られていない点があります。相続開始の日が令和9年1月2日以後の場合、加算対象期間内の財産のうち相続開始前3年以内に取得した財産以外については、その合計額から総額100万円まで加算されません。
延長された4年分については、100万円の枠が用意されているということです。
110万円以下でも加算される
ここは注意が必要です。加算対象期間内の贈与であれば、贈与税がかかったかどうかに関係なく加算されます。
つまり「毎年110万円ずつ贈与して基礎控除内に収めていた」場合でも、その分は相続財産に足し戻されます。「無税だったから関係ない」ということにはなりません。
出典:国税庁 タックスアンサー No.4161「贈与財産の加算と税額控除(暦年課税)」(令和7年4月1日現在法令等)
加算されない贈与もある
すべての贈与が足し戻されるわけではありません。国税庁は加算しない財産を示しています。
- 贈与税の配偶者控除の適用を受けた(受けようとする)財産のうち、配偶者控除額に相当する金額
- 直系尊属から贈与を受けた住宅取得等資金のうち、非課税の適用を受けた金額
- 教育資金の一括贈与のうち、非課税の適用を受けた金額
- 結婚・子育て資金の一括贈与のうち、非課税の適用を受けた金額
ご夫婦の間で自宅を贈与する「おしどり贈与」は、加算の対象外になり得るということです。婚姻期間などの要件があるため、適用可否は税理士にご確認ください。
相続時精算課税に110万円の基礎控除ができた
もう一つの大きな改正です。相続時精算課税制度に、年110万円の基礎控除が新設されました。
暦年課税との決定的な違い
この基礎控除の枠内(年110万円まで)の贈与は、相続のときに足し戻されません。暦年課税では110万円以下でも加算対象期間内なら足し戻されるのと、正反対です。
つまり「毎年110万円ずつ渡していく」という目的なら、相続時精算課税のほうが有利になる場面があるということです。
ただし一度選ぶと戻れない
相続時精算課税を選択すると、その贈与者からの贈与について暦年課税には戻せません。「今年だけ試す」ということができない制度です。
不動産のような大きな財産を一度に渡す場合は有利になり得ますが、選択の判断は必ず税理士にご相談ください。
★不動産を生前に渡すと税金が高くなる
ここが不動産会社としてお伝えしたい点です。現金と違い、不動産の名義を動かすには税金がかかります。
登録免許税の差
所有権移転登記の登録免許税は、相続なら固定資産税評価額の0.4%ですが、贈与では2.0%です。同じ不動産でも5倍の差があります。
不動産取得税
相続では課税されませんが、贈与では課税されます。軽減措置はありますが、負担が発生する点が大きな違いです。
小規模宅地等の特例が使えなくなる
これが最も影響が大きい場合があります。相続で自宅の土地を取得した場合、要件を満たせば土地の評価額を最大80%減額できる特例があります。
生前に贈与してしまうと、その土地は相続財産ではなくなるため、この特例の対象になりません。「贈与税を抑えたつもりが、相続税の軽減を失っていた」ということが起こり得ます。
親子間で売買する場合の注意点は親子で家を売買する適正価格|みなし贈与の境界線で解説しています。
実家を渡す4つの方法
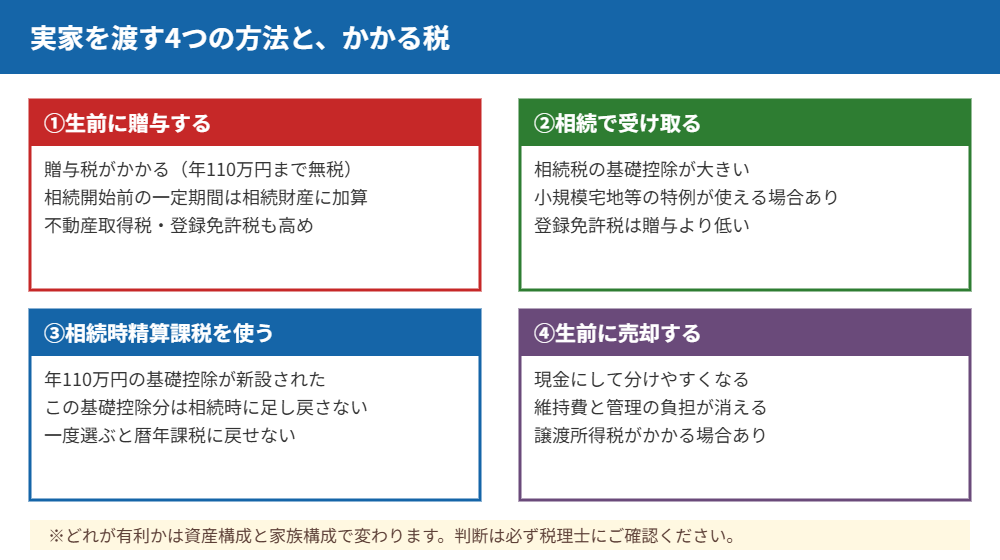
①生前に贈与する
確実に渡したい相手に渡せます。ただし贈与税・登録免許税2.0%・不動産取得税がかかり、加算対象期間内なら相続財産に足し戻されます。
②相続で受け取る
税負担は最も軽くなることが多い方法です。相続税には基礎控除(3,000万円+600万円×法定相続人の数)があり、小規模宅地等の特例も使えます。
ただし遺言がなければ相続人全員での遺産分割協議が必要で、揉める可能性が残ります。
③相続時精算課税を使う
年110万円の基礎控除分は足し戻されません。大きな財産を早く渡したい場合に検討しますが、暦年課税に戻れない点にご注意ください。
④生前に売却して現金にする
不動産のまま渡すと分けにくく、揉めやすいという問題があります。現金にしておけば、分割は容易です。
加えて維持費と管理の負担が消えます。使う予定がない実家なら、この選択がもっとも単純です。譲渡所得税がかかる場合がありますが、マイホームを売る場合の3,000万円特別控除が使える可能性があります。
どの方法が合っているかは、贈与税・相続税の税率や特例の対象になるかどうかで変わるため、税理士など専門家への相談が有効です。当店では税務相談そのものは行っておりませんが、売却や査定に関するご相談・サービスの内容についてはいつでもご案内できます。年間を通じて実家の生前贈与・相続のご相談をいただく機会が多く、必要に応じて提携する専門家をご紹介するなどの支援も行っています。
つくば市での実情
土地の評価額が高いエリアがある
研究学園・つくば駅周辺・みどりのなどは地価が高く、土地の評価額も大きくなります。小規模宅地等の特例を使えるかどうかで、相続税額が大きく変わるエリアです。生前贈与でこの特例を失う影響も、それだけ大きくなります。
調整区域は評価額が低い
谷田部・茎崎・筑波地区の調整区域は評価額が低く、そもそも基礎控除の範囲内で相続税がかからないケースもあります。この場合、無理に生前贈与をする必要はありません。
まず「相続税がかかるのか」を確認する
相続税がかからない家庭で生前贈与を急ぐと、贈与税と登記費用を余分に払うだけになります。基礎控除は3,000万円+600万円×法定相続人の数です。相続人が3人なら4,800万円まで課税されません。
贈与を否認されないために
「毎年贈与していたつもりが、税務調査で認められなかった」というケースがあります。形式を整えておくことが重要です。
①贈与契約書を作る
誰が誰に、いつ、何を渡したかを書面に残します。毎年作成し、双方が署名・押印してください。
②受け取る側の口座に振り込む
現金手渡しは記録が残りません。振込にして通帳に履歴を残してください。
③受け取る側が管理する
最も否認されやすいのが「名義預金」です。子の名義の口座に入れていても、通帳と印鑑を親が管理し、子が存在を知らなければ、実質は親の財産と判断されます。
不動産の場合も同じで、名義だけ変えて実際は親が使い続けている状態は、贈与の実態を疑われます。
基礎控除の110万円以内であっても、贈与税の申告自体は義務ではありませんが、贈与契約書と振込記録をあわせて保管しておくと、将来の税務調査で贈与の実態を説明しやすくなります。相続時精算課税や基礎控除の仕組みは税制改正のたびに見直される可能性があるため、実家という大きな資産を動かす前には、最新の制度を踏まえたうえで判断することが欠かせません。
先延ばしのリスク
判断能力が失われると何もできなくなる
贈与も売却も、本人の意思能力が前提です。認知症が進むと、成年後見人の選任と家庭裁判所の許可が必要になり、半年から1年かかります。
相続人が増えていく
何も決めないまま世代が下ると、関係者が増えて合意が難しくなります。兄弟2人が、その子の代で4人、孫の代で8人と膨らみます。
建物の価値は下がり続ける
空き家のまま置いておけば、建物は傷み、売却価格も下がります。その間も維持費はかかり続けます。
生前贈与加算の対象になる人・ならない人
生前贈与加算は、被相続人から相続や遺贈で財産を取得した人が、加算対象期間内に暦年課税の贈与を受けていた場合に、その贈与財産の贈与時の価額を相続税の課税価格に足し戻す仕組みです。「誰がもらったか」によって扱いが変わります。
加算の対象になる人
配偶者や子などの法定相続人のうち、実際に相続で財産を取得した人が代表的です。亡くなった方の遺言で財産を受け取る受遺者も、同じく加算の対象になります。また、孫でも養子縁組をしている場合や、親の代襲相続人として相続する場合は相続人の立場になるため、受けた贈与は加算の対象です。
加算の対象にならない人(孫・相続放棄をした人など)
相続人ではない孫や第三者は、被相続人から遺贈を受けていなければ、相続や遺贈で財産を取得した人にあたりません。そのため、贈与を受けていても足し戻されないのが原則です。相続放棄をした人も、遺贈を受けなければ同様です。ただし、孫への贈与にはその年の贈与税がかかり、財産を渡す側の家族全体の方針にも影響しますので、事前に専門家へ確認すると安心です。
受贈者ごとに確認しておきたいこと
「誰が受贈者か」「誰が相続人か」を一覧にして整理しておくと、後で慌てません。次の項目をご家族で確認してみてください。
- 被相続人(贈与する人)と受贈者との続柄
- 法定相続人の人数と、代襲相続の有無
- これまでに贈与した時期・金額・財産の種類(現金か不動産か)
- 遺言の有無と、相続させる人の予定
加算されるかどうかを具体例で確認
加算対象期間は、相続開始日によって3年から7年へ段階的に延びます。以下は考え方を示すための簡易的な例です(令和6年1月1日以降の贈与を前提とした目安で、実際の判断は税理士にご相談ください)。
| ケース | 贈与の時期と相続開始の時期 | 加算の扱い(目安) |
|---|---|---|
| ① | 令和7年(2025年)に贈与/令和8年(2026年)に相続開始 | 相続開始前3年以内のため、贈与時の価額が加算されます |
| ② | 令和6年(2024年)1月に贈与/令和8年(2026年)末までに相続開始 | 3年以内に入らない場合は加算されません |
| ③ | 令和6年(2024年)に贈与/令和10年(2028年)に相続開始 | 加算対象期間は「令和6年1月1日から相続開始日まで」。3年より前の分は総額100万円まで加算されません |
| ④ | 令和13年(2031年)以降に相続開始 | 相続開始前7年以内の贈与が加算の対象です |
※実際には、贈与した日と相続開始日の「日付」まで確認して判定します。ご家族の状況によって結果が変わるため、あくまで目安としてご覧ください。
加算された贈与に払った贈与税はどうなる?
加算の対象になった贈与財産について、すでに贈与税を納めていた場合は、相続税額から贈与税額控除として差し引かれます。そのため、同じ財産に税金が二重にかかったままになることはありません。ただし、控除しきれない分の扱いなど細かな点は、申告の段階で税理士が確認します。
不動産を生前贈与するときの手続きの流れ
実家などの不動産を子へ生前贈与する場合、契約・登記・申告・納税の順に進めます。手続きの流れを知っておくと、税金の負担や費用の見通しが立てやすくなります。
- 財産と評価額の把握:土地は路線価(または倍率方式)、建物は固定資産税評価額が評価額の基本です。
- 贈与契約書の作成:贈与する人と受贈者の双方が署名・押印します。
- 所有権移転登記:司法書士に依頼するのが一般的です。登録免許税は固定資産税評価額の2.0%が目安です。
- 贈与税の申告・納税:贈与を受けた年の翌年2月1日から3月15日までが申告期限です。
- 不動産取得税の納付:都道府県から納税通知書が届きます。
登記に必要な主な書類
手続きの内容によって異なりますが、一般には次のような書類が必要です。贈与契約書、登記原因証明情報、贈与する人の印鑑証明書と登記識別情報(権利証)、受贈者の住民票、固定資産評価証明書などです。書類の不足で手続きが止まることも多いため、早めに司法書士へ確認しておくと安心です。
贈与契約書と記録を残す理由
贈与を「いつ・誰が・何を」受けたかを示す記録は、後日の税務調査や遺産分割のときに役立ちます。契約書、振込記録、登記の書類を、ご家族でまとめて保管しておくことをおすすめします。
相続税の基礎控除と法定相続人の数の早見表
生前贈与を考える前に、そもそも相続税がかかる可能性があるのかを確認しましょう。相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」で計算します。
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
財産の合計がこの金額以内であれば、基本的に相続税はかかりません。なお、生命保険金には「500万円×法定相続人の数」の非課税枠があり、現金の贈与とは別の考え方で活用できます。ご自宅の評価額が大きい場合や、事業承継を考えている場合は、専門家と一緒に試算しておくと判断しやすくなります。
贈与か売却かを決める前のチェックポイント
実家を「贈与で渡す」か「売却して現金にする」かは、家族の状況によって答えが変わります。次の点を確認すると、方向性が見えてきます。
- 遺言や遺産分割の方針:贈与した財産は、民法上の特別受益として遺産分割で考慮されることがあります。税務上の期間とは別のルールです。
- 将来の維持管理:誰が住むのか、空き家になる可能性はないかを確認します。
- 税金・費用の負担:贈与税、登録免許税、不動産取得税などの合計と、売却時の譲渡所得税を比べます。
- 専門家の役割分担:税務は税理士、登記は司法書士、価格の目安は不動産会社に相談すると効率的です。
名義変更の手続きは家の名義変更の手続き・費用・税金、相続の失敗例はやってはいけない実家の相続、きょうだいでの分け方は兄弟で実家を相続する流れも参考にしてください。
よくある質問
Q. 毎年110万円ずつ贈与していれば安全ですか?
加算対象期間内の贈与は、110万円以下でも相続財産に加算されます。「無税だから関係ない」ではありません。ただし期間より前の贈与は加算されません。
Q. 2026年のいま、何年さかのぼりますか?
3年です。令和8年12月31日までに相続が開始する場合は相続開始前3年以内が対象です。
Q. 名義を変えたことは税務署にわかりますか?
不動産の名義変更は登記されるため、法務局から税務署へ情報が渡ります。「お尋ね」の文書が届くこともあります。
Q. 相続税がかかるか、どう調べればよいですか?
ご家族の財産の合計が基礎控除(3,000万円+600万円×法定相続人の数)を超えるかで概算できます。不動産の評価額は固定資産税の課税明細書と路線価が目安になります。正確な判定は税理士へご相談ください。
Q. 実家を子に貸すのはどうですか?
賃料が適正でないと贈与とみなされることがあります。無償で貸す「使用貸借」は贈与にはあたらないとされますが、相続時の評価に影響する場合があります。
Q. 結局どうするのが一番よいですか?
ケースによります。相続税がかからない家庭なら、生前贈与のメリットは小さくなります。使う予定のない実家なら、売却して現金にするのが最も分けやすく、維持費もなくなります。
Q. 孫への贈与も加算されますか?
相続人ではない孫は、被相続人から遺贈を受けていなければ、原則として加算の対象外です。ただし、養子縁組をしている孫や、親の代襲相続人として相続する孫は相続人の立場になるため、加算の対象になります。
Q. 加算された贈与財産に払った贈与税は戻りますか?
加算の対象になった贈与財産に課された贈与税は、相続税額から贈与税額控除として差し引かれます。二重にかかったままにはなりません。具体的な金額は申告時に税理士が確認します。
Q. 贈与税の申告はいつまでにしますか?
贈与を受けた年の翌年2月1日から3月15日までです。基礎控除110万円を超える贈与や、相続時精算課税を選ぶ場合は申告が必要になります。
まとめ
- ★2026年8月現在、生前贈与の加算はまだ「3年」。7年になるのは令和13年(2031年)から
- 令和9年〜令和12年は「令和6年1月1日から死亡の日まで」と段階的に延びる
- 110万円以下の贈与でも、加算対象期間内なら足し戻される
- 令和9年1月2日以後の相続では、3年より前の分から総額100万円まで加算されない
- おしどり贈与・住宅取得等資金・教育資金などの非課税枠は加算されない
- 相続時精算課税の年110万円の基礎控除分は足し戻されない。ただし暦年課税に戻れない
- ★不動産の生前贈与は登録免許税が2.0%(相続は0.4%)、不動産取得税もかかる
- 小規模宅地等の特例(最大80%減額)を失うおそれがある
- まず「そもそも相続税がかかるのか」を確認する
つくば市の実家のことはハウスドゥ つくば研究学園都市へ
「生前に渡すべきか、相続まで待つべきか」——判断には、まず実家の価格を知ることが必要です。当社が査定額をお出しします。その金額があれば、税理士との相談も具体的に進みます。
使う予定がない実家なら、売却して現金にするのが最も分けやすい選択です。維持費も管理の手間もなくなります。売却を決めていない段階でのご相談で構いません。
査定・ご相談は無料です。税理士・司法書士のご紹介も承ります。
お電話:0120-565-072(通話無料)
フォーム:無料相談・査定のお申し込みはこちら
あわせて読みたい
※本記事は2026年8月時点の税制にもとづく一般的な解説です。当社は税務相談に応じることはできません。適用の可否、税額の計算、制度の選択については、必ず税理士または所轄の税務署にご確認ください。税制は改正される場合があります。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


