
家を建てたり新築を買ったりして数年のうちに、転勤・家族構成の変化・収入の変化・住み替えなどで「もう売るしかないかもしれない」と考える方は少なくありません。新築・築浅の家は、築年数が浅いぶん売りやすい面がある一方で、住宅ローンがまだたくさん残っている、住宅ローン控除をやめることになる、所有期間が5年以内だと譲渡所得の税率が高くなる、といった築浅ならではの注意点があります。このページでは、つくば市で新築・築浅の家の売却を考える方に向けて、売る前に確認したいことを国税庁などの公的資料にそって整理します。税額や控除の適用は個別の事情で変わるため、最終的には税務署や税理士にもご確認ください。
結論|新築・築浅の売却は「ローン残債」「所有期間」「控除」の3点を先に確認する
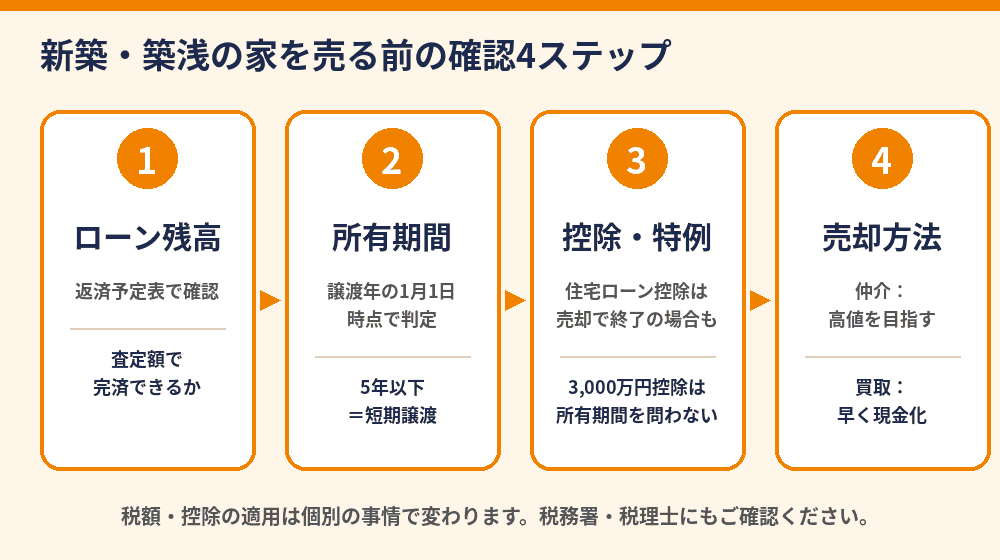
- ローン残債:売却代金で残りの住宅ローンを返せるかどうかを、先に査定で確かめます。足りない場合は、差額を自己資金などで用意して抵当権を外す必要があります。
- 所有期間:譲渡した年の1月1日時点で所有期間が5年以下なら「短期譲渡」、5年を超えれば「長期譲渡」です。税率が大きく変わります。
- 控除・特例:住宅ローン控除は売却で使えなくなる場合があり、マイホームの3,000万円特別控除は所有期間が短くても使える場合があります。
新築・築浅の家を売る主な理由と、最初に確認すること
新築・築浅の家を手放す理由としては、転勤や転職、家族の人数や暮らし方の変化、返済の見通しの変化、住み替えなどが考えられます。理由が何であっても、最初にやることは同じです。
- 住宅ローンの残高を、金融機関の返済予定表や残高証明で確認する。
- 家をいくらで売れそうか、不動産会社の査定で確認する(複数社の比較も有効です)。
- 取得した日と、売却を考えている時期から所有期間を確認する。
この3つがそろうと、「売却後にローンが残るか」「税金がかかりそうか」の見通しが立ちます。急いで売却活動を始める前に、まずここまで整理しておくと、資金計画の失敗を防げます。
住宅ローン残債と売却額の関係|売却代金で完済できるかが分かれ目
住宅ローンを組んでいる家には、金融機関の抵当権がついています。この抵当権は、ローンを完済しないと外れず、外れないままでは通常、買主に引き渡せません。そのため、売却では「売却代金でローンを完済できるか」が分かれ目になります。
| 状況 | 考え方 |
|---|---|
| 売却額 > ローン残高 | 売却代金からローンを完済し、残りが手元に入ります。ただし仲介手数料などの費用や税金も考慮して、手取りを見積もります。 |
| 売却額 < ローン残高 | 足りない差額を自己資金などで用意する必要があります。用意できない場合は、金融機関に早めに相談します。 |
築浅の家は、建物の価値の下がり方や、買ったときの諸費用の影響で、購入時の価格より低い査定になることもあります。「新築で買ったのだから高く売れるはず」と思い込まず、査定額とローン残高を並べて確認しましょう。抵当権を外す登記の手続きについては、抵当権抹消登記の流れ・費用・自分でやる場合の注意点で解説しています。
住宅ローン控除はどうなる?|売却すると使えなくなる場合がある
住宅ローン控除(住宅借入金等特別控除)は、ローンの年末残高をもとに所得税などから控除される制度です。国税庁のタックスアンサーNo.1211-1には、控除を受けるための要件のひとつとして、控除を受ける年分の12月31日まで引き続き居住していることが挙げられています。つまり、年の途中で売却して住まなくなると、その年分の控除は受けられなくなるのが一般的です。
また、同じく国税庁の説明(No.3302)では、マイホームを売ったときの3,000万円特別控除などの特例を受けた場合、新しい住宅について住宅ローン控除を受けられなくなる場合があるとされています。具体的には、新居に入居した年・その前年・前々年に特例を受けた場合や、入居した年の翌年から3年目までのいずれかの年に別の資産を売って特例を受ける場合などです。売却と住み替えを同時期に考えている方は、どちらの特例を使うのが有利になるか、売却前に税務署や税理士に確認することをおすすめします。
税金|所有期間5年以下の「短期譲渡」と5年超の「長期譲渡」
家を売って利益(譲渡所得)が出たときの税金は、譲渡した年の1月1日時点の所有期間で税率が変わります(国税庁 No.1440)。譲渡所得は、収入金額(売却代金)から取得費と譲渡費用を引き、特別控除額があればさらに引いて計算します。なお、税金がかかるのは売却代金ではなく、利益の部分です。
| 短期譲渡(所有期間5年以下) | 長期譲渡(所有期間5年超) | |
|---|---|---|
| 所得税 | 30% | 15% |
| 復興特別所得税 | 所得税額の2.1% | 所得税額の2.1% |
| 住民税 | 9% | 5% |
| 合計の目安(当社計算) | 約39.63% | 約20.315% |
合計の目安は、所得税率に復興特別所得税(所得税額の2.1%)を加え、住民税率を足して計算した数値です。たとえば課税譲渡所得金額が500万円の場合、短期譲渡なら約198万円、長期譲渡なら約101万円が目安です(計算例であり、実際の税額を保証するものではありません)。
所有期間は「取得した日から譲渡した年の1月1日まで」で数えます。たとえば2021年6月に取得した家は、2026年中に売ると1月1日時点で約4年7か月のため短期、2027年以降に売ると5年を超えるため長期になります。売却の時期をずらすだけで税率が変わる場合があるので、特に取得から5年前後の方は所有期間の数え方を確認してください。短期譲渡の仕組みと計算の詳細は、短期譲渡所得とは?5年ルールの判定・税率・計算方法をご覧ください。
なお、築浅の家は売却で利益が出ないケース(売却額が取得費を下回るケース)もあります。その場合は譲渡所得が出ないため、これらの税金はかからないのが一般的です。取得費のうち建物の部分は、年数に応じて価値が減ったものとして計算されるため、「買った値段そのまま」とは限りません。
3,000万円特別控除は使える/損失の特例は使えない場合がある
国税庁のタックスアンサーNo.3302によると、マイホーム(居住用財産)を売ったときは、所有期間の長短に関係なく、譲渡所得から最高3,000万円まで控除できる特例があります。そのため、築浅で所有期間が短くても、居住用の家で要件を満たせば、この特例を使える場合があります。要件には、次のようなものがあります。
- 現に住んでいる家、または住まなくなってから3年を経過する日の属する年の12月31日までに売る家であること。
- 売った年の前年・前々年に、この特例などを受けていないこと。
- 親子や夫婦など「特別の関係がある人」に売ったものでないこと。
一方、売却で損失が出たときの「損益通算・繰越控除」の特例は、国税庁の説明では所有期間が5年を超えることなどが要件とされています。築浅で売って損失が出た場合は、これらの特例を使えないことがあります。このように、築浅の売却では特例の使える・使えないが分かれるため、事前の確認が大切です。
| 特例など | 築浅(所有期間5年以内)の場合 |
|---|---|
| 3,000万円特別控除 | 所有期間の長短に関係なく、要件を満たせば使える場合がある |
| 住宅ローン控除 | 売却して住まなくなる年からは使えなくなるのが一般的。住み替え先の控除にも影響する場合がある |
| 損失が出たときの損益通算・繰越控除 | 所有期間5年超などが要件のため、使えない場合がある |
築浅の査定で見られるポイント(一般的な考え方)
築浅の家の査定では、一般に次のような点が見られます。具体的な価格は、物件の条件や市場の状況で変わります。
- 築年数と建物の状態:築年数が浅いほど、設備や内装の劣化が少ない傾向があります。
- 立地・周辺環境:駅からの距離、前面道路、周辺の生活利便性などです。
- 土地の条件:面積、形状、接道、用途地域などです。
- 書類の有無:新築時の図面、保証書、検査済証、各種設備の取扱説明書などがそろっていると、説明がしやすくなります。
家の立地が査定にどう影響するかは、家の立地は売却査定にどう影響する?も参考にしてください。
仲介と買取|築浅の家はどちらで売る?
不動産会社の「仲介」では、買主を探して市場で売るため、条件が合えば高めの価格を目指せる一方、売れるまでに時間がかかることがあります。「買取」は、不動産会社が直接買い取る方法で、買主を探す期間がないため、早く現金化しやすいのが特徴です。一般には、買取のほうが仲介より価格が低くなる傾向があるといわれます。転勤や資金計画の都合で売却時期が決まっている場合は、仲介と買取の両方の見積もりを比べて、期限と手取りのバランスで選ぶと判断しやすくなります。買取の仕組みは買取のページでご案内しています。
つくば市で新築・築浅の家を売るときのポイント
つくば市は、つくばエクスプレス沿線を中心に新しい住宅地が広がっていて、築年数の浅い戸建てやマンションも多いエリアです。同じ築浅でも、駅からの距離や周辺環境、学校や商業施設へのアクセスなどで評価が分かれることがあります。そのため、地域の取引に詳しい不動産会社に査定を依頼し、近い条件の物件の状況を踏まえた説明を受けることが大切です。ハウスドゥ つくば研究学園都市店では、つくば市の不動産売却のご相談をお受けしています。
よくある質問
新築・築浅の家でも売却できますか?
はい、売却は可能です。ただし、住宅ローンが残っている場合は、売却代金などで完済して抵当権を外す必要があります。まず査定額とローン残高を確認してください。
購入から何年たてば、税金は安くなりますか?
譲渡した年の1月1日時点で所有期間が5年を超えると「長期譲渡」となり、短期譲渡より税率が低くなります。ただし、利益が出ない場合は譲渡所得の税金がかからないこともあります。
住宅ローンが残っていても売れますか?
売れます。売却代金で完済できれば問題ありません。足りない場合は、差額を用意する必要があるため、金融機関や不動産会社に早めに相談してください。
住宅ローン控除は売却したらどうなりますか?
国税庁の説明では、控除を受ける年分の12月31日まで引き続き居住していることが要件のひとつです。年の途中で売却して住まなくなると、その年分は受けられなくなるのが一般的です。個別の判断は税務署や税理士にご確認ください。
3,000万円特別控除は築浅でも使えますか?
国税庁によると、居住用財産の3,000万円特別控除は所有期間の長短に関係なく使えます。ただし、住んでいる家などの要件があり、他の特例との併用に制限があります。
仲介と買取、どちらがよいですか?
高く売ることを優先するなら仲介、早く確実に売ることを優先するなら買取が検討対象になります。転勤などで期限がある場合は、両方の見積もりを比べるのがおすすめです。
つくば市の新築・築浅の売却はハウスドゥ つくば研究学園都市店へご相談ください
ローン残高と査定額を並べて、売却後の手取りの見通しを立てるところから、お手伝いします。まずは無料の査定で、いまの家の価値を確認してみませんか。お電話は 0120-565-072、ご相談・査定のご依頼はお問い合わせフォームからどうぞ。税額や控除の適用についてのご質問は、税務署または税理士にご確認ください。
参考:国税庁タックスアンサー No.1440「譲渡所得(土地や建物を譲渡したとき)」、No.3208「長期譲渡所得の税額の計算」、No.3211「短期譲渡所得の税額の計算」、No.3370・No.3390(譲渡損失の損益通算・繰越控除)、No.3302「マイホームを売ったときの特例」、No.1211-1「住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」(いずれも令和8年4月1日現在法令等)。制度は変更されることがあるため、最新の内容は税務署等でご確認ください。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


